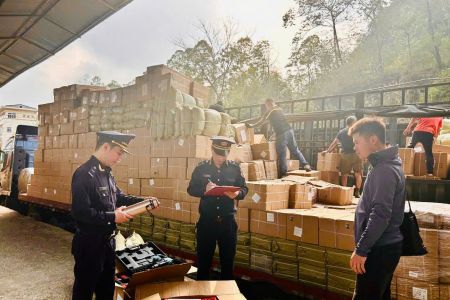
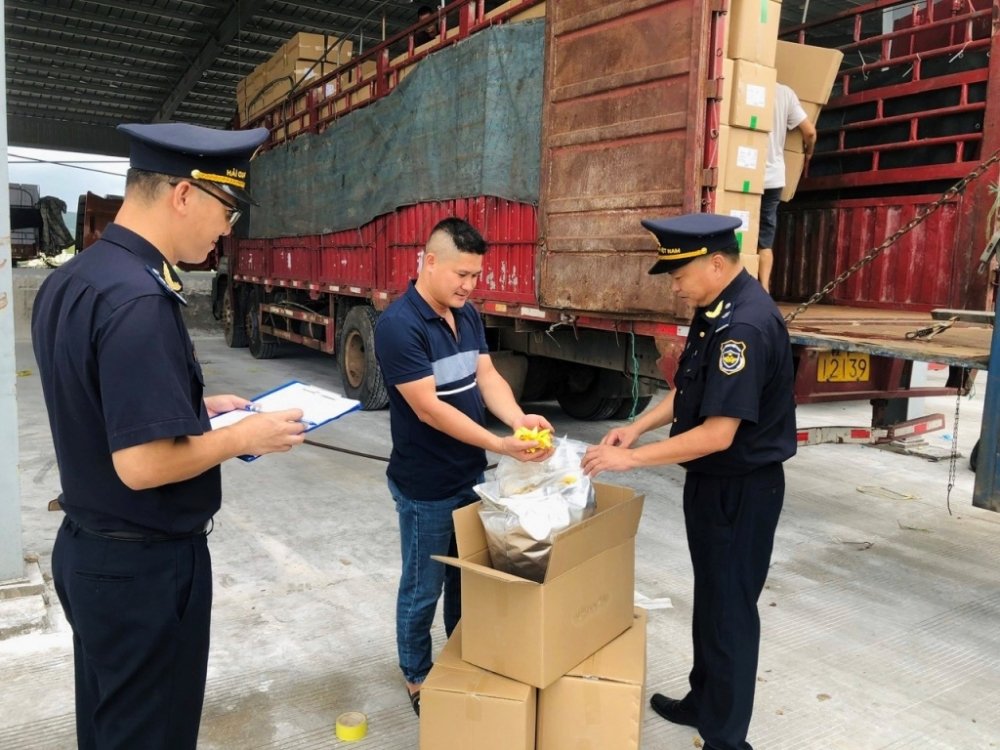
Bộ Tài chính đã ban hành Thông tư số 154/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 80/2019/TT-BTC về thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hóa xuất khẩu, nhập khẩu trong hoạt động thương mại biên giới. Trong đó, các quy định liên quan đến hàng hóa thương nhân mua gom của cư dân biên giới được điều chỉnh theo hướng xác định cụ thể trách nhiệm khai báo, địa điểm làm thủ tục và điều kiện lưu thông hàng hóa.
Theo quy định mới, thương nhân mua gom hàng hóa nhập khẩu đã được hưởng định mức miễn thuế của cư dân biên giới tại khu vực chợ biên giới phải thực hiện thủ tục hải quan như đối với hàng hóa nhập khẩu của thương nhân qua cửa khẩu biên giới.
Khi khai báo, thương nhân phải ghi số tờ khai của cư dân biên giới tại ô số vận đơn trên tờ khai hải quan và đính kèm tờ khai của cư dân biên giới lên hệ thống. Trường hợp thực hiện khai báo bằng tờ khai giấy, thương nhân phải nộp kèm tờ khai này trong bộ hồ sơ hải quan.
Thời hạn nộp hồ sơ hải quan chậm nhất là 30 ngày kể từ ngày mua gom hàng hóa. Đối với hàng hóa mua gom tại khu vực cửa khẩu biên giới, thương nhân phải khai và đăng ký tờ khai tại Hải quan cửa khẩu gần nhất nơi thực hiện mua gom.
Đáng chú ý, hàng hóa đã mua gom chỉ được bán hoặc vận chuyển ra khỏi khu vực cửa khẩu biên giới, địa điểm tập kết, kiểm tra hàng hóa để đưa vào nội địa sau khi hoàn thành thủ tục hải quan, nộp đầy đủ thuế và các khoản thu khác nếu có. Tờ khai hải quan đã hoàn thành thủ tục được sử dụng làm chứng từ lưu hành, vận chuyển hàng hóa vào nội địa.
Hàng hóa khi làm thủ tục nhập khẩu phải được tập kết đầy đủ tại kho, bãi hoặc địa điểm tập kết, kiểm tra, giám sát hải quan tập trung thuộc khu vực cửa khẩu. Việc bố trí địa điểm tập kết phải bảo đảm không gây ùn tắc hàng hóa, phương tiện.
Tuy nhiên, Thông tư số 154/2026/TT-BTC cũng quy định trường hợp hàng hóa mua bán, trao đổi của cư dân biên giới đã thực hiện đầy đủ nghĩa vụ về thuế, phí, lệ phí, các khoản thu khác nếu có, đồng thời đáp ứng chính sách quản lý hàng hóa nhập khẩu và quy định về kiểm tra chất lượng thì thương nhân không phải thực hiện thủ tục hải quan đối với hàng hóa mua gom.
Việc xác định hàng hóa đáp ứng các điều kiện này được căn cứ vào hồ sơ, chứng từ, dữ liệu điện tử hoặc thông tin do cơ quan có thẩm quyền cung cấp. Khi hàng hóa mua gom được vận chuyển, đưa vào lưu thông trong nội địa, thương nhân phải lập hóa đơn điện tử theo quy định.
Bên cạnh thủ tục đối với thương nhân, Thông tư số 154/2026/TT-BTC cũng điều chỉnh quy định khai báo hải quan đối với hoạt động mua bán, trao đổi hàng hóa của cư dân biên giới.
Theo đó, cư dân biên giới khi vận chuyển hàng hóa qua cửa khẩu, lối mở biên giới phải khai báo đầy đủ thông tin trên hệ thống xử lý dữ liệu điện tử hải quan và chịu trách nhiệm trước pháp luật về nội dung khai báo. Trường hợp hệ thống gặp sự cố hoặc chưa đáp ứng yêu cầu, Hải quan cửa khẩu hướng dẫn thực hiện khai báo bằng tờ khai giấy. Khi hệ thống hoạt động trở lại, công chức hải quan phải cập nhật thông tin và quyết định thông quan hoặc giải phóng hàng vào hệ thống.
Hàng hóa mua bán, trao đổi của cư dân biên giới được hưởng định mức miễn thuế theo quy định nhưng vẫn phải thực hiện khai báo, làm thủ tục hải quan. Đối với hàng hóa vượt định mức miễn thuế, cư dân phải thực hiện đầy đủ nghĩa vụ thuế và các quy định liên quan.
Trường hợp không đủ thông tin khai báo về hàng hóa nhập khẩu, cơ quan Hải quan thực hiện kiểm tra thực tế để xác định tên hàng, chủng loại, số lượng, làm căn cứ tính và thu thuế cùng các khoản thu khác nếu có ngay tại cửa khẩu, lối mở biên giới.
Cư dân biên giới chỉ được nhập khẩu những mặt hàng thuộc danh mục quy định tại Thông tư số 34/2025/TT-BCT của Bộ Công Thương. Hàng hóa mua bán, trao đổi qua cửa khẩu, lối mở biên giới đồng thời phải tuân thủ quy định về kiểm dịch, kiểm tra chất lượng và an toàn thực phẩm.
Đối với hàng hóa nhập khẩu trong định mức miễn thuế nhưng không sử dụng cho sản xuất, tiêu dùng của mình mà bán lại, cư dân biên giới phải cung cấp kèm tờ khai hàng nhập khẩu để thương nhân mua gom thực hiện đăng ký, khai báo với cơ quan Hải quan.
Về kiểm tra, giám sát, hàng hóa thuộc diện quản lý phải chịu sự giám sát hải quan từ khi tập kết tại khu vực cửa khẩu đến khi hoàn thành thủ tục và đưa ra khỏi khu vực giám sát. Cơ quan Hải quan thực hiện kiểm tra hồ sơ, kiểm tra thực tế hàng hóa theo quy định pháp luật hiện hành.
Ngoài ra, Thông tư số 154/2026/TT-BTC cũng cho phép cơ quan Hải quan thu thuế và các khoản thu khác bằng tiền mặt hoặc phương thức thanh toán điện tử tại những cửa khẩu, lối mở biên giới không có điểm thu của Kho bạc Nhà nước hoặc ngân hàng thương mại, đồng thời thực hiện lập biên lai và nộp ngân sách theo quy định.
Thông tư số 154/2026/TT-BTC có hiệu lực từ ngày 1/1/2027, bổ sung cơ sở pháp lý cho việc khai báo, kiểm tra, giám sát và thực hiện nghĩa vụ tài chính đối với hàng hóa mua bán, trao đổi của cư dân biên giới, cũng như hàng hóa được thương nhân mua gom để đưa vào lưu thông trong nội địa.
Hải Minh