Dòng tiền không còn vận động đồng đều
Tuần giao dịch từ ngày 26–30/10 cho thấy sự phân hóa ngày càng rõ trên thị trường chứng khoán. Trong khi VN-Index giảm 1,83%, xuống 1.741,62 điểm, VN30-Index mất 2,73%, còn HNX-Index giảm 3,79%. Diễn biến này phản ánh áp lực điều chỉnh tập trung đáng kể ở nhóm cổ phiếu vốn hóa lớn, nhưng không đồng nghĩa toàn bộ thị trường cùng suy yếu.
Sau khi tăng khoảng 4% trong tuần trước đó và tiến lên vùng 1.774,15 điểm, VN-Index chưa thể duy trì đà hồi phục. Áp lực bán xuất hiện khi chỉ số tiếp cận vùng 1.750–1.780 điểm, khiến thị trường quay lại trạng thái giằng co. Trong phiên cuối tuần, chỉ số có thời điểm lùi về 1.720–1.730 điểm trước khi hồi phục và đóng cửa ở mức 1.741,62 điểm.
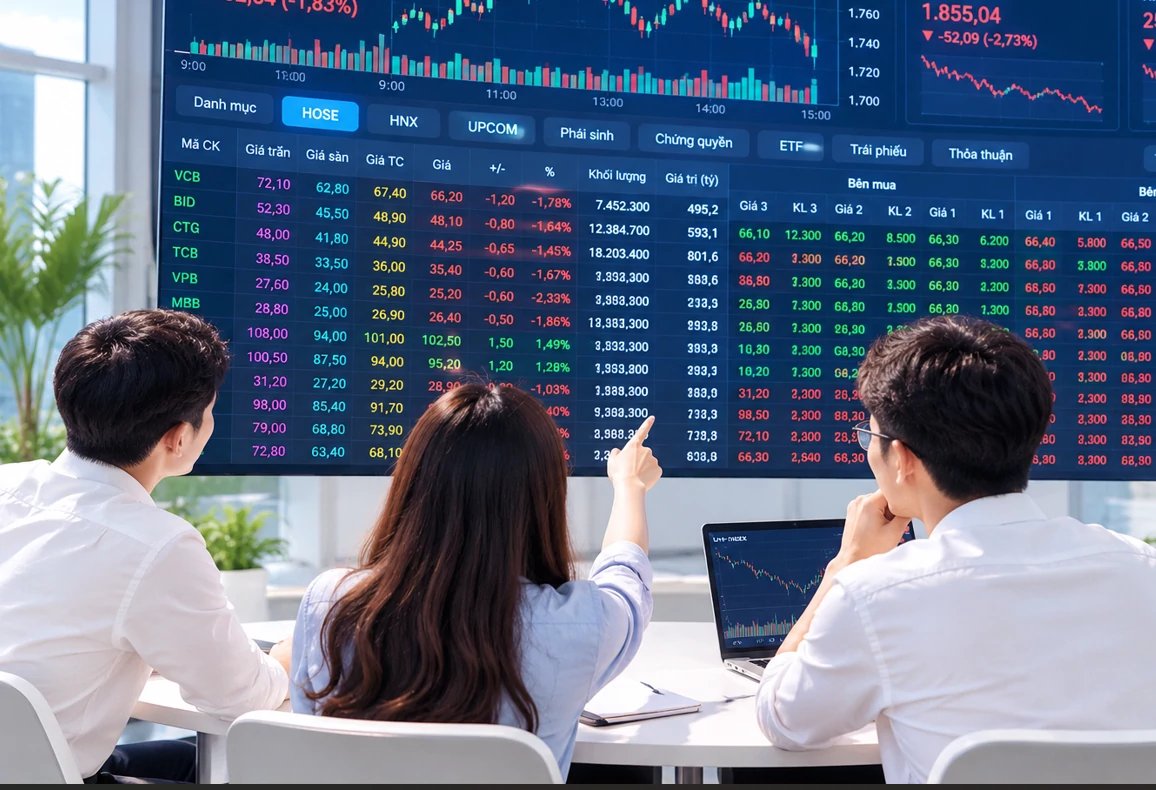
Điểm đáng chú ý là mức giảm của VN30-Index lớn hơn VN-Index. Nhóm cổ phiếu vốn hóa lớn, đặc biệt là ngân hàng, tiếp tục gây sức ép khi ngành này giảm 3,01% trong tuần. Đây là nhóm có tỷ trọng vốn hóa và giao dịch lớn, do đó diễn biến suy yếu có ảnh hưởng đáng kể đến chỉ số chung.
Tuy nhiên, ở chiều ngược lại, du lịch và giải trí tăng 2,36%, bất động sản tăng nhẹ 0,38%. Một số cổ phiếu riêng lẻ vẫn ghi nhận mức tăng tích cực. Trên HoSE, L10, BTT và SGN thuộc nhóm tăng giá mạnh nhất; trên HNX, CAR, HEV và VNT cũng nằm trong nhóm diễn biến nổi bật.
Sự trái chiều này cho thấy thị trường không hoàn toàn thiếu cơ hội, mà dòng tiền đang lựa chọn kỹ hơn giữa các nhóm ngành và từng doanh nghiệp. Trong bối cảnh chỉ số chung chưa có xu hướng rõ ràng, việc đánh giá thị trường chỉ dựa trên mức tăng, giảm của VN-Index có thể chưa phản ánh đầy đủ cơ hội đầu tư.
Thanh khoản suy giảm, nhà đầu tư cần chọn lọc cơ hội
Sự thận trọng của dòng tiền thể hiện rõ qua thanh khoản trong tuần. Trên HoSE, tổng khối lượng giao dịch đạt khoảng 3,225 tỷ cổ phiếu, tương ứng giá trị 71.935,56 tỷ đồng. Bình quân mỗi phiên đạt khoảng 645,18 triệu cổ phiếu và 14.387,11 tỷ đồng, giảm lần lượt 9,9% về khối lượng và 9,1% về giá trị so với tuần trước.
Trên HNX, tổng khối lượng giao dịch đạt khoảng 213,42 triệu cổ phiếu, giá trị 3.180,28 tỷ đồng. So với tuần trước, khối lượng giảm 30% và giá trị giảm 26,4%.
Đáng chú ý, dịch vụ tài chính và ngân hàng chiếm tổng cộng khoảng 50% giá trị giao dịch trên thị trường. Tuy nhiên, cả hai nhóm đều giảm điểm trong tuần. Điều này cho thấy những nhóm có sức ảnh hưởng lớn đến thanh khoản và chỉ số vẫn chưa tạo được động lực dẫn dắt thị trường.
Trong khi đó, diễn biến kinh tế vĩ mô vẫn có những điểm sáng. Tổng kim ngạch xuất nhập khẩu 10 tháng vượt mốc 1.000 tỷ USD; vốn FDI đăng ký trong 9 tháng đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ, còn vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%. Đây là những yếu tố hỗ trợ triển vọng sản xuất, kinh doanh, nhưng tác động đến thị trường chứng khoán sẽ phụ thuộc vào khả năng chuyển hóa thành doanh thu và lợi nhuận của doanh nghiệp niêm yết.
Trong ngắn hạn, vùng 1.720–1.730 điểm vẫn là khu vực quan trọng đối với VN-Index. Nếu chỉ số giữ được vùng này, thị trường có thể tiếp tục tích lũy trước khi kiểm định lại vùng 1.750–1.780 điểm. Ngược lại, nếu lực bán gia tăng và vùng hỗ trợ bị xuyên thủng, rủi ro điều chỉnh sẽ lớn hơn.
Dù vậy, yếu tố cần quan sát không chỉ là VN-Index tăng hay giảm, mà còn là khả năng phục hồi của các nhóm cổ phiếu có tỷ trọng vốn hóa lớn, sự cải thiện của thanh khoản và mức độ lan tỏa của dòng tiền. Khi thị trường chưa hình thành xu hướng rõ ràng, những doanh nghiệp có nền tảng tài chính tốt, triển vọng kinh doanh tích cực và khả năng duy trì lợi nhuận sẽ có lợi thế trong việc thu hút dòng vốn.
Nam Sơn (t/h)