Doanh thu tăng, lợi nhuận ngành chứng khoán đi xuống
Theo báo cáo triển vọng ngành chứng khoán của SHS Research, tổng doanh thu hoạt động của 78 công ty chứng khoán niêm yết được phân tích đạt 101.665 tỷ đồng trong 9 tháng đầu năm 2026, tăng 22,9% so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế hợp nhất sau khi trừ lợi ích cổ đông không kiểm soát chỉ đạt 28.638 tỷ đồng, giảm 3%.
Biên lợi nhuận sau thuế cũng thu hẹp từ 35,7% xuống 28,2%, tương đương giảm 7,5 điểm phần trăm. Điều này cho thấy doanh thu tăng chưa chuyển hóa tương ứng thành lợi nhuận, trong bối cảnh chi phí vốn và hiệu quả kinh doanh giữa các mảng có sự phân hóa.
Áp lực thể hiện rõ hơn trong quý III/2026. Doanh thu hoạt động toàn ngành đạt khoảng 35.100 tỷ đồng, giảm 5,3% so với cùng kỳ và gần như đi ngang so với quý trước. Lợi nhuận sau thuế giảm 42,9% so với cùng kỳ, còn khoảng 8.600 tỷ đồng, thấp hơn 30,4% so với quý II. Biên lợi nhuận sau thuế xuống 24%, mức thấp nhất trong bảy quý theo báo cáo.
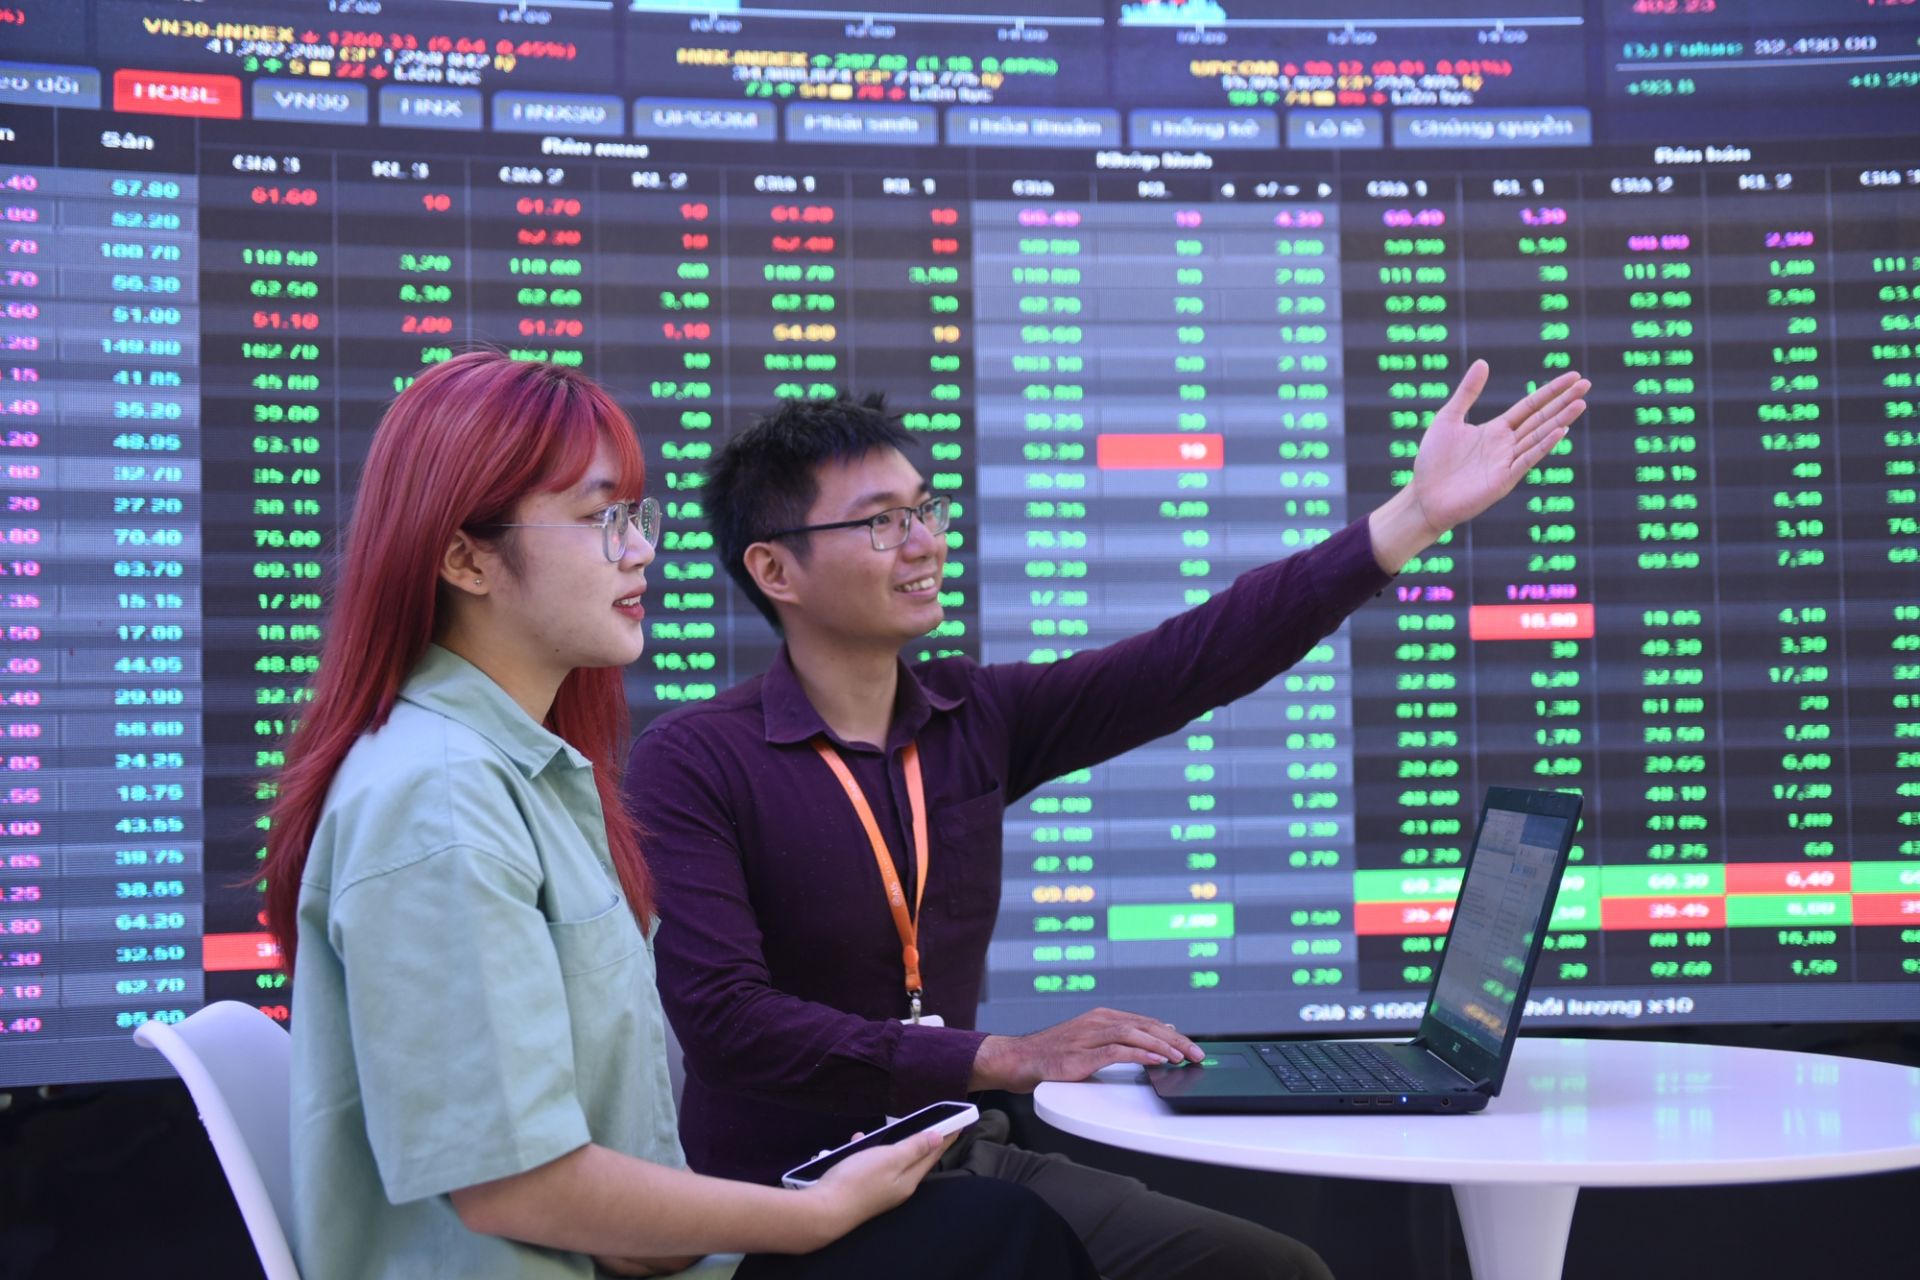
Một trong những nguyên nhân chính là thanh khoản thị trường suy yếu, gây sức ép lên hoạt động môi giới, trong khi hiệu quả tự doanh giảm mạnh. Giá trị giao dịch cổ phiếu bình quân trong 9 tháng đạt khoảng 2,8 triệu tỷ đồng, thấp hơn 13% so với năm 2025.
Lợi nhuận gộp mảng môi giới toàn ngành giảm 43,6%, còn khoảng 1.700 tỷ đồng trong 9 tháng. Biên lợi nhuận gộp chỉ đạt 14%, so với mức 19% của năm 2025. Riêng quý III, lợi nhuận gộp môi giới giảm tới 91,3% so với cùng kỳ.
Cạnh tranh thị phần tiếp tục làm gia tăng sức ép lên các công ty chứng khoán. VCK vẫn dẫn đầu thị phần nhưng tỷ lệ giảm từ 17,8% năm 2025 xuống 14,9% trong 9 tháng đầu năm 2026. Ngược lại, TCX tăng thị phần từ 8,8% lên 13,9%, cho thấy sự dịch chuyển đáng kể trong cuộc đua giành khách hàng.
Hoạt động tự doanh cũng kém tích cực. Lợi nhuận gộp tự doanh toàn ngành giảm 21,4% trong 9 tháng, xuống khoảng 20.700 tỷ đồng; riêng quý III giảm 49,1% so với cùng kỳ.
Kết quả giữa các doanh nghiệp phân hóa mạnh. SSI và VCK ghi nhận lợi nhuận gộp tự doanh tăng, trong khi VIX chuyển từ lãi 4.556 tỷ đồng cùng kỳ năm trước sang lỗ 304 tỷ đồng. Lợi nhuận gộp tự doanh của VPX cũng giảm 876 tỷ đồng.
Cho vay ký quỹ chiếm 45% lợi nhuận gộp toàn ngành
Trong khi môi giới và tự doanh gặp khó, cho vay ký quỹ tiếp tục là trụ cột của các công ty chứng khoán. Theo SHS Research, doanh thu mảng cho vay trong 9 tháng đầu năm đạt 36.200 tỷ đồng, tăng 54,1% so với cùng kỳ. Lợi nhuận gộp tăng 45%, lên 23.400 tỷ đồng, đóng góp khoảng 45% tổng lợi nhuận gộp toàn ngành.
Tại ngày 30/9/2026, dư nợ cho vay ký quỹ đạt khoảng 447.900 tỷ đồng, tăng 21,9% so với cùng kỳ và thiết lập mức cao kỷ lục. Tuy nhiên, tốc độ mở rộng đã chậm lại khi dư nợ chỉ tăng 1,2% so với quý trước, trong khi giá trị giao dịch bình quân giảm xuống khoảng 15.200 tỷ đồng mỗi phiên.
Đáng chú ý, lãi suất cho vay bình quân ở mức 11,3%, trong khi chi phí vốn bình quân lên tới 7,2%. Chênh lệch lãi suất theo đó còn khoảng 4,1%, cho thấy hiệu quả sinh lời trên mỗi đồng dư nợ đang chịu áp lực dù quy mô cho vay vẫn tăng.
Quy mô dư nợ ký quỹ tương đương khoảng 30 phiên giao dịch, gấp hơn ba lần mức khoảng 9 phiên của quý III/2025. Khi thị trường giảm mạnh, tỷ lệ này có thể làm gia tăng áp lực bán giải chấp, đặc biệt đối với các tài khoản sử dụng đòn bẩy cao.
Cho vay ký quỹ vì vậy đang tạo ra hai mặt tác động đối với ngành chứng khoán. Một mặt, đây là nguồn thu quan trọng giúp bù đắp sự suy giảm của môi giới và tự doanh. Mặt khác, dư nợ lớn trong bối cảnh thanh khoản suy yếu có thể làm tăng rủi ro tín dụng, rủi ro tài sản bảo đảm và áp lực huy động vốn của các công ty chứng khoán.
Một điểm sáng khác là hoạt động ngân hàng đầu tư. Doanh thu mảng này đạt khoảng 6.200 tỷ đồng trong 9 tháng, tăng 74,7% so với cùng kỳ; lợi nhuận gộp tăng 80,7%, lên 5.600 tỷ đồng. Giá trị giao dịch trái phiếu qua các công ty chứng khoán tăng 39%.
Tuy nhiên, doanh thu ngân hàng đầu tư tập trung đáng kể tại TCX, VPX và HDBS, chiếm khoảng 78% toàn ngành. Điều này cho thấy cơ hội tăng trưởng từ tư vấn, thu xếp vốn và thị trường trái phiếu vẫn hiện hữu nhưng chưa được phân bổ đồng đều giữa các doanh nghiệp.
Tăng vốn, chờ thanh khoản phục hồi trong năm 2027
Đến cuối quý III/2026, vốn chủ sở hữu toàn ngành chứng khoán đạt khoảng 460.000 tỷ đồng. Tỷ lệ dư nợ ký quỹ trên vốn chủ sở hữu ở mức khoảng 1 lần, thấp hơn đáng kể so với giới hạn 2 lần. Theo ước tính của SHS Research, dư địa cho vay ký quỹ toàn ngành còn khoảng 456.000 tỷ đồng.
Trong năm 2026, có 17 công ty chứng khoán lên kế hoạch tăng vốn với tổng quy mô khoảng 74.000 tỷ đồng. Đến quý III, TCX, SSI, VIX, MBS và VCI đã cơ bản hoàn tất kế hoạch, trong khi một số doanh nghiệp khác vẫn đang triển khai hoặc chưa thực hiện.
Việc bổ sung vốn giúp các công ty chứng khoán mở rộng năng lực cho vay, đầu tư công nghệ và phát triển sản phẩm. Tuy nhiên, hiệu quả sử dụng vốn sẽ phụ thuộc vào khả năng phục hồi thanh khoản, chi phí huy động vốn và mức độ cạnh tranh trên thị trường.
SHS Research cho rằng những doanh nghiệp có nền tảng vốn lớn, tệp khách hàng rộng và sự hậu thuẫn từ ngân hàng hoặc tập đoàn kinh tế có thể có lợi thế trong cuộc đua mở rộng thị phần. Ngược lại, các công ty quy mô nhỏ có thể phải thu hẹp hoạt động cho vay hoặc tìm kiếm đối tác chiến lược để duy trì năng lực cạnh tranh.
Về triển vọng thị trường, SHS Research đưa ra kịch bản cơ sở VN-Index có thể đạt 1.900–2.000 điểm trong năm 2027, với tăng trưởng lợi nhuận toàn thị trường khoảng 15–20% và hệ số giá trên lợi nhuận dự phóng khoảng 10,6 lần. Thanh khoản bình quân được dự báo ở mức 18.000–22.000 tỷ đồng mỗi phiên.
Một động lực được kỳ vọng là dòng vốn thụ động theo lộ trình nâng tỷ trọng thị trường Việt Nam của FTSE, với các mốc tháng 3, tháng 6 và tháng 9/2027. Theo ước tính trong báo cáo, dòng vốn giải ngân từ các quỹ thụ động có thể đạt khoảng 1,8–2 tỷ USD.
Bên cạnh đó, việc triển khai cơ chế đối tác bù trừ trung tâm, cổ phần hóa doanh nghiệp nhà nước, niêm yết doanh nghiệp có vốn đầu tư nước ngoài và các thương vụ phát hành cổ phiếu lần đầu ra công chúng có thể mở rộng cơ hội kinh doanh cho các công ty chứng khoán.
Dù vậy, triển vọng phục hồi vẫn phụ thuộc vào diễn biến lãi suất và khả năng cải thiện thanh khoản. SHS Research dự báo lãi suất huy động cuối năm 2026 có thể ở khoảng 7,25% đối với kỳ hạn 6–12 tháng, trong khi thị trường chưa chắc phục hồi nhanh. Rủi ro từ bất động sản, bất ổn địa chính trị và biến động toàn cầu cũng có thể ảnh hưởng đến dòng tiền.
Với ngành chứng khoán, bài toán trong thời gian tới không chỉ là mở rộng quy mô cho vay mà còn phải duy trì chất lượng tài sản, kiểm soát chi phí vốn và đa dạng hóa nguồn thu. Trong bối cảnh lợi nhuận phân hóa, những doanh nghiệp quản trị tốt rủi ro đòn bẩy và giảm phụ thuộc vào biến động thị trường có thể có lợi thế hơn khi bước vào chu kỳ phục hồi tiếp theo.
Phương Thảo(t/h)