Hiệu quả từ công tác kiểm tra
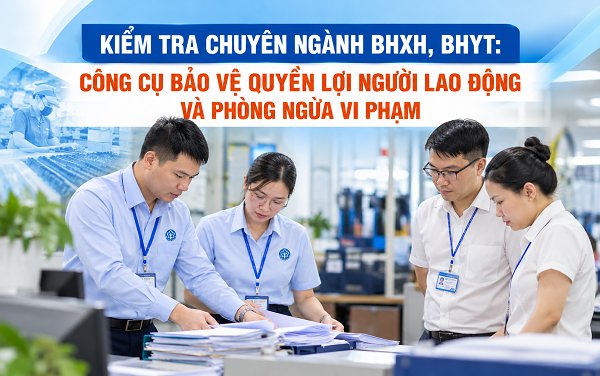
Trong 9 tháng năm 2026, hệ thống BHXH Việt Nam đã kiểm tra tại 7.151 đơn vị, trong đó kiểm tra chuyên ngành tại 6.670 đơn vị và kiểm tra việc thực hiện hợp đồng khám bệnh, chữa bệnh BHYT tại 481 cơ sở khám bệnh, chữa bệnh. Riêng đối với các đơn vị chậm đóng BHXH kéo dài trên 6 tháng, cơ quan BHXH đã kiểm tra chuyên đề tại 1.399 đơn vị, thu hồi trên 114 tỷ đồng; lập biên bản và xử phạt vi phạm hành chính đối với 249 đơn vị, với tổng số tiền phạt hơn 2 tỷ đồng.
Cùng với kiểm tra trực tiếp, BHXH Việt Nam đã thực hiện kiểm tra từ xa tại 1.848 đơn vị sử dụng lao động, thu hồi hơn 186,7 tỷ đồng tiền chậm đóng, trốn đóng. Kết quả này cho thấy việc ứng dụng công nghệ thông tin có thể hỗ trợ nâng cao hiệu quả giám sát, giảm yêu cầu tiếp xúc trực tiếp và giúp cơ quan BHXH tập trung nguồn lực vào những trường hợp có dấu hiệu vi phạm.
Hiệu quả kiểm tra còn thể hiện ở việc kiểm soát chi trả các chế độ bảo hiểm. Qua kiểm tra, cơ quan BHXH yêu cầu thu hồi 9,3 tỷ đồng đã chi trả chế độ BHXH không đúng quy định, liên quan đến 10.234 lượt người lao động; đồng thời từ chối thanh toán và thu hồi về quỹ BHYT hơn 183,5 tỷ đồng do không đủ điều kiện thanh toán.
Những số liệu này cho thấy kiểm tra có vai trò ở cả hai khâu: bảo đảm các đơn vị thực hiện đúng nghĩa vụ đóng và ngăn ngừa việc sử dụng nguồn quỹ không đúng quy định. Tính bền vững của hệ thống bảo hiểm phụ thuộc vào việc thu đúng, thu đủ, đồng thời chi trả đúng đối tượng, đúng chế độ. Vi phạm trong thực hiện nghĩa vụ đóng có thể ảnh hưởng đến quá trình ghi nhận thời gian tham gia và quyền lợi của người lao động; trong khi việc thanh toán không đúng quy định cũng tác động đến nguồn lực của các quỹ bảo hiểm.
Trong 9 tháng năm 2026, cơ quan BHXH đã chuyển 21 hồ sơ kiến nghị khởi tố sang cơ quan điều tra, gồm 9 vụ việc gian lận BHYT, 3 vụ việc có cả hành vi gian lận BHXH và BHYT, và 9 vụ việc liên quan đến hành vi trốn đóng BHXH. Thông qua phối hợp với Viện Kiểm sát nhân dân các cấp, hai ngành đã đôn đốc, làm việc với hơn 13.700 đơn vị sử dụng lao động vi phạm nghĩa vụ đóng và thu hồi hàng trăm tỷ đồng tiền chậm đóng, trốn đóng. Riêng tại Hà Nội và Thành phố Hồ Chí Minh, hai ngành đã làm việc với 11.535 đơn vị, thu hồi hơn 631 tỷ đồng. Ngoài ra, 9 vụ việc vi phạm nghĩa vụ đóng BHXH, BHYT, BHTN đã được Viện Kiểm sát nhân dân các cấp tại Hà Nội, Thành phố Hồ Chí Minh, Đà Nẵng và Quảng Ninh khởi kiện.
Kết quả trên cho thấy công tác kiểm tra không chỉ dừng ở việc lập biên bản hay ban hành kết luận mà còn góp phần thu hồi tiền, thúc đẩy khắc phục nghĩa vụ và tạo căn cứ xử lý những vụ việc có dấu hiệu vi phạm pháp luật.
Tuy nhiên, thực tiễn cũng đặt ra yêu cầu phải phát hiện vi phạm sớm hơn. Hiện nay, nhiều doanh nghiệp đã ngừng hoạt động, giải thể, phá sản hoặc không còn ở địa chỉ đăng ký. Khi vi phạm kéo dài đến lúc doanh nghiệp mất khả năng thực hiện nghĩa vụ, việc thu hồi tiền trở nên khó khăn, trong khi quyền lợi người lao động có thể bị ảnh hưởng lâu dài. Đây là cơ sở thực tiễn cho thấy cần tăng cường công tác kiểm tra để phát hiện dấu hiệu bất thường, đôn đốc khắc phục và hạn chế hậu quả phát sinh.
Duy trì quyền kiểm tra để bảo vệ quyền lợi người lao động
Trong chương trình kỳ họp thứ 2, Quốc hội khóa XVI, tại phiên thảo luận tổ ngày 21/10 về dự án Luật sửa đổi, bổ sung một số điều của Luật BHXH năm 2024, đại biểu Vương Quốc Thắng, Đoàn đại biểu Quốc hội thành phố Đà Nẵng, đánh giá cao việc Chính phủ tiếp thu ý kiến của Ủy ban Thường vụ Quốc hội và cơ quan thẩm tra, chỉnh lý dự thảo theo hướng giữ lại quyền kiểm tra của cơ quan BHXH và trách nhiệm phối hợp thực hiện quản lý nhà nước về BHXH.
Theo đại biểu, cơ quan trực tiếp tổ chức thực hiện chính sách, quản lý thu, chi các quỹ bảo hiểm cần có công cụ kiểm tra để kịp thời phát hiện, ngăn chặn hành vi trốn đóng, chậm đóng hoặc trục lợi quỹ. Đại biểu đồng thời đề nghị quy định rõ cơ chế chia sẻ dữ liệu, phối hợp kiểm tra liên ngành và nguyên tắc lựa chọn đối tượng kiểm tra nhằm hạn chế phiền hà, chồng chéo.
Ý kiến này đặt ra yêu cầu nhìn nhận quyền kiểm tra từ chức năng, nhiệm vụ và trách nhiệm thực tế của cơ quan BHXH. Quá trình tổ chức thực hiện chính sách đòi hỏi cơ quan BHXH theo dõi việc đăng ký tham gia, xác định đối tượng, mức đóng, thời gian đóng và giải quyết các chế độ. Khi phát hiện dấu hiệu bất thường, cơ quan trực tiếp quản lý dữ liệu cần có khả năng kiểm tra, xác minh kịp thời, làm rõ tình hình và yêu cầu khắc phục theo thẩm quyền.
Trên thực tế, một số doanh nghiệp không đăng ký đầy đủ người lao động thuộc diện tham gia, kê khai tiền lương làm căn cứ đóng thấp hơn thực tế hoặc chậm đóng kéo dài. Một số trường hợp còn sử dụng hợp đồng mang tên cộng tác viên, dịch vụ, khoán việc để né tránh nghĩa vụ, trong khi bản chất công việc thuộc diện phải tham gia BHXH bắt buộc. Những hành vi này không phải lúc nào cũng dễ nhận diện qua hồ sơ kê khai thông thường.
Nếu thiếu công cụ kiểm tra phù hợp, việc phát hiện vi phạm có thể phụ thuộc nhiều hơn vào thông tin do đơn vị sử dụng lao động cung cấp hoặc quá trình phối hợp với các cơ quan khác. Khi vi phạm được phát hiện muộn, khả năng thu hồi tiền và khắc phục hậu quả thường giảm, đặc biệt đối với doanh nghiệp đã ngừng hoạt động hoặc mất khả năng thanh toán.
Đối với người lao động, chậm đóng, trốn đóng BHXH không đơn thuần là vấn đề nghĩa vụ tài chính giữa doanh nghiệp và cơ quan quản lý. Vi phạm có thể ảnh hưởng đến quá trình ghi nhận thời gian tham gia và việc giải quyết các chế độ bảo hiểm. Vì vậy, phát hiện, xử lý kịp thời vi phạm nghĩa vụ đóng cũng là biện pháp bảo vệ quyền lợi chính đáng của người lao động, hạn chế tình trạng họ phải gánh chịu hậu quả từ những hành vi nằm ngoài khả năng kiểm soát của mình.
Công tác kiểm tra còn gắn với việc đôn đốc khắc phục vi phạm. Đối với đơn vị chậm đóng kéo dài, việc yêu cầu đăng ký tham gia, đóng bổ sung và khắc phục thiếu sót về đối tượng, thời gian, mức đóng tạo cơ sở giải quyết chế độ theo quy định. Với người lao động tại doanh nghiệp chậm đóng, cơ quan BHXH thực hiện xác nhận thời gian đã đóng và giải quyết các chế độ ốm đau, thai sản, hưu trí đối với trường hợp đủ điều kiện.
Như vậy, mục tiêu cuối cùng của kiểm tra không phải là gia tăng số cuộc kiểm tra hoặc số trường hợp bị xử phạt, mà là bảo đảm pháp luật được thực hiện, nghĩa vụ được khắc phục và quyền lợi người lao động được giải quyết theo quy định. Khi doanh nghiệp nhận thức rõ nghĩa vụ đóng được giám sát, đối chiếu và xử lý nếu có vi phạm, ý thức tuân thủ pháp luật cũng có điều kiện được nâng cao.
Cần nhấn mạnh, quyền kiểm tra không thay thế trách nhiệm tự giác tuân thủ pháp luật của doanh nghiệp, cũng không thay thế chức năng của các cơ quan thanh tra, quản lý nhà nước hoặc cơ quan tiến hành tố tụng. Việc duy trì quyền này nhằm hỗ trợ cơ quan BHXH thực hiện đúng trách nhiệm được giao, phát hiện sớm những vấn đề thuộc lĩnh vực quản lý và chuyển thông tin, hồ sơ đến cơ quan có thẩm quyền khi cần thiết.
Hoàn thiện cơ chế kiểm tra, bảo đảm không chồng chéo
Duy trì quyền kiểm tra không đồng nghĩa với mở rộng hoạt động kiểm tra không giới hạn. Vấn đề quan trọng là hoàn thiện cơ chế thực hiện theo hướng đúng căn cứ, đúng đối tượng, có trọng tâm, đồng thời giảm phiền hà cho doanh nghiệp chấp hành tốt pháp luật.
Đại biểu Vương Quốc Thắng đề nghị quy định rõ cơ chế chia sẻ dữ liệu và phối hợp kiểm tra liên ngành; quán triệt nguyên tắc chỉ kiểm tra khi có dấu hiệu vi phạm hoặc trên cơ sở quản lý rủi ro. Đại biểu cũng đề nghị công khai kế hoạch kiểm tra hằng năm, thống nhất kế hoạch với các cơ quan liên quan, tránh tình trạng một doanh nghiệp bị kiểm tra trùng lặp nội dung trong cùng năm hoặc liên tục trong nhiều năm.
Trước hết, cần tăng cường chia sẻ dữ liệu giữa cơ quan BHXH với cơ quan thuế, cơ quan quản lý lao động và các đơn vị liên quan. Việc đối chiếu thông tin về lao động, tiền lương và nghĩa vụ đóng sẽ hỗ trợ nhận diện những trường hợp có dấu hiệu kê khai thiếu người tham gia, kê khai tiền lương làm căn cứ đóng thấp hơn thực tế hoặc chậm đóng kéo dài. Trên cơ sở đó, cơ quan BHXH có thể đánh giá rủi ro, lựa chọn đối tượng kiểm tra phù hợp, thay vì kiểm tra dàn trải.
Kế hoạch kiểm tra cũng cần được công khai và phối hợp với kế hoạch của các cơ quan có chức năng liên quan. Cơ chế phối hợp rõ ràng giúp hạn chế trùng lặp, tạo điều kiện trao đổi thông tin, phân định trách nhiệm và sử dụng hiệu quả nguồn lực. Khi phát hiện dấu hiệu vi phạm vượt quá phạm vi xử lý của mình, cơ quan BHXH cần chuyển thông tin, hồ sơ đến cơ quan có thẩm quyền theo quy định.
Cùng với đó, cần tiếp tục phát huy ứng dụng công nghệ thông tin và phương thức kiểm tra từ xa. Kết quả kiểm tra từ xa tại 1.848 đơn vị trong 9 tháng năm 2026, thu hồi hơn 186,7 tỷ đồng tiền chậm đóng, trốn đóng, cho thấy phương thức này có thể hỗ trợ nâng cao hiệu quả quản lý. Tuy nhiên, kiểm tra từ xa phải đi đôi với yêu cầu bảo đảm chất lượng dữ liệu, quy trình xác minh và theo dõi việc thực hiện kết luận sau kiểm tra.
Một yêu cầu quan trọng khác là nâng cao trách nhiệm của cơ quan và người thực hiện kiểm tra. Mọi hoạt động cần có căn cứ rõ ràng, đúng trình tự, thủ tục và chịu sự giám sát theo quy định. Việc lựa chọn đối tượng trên cơ sở dấu hiệu vi phạm hoặc đánh giá rủi ro, kết hợp công khai kế hoạch và phối hợp liên ngành, sẽ góp phần bảo đảm tính minh bạch, khách quan, giảm chi phí tuân thủ cho doanh nghiệp.
Thực tiễn 9 tháng năm 2026 khẳng định công tác kiểm tra của hệ thống BHXH Việt Nam đã mang lại kết quả tích cực, cụ thể trong thu hồi tiền chậm đóng, phát hiện vi phạm, kiểm soát chi trả và phối hợp xử lý các vụ việc có dấu hiệu vi phạm pháp luật. Việc duy trì quyền kiểm tra cần đi đôi với cơ chế chia sẻ dữ liệu, quản lý rủi ro, phối hợp liên ngành và công khai kế hoạch kiểm tra. Khi được tổ chức chặt chẽ, minh bạch và hiệu quả, quyền kiểm tra sẽ phát huy vai trò phòng ngừa, xử lý vi phạm, góp phần bảo vệ nguồn lực các quỹ bảo hiểm và quyền lợi chính đáng của người lao động.
Phạm Chính