Thêm dư địa giảm chi phí cho nền kinh tế
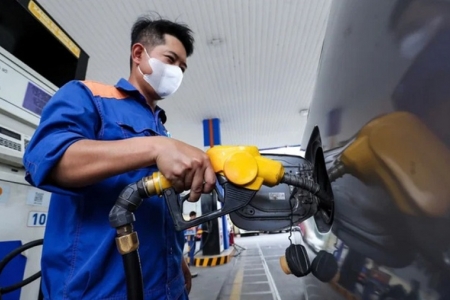
Phó Thủ tướng Nguyễn Văn Thắng vừa ký Nghị quyết số 45/2026/NQ-CP ngày 31/10/2026, quy định thuế suất thuế tiêu thụ đặc biệt đối với xăng, dầu các loại ở mức 0% từ ngày 1/11/2026 đến hết ngày 31/3/2027.
Chính sách được đưa ra trong bối cảnh giá nhiên liệu tiếp tục là một trong những yếu tố có khả năng tác động tới mặt bằng chi phí của nền kinh tế. Khi xăng dầu là đầu vào trực tiếp hoặc gián tiếp của nhiều ngành, việc giảm một sắc thuế có thể tạo thêm dư địa cho doanh nghiệp kiểm soát chi phí trong giai đoạn cuối năm và đầu năm 2027.
Tác động rõ nhất có thể xuất hiện ở những lĩnh vực sử dụng nhiều nhiên liệu như vận tải, logistics, sản xuất và xây dựng. Khi chi phí nhiên liệu giảm hoặc ít chịu áp lực tăng, doanh nghiệp có thêm khả năng giữ giá dịch vụ, cải thiện biên lợi nhuận hoặc phân bổ nguồn lực cho hoạt động sản xuất kinh doanh.
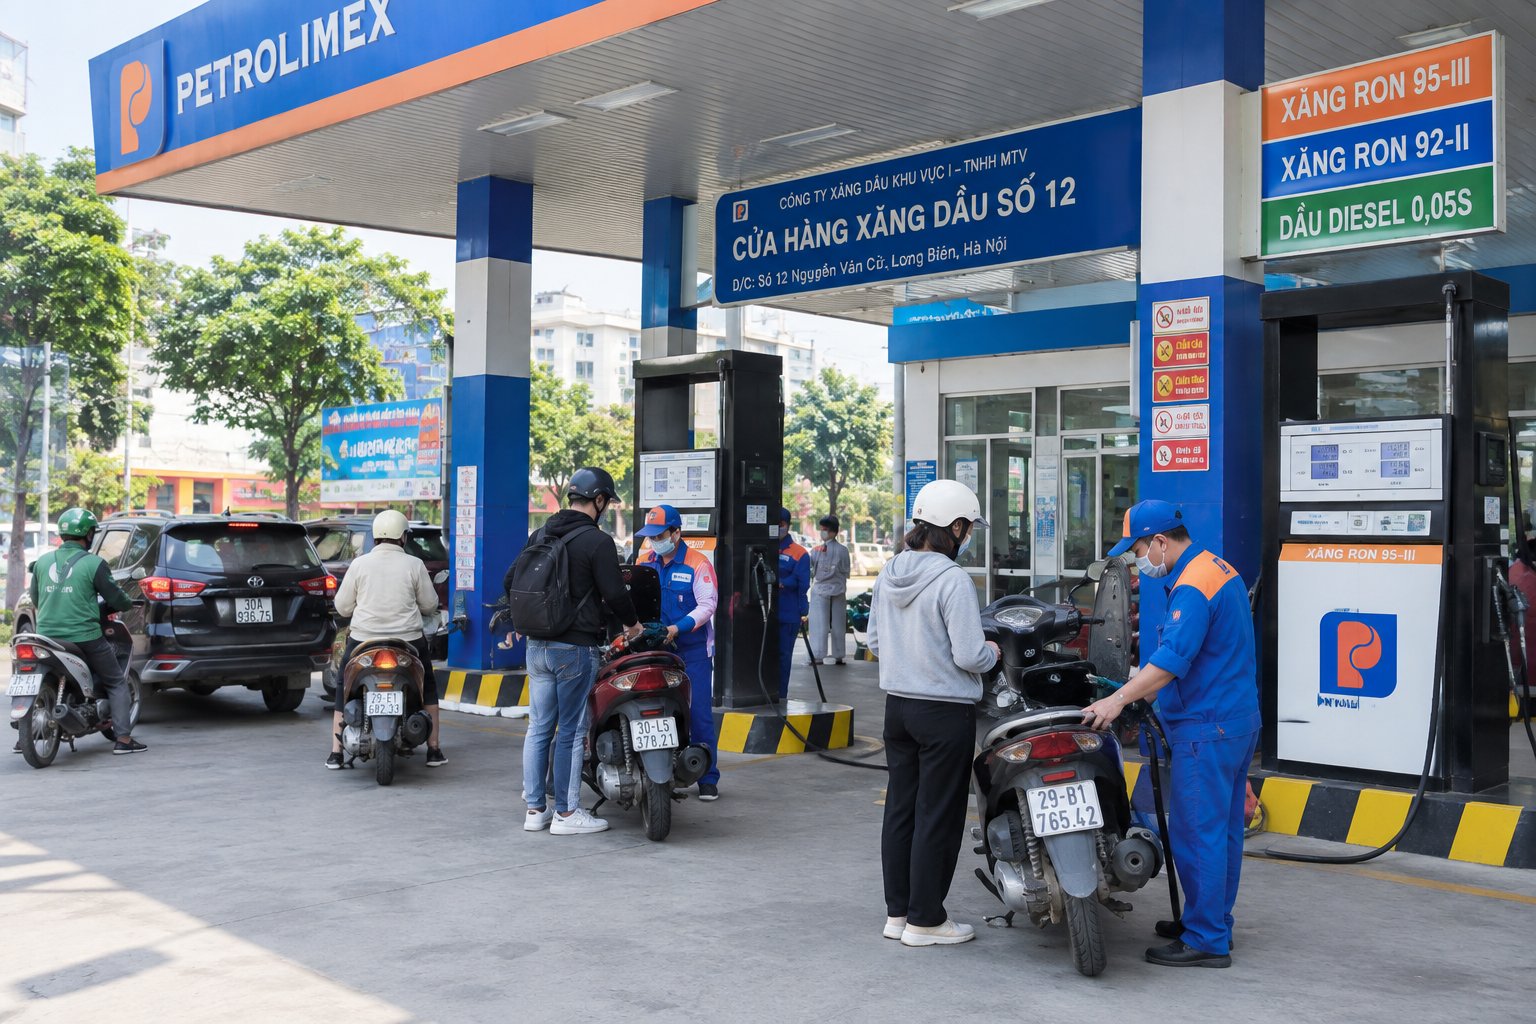
Với người dân, nhiên liệu là khoản chi phí có tính lan tỏa. Giá xăng dầu không chỉ ảnh hưởng trực tiếp đến chi phí đi lại mà còn tác động tới vận chuyển hàng hóa và giá thành nhiều sản phẩm. Vì vậy, việc duy trì mức thuế 0% có thể góp phần hạn chế một phần áp lực tăng giá trong chuỗi cung ứng.
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, trong 9 tháng năm 2026, GDP tăng 9,01%, trong khi lạm phát ở mức 4,52%. Biến động giá dầu do xung đột địa chính trị, gián đoạn nguồn cung và hoạt động của các cơ sở lọc hóa dầu tiếp tục là những yếu tố gây sức ép lên mặt bằng giá.
Trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng cao nhưng vẫn phải kiểm soát lạm phát, chính sách với xăng dầu được xem là một trong những công cụ hỗ trợ quan trọng.
Hiệu quả cuối cùng phụ thuộc vào giá bán và nguồn cung
Tuy nhiên, việc thuế tiêu thụ đặc biệt giảm về 0% không đồng nghĩa giá xăng trong nước chắc chắn giảm tương ứng. Giá bán lẻ còn chịu tác động của giá dầu thế giới, tỷ giá, nguồn cung nhập khẩu và nhiều khoản cấu thành khác.
Đây cũng là yếu tố quyết định mức độ mà chính sách thuế thực sự chuyển thành lợi ích cho doanh nghiệp và người tiêu dùng. Nếu giá dầu thế giới tăng mạnh, phần dư địa từ giảm thuế có thể bị thu hẹp. Ngược lại, khi giá dầu ổn định, tác động của chính sách sẽ rõ hơn.
Ông Bùi Ngọc Bảo, Chủ tịch Hiệp hội Xăng dầu Việt Nam cho rằng, việc không tăng thêm gánh nặng thuế giúp doanh nghiệp chủ động hơn trong dự báo chi phí và xây dựng kế hoạch tài chính. Chính sách cũng tạo thêm thời gian để doanh nghiệp củng cố nội lực và chuẩn bị cho những thay đổi trong hệ thống thuế về sau.
Đáng chú ý, Nghị quyết 45 còn cho phép xem xét rút ngắn hoặc kéo dài thời gian áp dụng nếu cần thiết để đáp ứng yêu cầu phát triển kinh tế - xã hội, bảo đảm an ninh năng lượng và ổn định thị trường xăng dầu. Bộ Công Thương có trách nhiệm đề xuất để Bộ Tài chính trình Chính phủ xem xét.
Cơ chế này tạo thêm sự linh hoạt cho điều hành, nhất là khi thị trường năng lượng quốc tế vẫn tiềm ẩn nhiều biến động.
Dù vậy, để chính sách phát huy hiệu quả, giảm thuế cần đi cùng bảo đảm nguồn cung và điều hành thị trường minh bạch. Cơ quan quản lý cũng cần theo dõi sát mức độ truyền dẫn từ chi phí đầu vào tới giá bán lẻ, tránh để lợi ích từ chính sách bị triệt tiêu bởi những biến động khác trên thị trường.
Với doanh nghiệp, khoảng thời gian từ nay đến tháng 3/2027 có thể tạo thêm dư địa để giảm áp lực chi phí, nhưng lợi ích thực tế sẽ khác nhau tùy ngành. Với nền kinh tế, ý nghĩa lớn hơn của chính sách nằm ở khả năng tạo một “vùng đệm” trước biến động giá năng lượng, qua đó hỗ trợ đồng thời mục tiêu tăng trưởng và ổn định mặt bằng giá.
Nam Sơn (t/h)