Không hoàn thuế rượu bia, thuốc lá, gỗ tạm nhập tái xuất 'lách luật'
Quy định trên của Bộ Tài chính để phòng ngừa tình trạng buôn lậu, gian lận thương mại đối với một số mặt hàng nhạy cảm như rượu, bia, thuốc lá, gỗ nhập khẩu.

Cơ quan hải quan chỉ thực hiện việc chuyển luồng để kiểm tra thực tế 100% trong trường hợp phát hiện DN có dấu hiệu vi phạm. Ảnh minh họa
Kiểm tra thực tế 100% hàng nhập có dấu hiệu vi phạm
Cuối năm 2014, Bộ Tài chính đã ban hành công văn 19128/BTC-TCHQ yêu cầu cơ quan hải quan phải thực hiện kiểm tra thực tế 100% lô hàng rượu, bia, thuốc lá, gỗ khi nhập khẩu và kiểm tra thực tế 100% lô hàng khi tái xuất, xác nhận đầy đủ, chính xác về thủ tục, hồ sơ hải quan theo quy định.
Trong văn bản trả lời vướng mắc của Hiệp hội DN tỉnh Hà Tĩnh khi thực hiện yêu cầu trên, Tổng cục Hải quan cho biết, công văn 19128/BTC-TCHQ chỉ áp dụng đối với trường hợp hàng hóa thuốc lá, rượu, bia, gỗ khi nhập khẩu theo loại hình kinh doanh sau đó xuất khẩu sang nước thứ ba có liên quan đến việc hoàn thuế nhập khẩu và không thu thuế khi tái xuất. Do đó, cần kiểm tra hải quan 100% để phòng ngừa buôn lậu, gian lận thương mại, đảm bảo môi trường kinh doanh bình đẳng cho các DN.
Tuy nhiên, cũng theo Tổng cục Hải quan, sau khi nhận được phản ánh về những khó khăn vướng mắc khi kiểm tra thực tế 100% các lô hàng gỗ nhập khẩu, giữa tháng 1 vừa qua, Bộ Tài chính đã có văn bản hướng dẫn cụ thể yêu cầu trên.
Theo đó, khi làm thủ tục nhập khẩu đối với các lô hàng gỗ theo loại hình nhập kinh doanh, việc phân luồng tờ khai nhập khẩu thực hiện theo nguyên tắc quản lý rủi ro theo quy định hiện hành. Cơ quan hải quan chỉ thực hiện việc chuyển luồng để kiểm tra thực tế 100% hàng hóa nhập khẩu trong trường hợp phát hiện DN có dấu hiệu vi phạm, gian lận thương mại, buôn lậu đối với lô hàng nhập khẩu.
Trường hợp DN tái xuất hàng hóa có nguồn gốc nhập khẩu sang nước thứ ba thì cơ quan hải quan thực hiện kiểm tra thực tế 100% các lô hàng gỗ để thực hiện việc đối chiếu mô tả hàng hóa trên tờ khai nhập khẩu với thực tế hàng hóa tái xuất; xác định sự phù hợp về số lượng, chủng loại... giữa lô hàng gỗ xuất khẩu với lô hàng trước đây nhập khẩu.
Không hoàn thuế hàng tiêu thụ nội địa nhưng lại tái xuất
Cũng tại công văn 19128/BTC-TCHQ nói trên, để phòng ngừa tình trạng buôn lậu, gian lận thương mại đối với một số mặt hàng nhạy cảm, Bộ Tài chính chỉ đạo các cục hải quan tỉnh, thành phố không thực hiện hoàn thuế đối với các mặt hàng rượu, bia, thuốc lá, gỗ nhập khẩu sau đó tái xuất nhưng quá hạn 365 ngày kể từ ngày nhập khẩu.
Tuy nhiên, Tổng cục Hải quan cho biết, quy định này chỉ áp dụng đối với trường hợp DN mở tờ khai theo loại hình nhập khẩu kinh doanh để tiêu thụ nội địa nhưng sau đó xuất khẩu kinh doanh sang nước thứ ba. Đối với các trường hợp khác vẫn thực hiện theo quy định hiện hành tại Thông tư 128/2013/TT-BTC (TT 128).
Cụ thể, trường hợp DN mở tờ khai nhập khẩu theo loại hình nhập khẩu nguyên liệu để sản xuất hàng xuất khẩu thì DN được xét hoàn thuế nhập khẩu, không thu thuế xuất khẩu không giới hạn thời gian là 365 ngày (theo quy định tại điểm c1 khoản 5 Điều 112 TT 128).
Trường hợp DN nhập khẩu nguyên liệu, vật tư để sản xuất hàng hóa tiêu thụ trong nước sau đó tìm được thị trường xuất khẩu và đưa số nguyên liệu, vật tư này vào sản xuất hàng hóa xuất khẩu, đã thực xuất khẩu sản phẩm (thời hạn tối đa cho phép là 02 năm kể từ ngày đăng ký tờ khai nhập khẩu nguyên liệu, vật tư đến ngày đăng ký tờ khai xuất khẩu sản phẩm cuối cùng có sử dụng nguyên liệu, vật tư của tờ khai đề nghị hoàn thuế) thì được xét hoàn thuế nhập khẩu và không phải nộp thuế xuất khẩu đối với hàng hóa xuất khẩu có đủ điều kiện xác định là được chế biến từ toàn bộ nguyên liệu nhập khẩu (theo quy định tại điểm c2 khoản 5 Điều 112 TT 128).
Trường hợp nhập khẩu nguyên liệu, vật tư (trừ sản phẩm hoàn chỉnh) để thực hiện hợp đồng gia công (không do bên nước ngoài đặt gia công cung cấp mà do DN nhận gia công tự nhập khẩu để thực hiện hợp đồng gia công đã ký với khách hàng nước ngoài), khi thực xuất khẩu sản phẩm sẽ được xét hoàn thuế nhập khẩu như đối với nguyên liệu, vật tư nhập khẩu để sản xuất hàng hóa xuất khẩu thì được xét hoàn thuế nhập khẩu và không phải nộp thuế xuất khẩu đối với hàng hóa xuất khẩu có đủ điều kiện xác định là được chế biến từ toàn bộ nguyên liệu nhập khẩu (theo quy định tại điểm c3 khoản 5 Điều 112 TT 128).
Trường hợp DN nhập khẩu nguyên liệu, vật tư sản xuất sản phẩm sau đó bán sản phẩm (sản phẩm hoàn chỉnh hoặc sản phẩm chưa hoàn chỉnh) cho DN khác để trực tiếp sản xuất, gia công hàng hóa xuất khẩu thì sau khi DN sản xuất, gia công hàng hóa xuất khẩu đã xuất khẩu sản phẩm ra nước ngoài; DN nhập khẩu nguyên liệu, vật tư được hoàn thuế nhập khẩu tương ứng với phần DN khác dùng sản xuất sản phẩm và đã thực xuất khẩu nêu đáp ứng đầy đủ các điều kiện như hướng dẫn nêu trên thì được xét hoàn thuế nhập khẩu và không phải nộp thuế xuất khẩu đối với hàng hóa xuất khẩu có đủ điều kiện xác định là được chế biến từ toàn bộ nguyên liệu nhập khẩu (theo quy định tại điểm c3 khoản 5 Điều 112 TT 128).
Trường hợp DN nhập khẩu nguyên liệu, vật tư sản xuất sản phẩm sau đó bán sản phẩm (sản phẩm hoàn chỉnh hoặc sản phẩm chưa hoàn chỉnh) cho DN khác để trực tiếp xuất khẩu ra nước ngoài. Sau khi DN mua sản phẩm của DN sản xuất đã xuất khẩu sản phẩm ra nước ngoài thì DN nhập khẩu nguyên liệu, vật tư được hoàn thuế nhập khẩu tương ứng với số lượng sản phẩm thực xuất khẩu nếu đáp ứng đầy đủ các điều kiện nêu tại điểm c.5 khoản 5 Điều 112 TT 128.
DN phải thông báo định mức nguyên liệu, vật tư nhập khẩu để sản xuất hàng xuất khẩu và đăng ký sản phẩm xuất khẩu theo quy định tại Điều 37 Thông tư 128/2013/TT-BTC. Hồ sơ, thủ tục hoàn thuế, không thu thuế thực hiện theo quy định tại Điều 117, Điều 126 TT 128.
H.L
Bài viết khác
Dự báo Việt Nam đứng đầu khu vực ASEAN-6 về tốc độ tăng trưởng
Tăng trưởng của khu vực ASEAN-6 (gồm Việt Nam, Indonesia, Malaysia, Singapore, Philippines và Thái Lan) sẽ được hỗ trợ bởi đầu tư nước ngoài và hình thành vốn bền vững, quá trình công nghiệp hóa và phát triển cơ sở hạ tầng liên tục, cũng như những cải thiện về năng suất nhờ áp dụng công nghệ...
Cà Mau đặt mục tiêu khu vực dịch vụ tăng trên 15% trong quý IV
Với xuất khẩu, bán lẻ và du lịch được dự báo tiếp tục tăng trong tháng 9, Cà Mau đang chuẩn bị các giải pháp cho chặng nước rút cuối năm. Tỉnh đặt mục tiêu khu vực dịch vụ tăng trưởng 11,8% trong năm 2026, riêng quý IV phấn đấu đạt trên 15%, góp thêm động lực cho tăng trưởng GRDP.
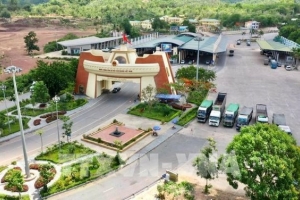
Cửa khẩu quốc tế Lao Bảo - La Lay: Giao thương mở rộng, kiểm soát rủi ro phải đi trước
Kim ngạch xuất nhập khẩu qua địa bàn tỉnh Quảng Trị 8 tháng năm 2026 đạt 1,842 tỷ USD, tăng 4,7% so với cùng kỳ.
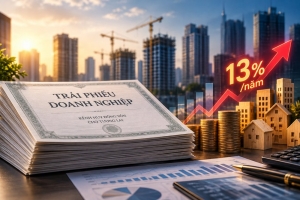
Trái phiếu doanh nghiệp phục hồi nhưng dòng vốn chưa lan tỏa
Thị trường trái phiếu doanh nghiệp đang ghi nhận sự cải thiện về quy mô huy động, nhưng dòng vốn vẫn tập trung chủ yếu vào ngân hàng và bất động sản. Khi lượng trái phiếu đáo hạn lớn dần xuất hiện trong các năm tới, khả năng tiếp cận vốn mới và năng lực tái cấp vốn sẽ là phép thử quan trọng đối với doanh nghiệp.
FDI không chỉ mang vốn, chính sách mới hướng tới giá trị lan tỏa
Thay vì tập trung vào ưu đãi thuế để thu hút đầu tư, dự thảo Luật sửa đổi, bổ sung một số điều của Luật Đầu tư đang đặt trọng tâm vào kết quả mà dự án FDI tạo ra cho nền kinh tế, từ chuyển giao công nghệ, đào tạo nhân lực đến phát triển nhà cung ứng Việt Nam.
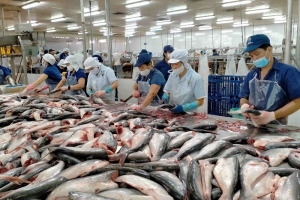
Cá tra Việt Nam trước sức ép thuế và bảo hộ tại Hoa Kỳ
Xuất khẩu cá tra Việt Nam sang Hoa Kỳ đang bước vào giai đoạn khó khăn hơn khi chi phí nhập khẩu tăng, các biện pháp phòng vệ thương mại tiếp tục duy trì và xu hướng ưu tiên sản phẩm nuôi trong nước ngày càng rõ. Khi nhà nhập khẩu cũng thận trọng với lượng hàng tồn kho, dư địa để doanh nghiệp chuyển phần chi phí tăng thêm vào giá bán bị thu hẹp, buộc ngành cá tra phải tính lại chiến lược tại thị trường này.
Giảm áp lực chi phí, giữ ổn định mặt bằng giá cuối năm
Trong bối cảnh giá năng lượng, nguyên vật liệu và nhiều yếu tố đầu vào vẫn tiềm ẩn biến động, công tác điều hành giá những tháng cuối năm 2026 được đặt trọng tâm vào kiểm soát lạm phát nhưng không làm suy giảm động lực tăng trưởng. Chính sách thuế, phí tiếp tục được sử dụng như một công cụ hỗ trợ giảm chi phí cho doanh nghiệp, người dân, đồng thời góp phần ổn định giá các nhóm hàng thiết yếu.
Hà Tĩnh chủ động rà soát các điểm nghẽn tiêu thoát nước tại Khu kinh tế Vũng Áng
Trước nguy cơ mưa lớn tiếp tục gây ngập úng, tỉnh Hà Tĩnh đang rà soát các điểm nghẽn trong hệ thống tiêu thoát nước tại Khu kinh tế Vũng Áng, đồng thời yêu cầu các địa phương, doanh nghiệp chủ động phương án ứng phó, bảo đảm an toàn cho người dân và hoạt động sản xuất.
Nghệ An đẩy nhanh mặt bằng, vật liệu để tăng tốc cao tốc Vinh - Thanh Thủy
Chiều 16/9, kiểm tra tiến độ dự án cao tốc Vinh - Thanh Thủy, Chủ tịch UBND tỉnh Nghệ An Võ Trọng Hải yêu cầu các địa phương tập trung tháo gỡ vướng mắc về giải phóng mặt bằng, các đơn vị chủ động nguồn vật liệu, thiết bị và mở thêm mũi thi công nhằm bảo đảm tiến độ dự án.
Cơ chế hoạt động và quản lý tài chính của Công ty TNHH MTV Mua bán nợ Việt Nam
Phó Thủ tướng Nguyễn Văn Thắng thay mặt Chính phủ ký ban hành Nghị định số 358/2026/NĐ-CP ngày 15/9/2026 quy định về cơ chế hoạt động và quản lý tài chính của Công ty trách nhiệm hữu hạn một thành viên Mua bán nợ Việt Nam (DATC).