Vật liệu xây dựng đón kỳ vọng từ nhu cầu nội địa
Trong Báo cáo chiến lược quý IV/2026, Công ty Cổ phần Chứng khoán BIDV (BSC) điều chỉnh tích cực hơn quan điểm đối với ngành vật liệu xây dựng, đưa lĩnh vực này trở thành một trong những nhóm ưu tiên trong chiến lược đầu tư giai đoạn cuối năm 2026 và năm 2027.
Cơ sở của sự thay đổi đến từ kỳ vọng hoạt động đầu tư và xây dựng tiếp tục được thúc đẩy, đặc biệt khi tiến độ giải ngân vốn đầu tư công tại Hà Nội và TP. Hồ Chí Minh được dự báo tăng tốc.
Theo BSC, kết quả kinh doanh của nhóm doanh nghiệp vật liệu xây dựng trong quý IV/2026 có thể cải thiện so với quý trước, nhờ nhu cầu tiêu thụ theo mùa và việc các dự án bất động sản đẩy nhanh tiến độ thi công vào cuối năm.
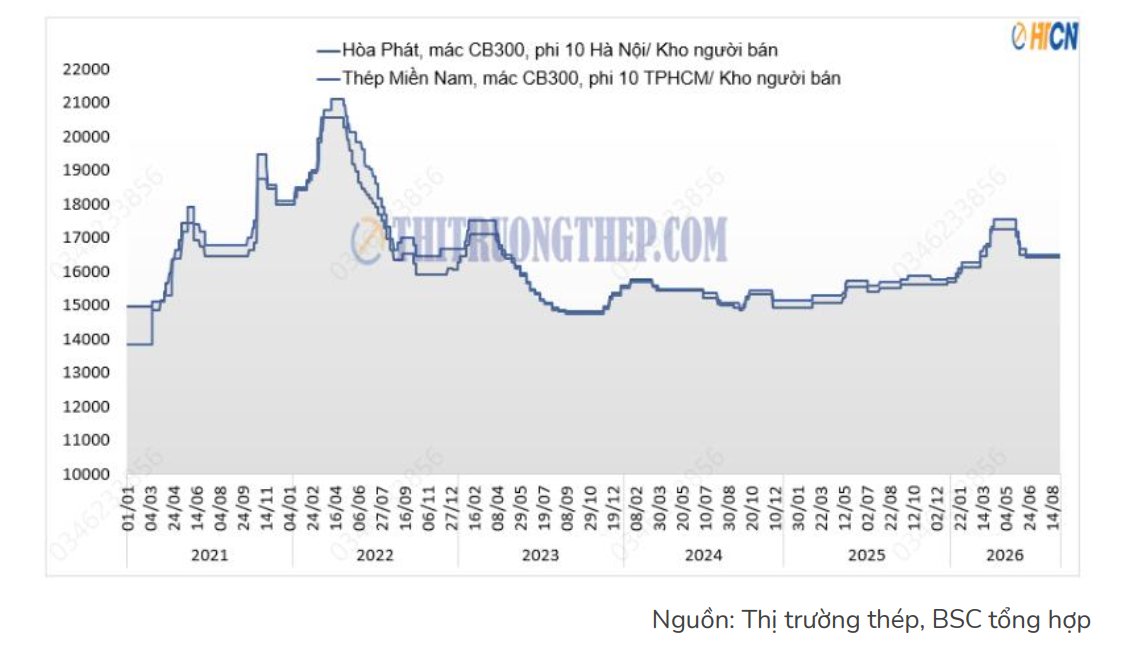
Yếu tố giá bán cũng được kỳ vọng đóng góp vào triển vọng kinh doanh. Báo cáo ghi nhận, vào đầu tháng 10/2026, giá xi măng tăng khoảng 2–8% so với tháng trước, trong khi giá thép xây dựng tăng khoảng 2%. BSC đánh giá diễn biến này có liên quan đến nhu cầu nội địa và sự gia tăng chi phí năng lượng, vận chuyển trong bối cảnh căng thẳng địa chính trị.
Phân tích về tác động của các động lực tăng trưởng kinh tế đối với doanh nghiệp niêm yết, ông Phan Quốc Bửu, Giám đốc Trung tâm Phân tích Công ty Cổ phần Chứng khoán BIDV (BSC), từng nhận định rằng đầu tư công là một trong những động lực có tác động trực tiếp đến hoạt động kinh doanh trong nửa cuối năm 2026, song hiệu quả sẽ được phản ánh theo từng giai đoạn.
Theo phân tích của ông Bửu, khi khối lượng thi công được nghiệm thu, doanh thu và lợi nhuận có thể xuất hiện trước ở nhóm doanh nghiệp xây dựng hạ tầng, sau đó lan tỏa sang thép, vật liệu xây dựng và các đơn vị cung ứng liên quan. Đồng thời, nguồn vốn đầu tư công được giải ngân trở lại hệ thống ngân hàng cũng góp phần bổ sung tiền gửi, giảm áp lực thanh khoản và tạo thêm dư địa cho hoạt động tín dụng.
Nhìn từ góc độ này, triển vọng tăng trưởng của nhóm vật liệu xây dựng không chỉ phụ thuộc vào diễn biến giá bán, mà còn gắn với tiến độ triển khai các dự án và khả năng chuyển hóa nhu cầu đầu tư thành sản lượng tiêu thụ thực tế.
Tuy nhiên, BSC nhận định cơ hội giữa các doanh nghiệp trong ngành không hoàn toàn đồng đều.
Đối với ngành thép, Hòa Phát (HPG) được đánh giá có thể hưởng lợi từ việc nhà máy Dung Quất 2 đi vào hoạt động ổn định, qua đó nâng sản lượng và tăng khả năng đáp ứng nhu cầu thị trường.
Cùng với đó, BSC kỳ vọng giá bán thép cuộn cán nóng (HRC) được hỗ trợ bởi các biện pháp phòng vệ thương mại, tạo điều kiện để doanh nghiệp gia tăng thị phần tại thị trường trong nước.
Ở lĩnh vực xi măng, BSC lựa chọn Hà Tiên 1 (HT1) với kỳ vọng sản lượng tiêu thụ tăng khoảng 7–10% so với cùng kỳ, nhờ nhu cầu từ hoạt động đầu tư công và thị trường bất động sản.
Ngược lại, một số doanh nghiệp nhựa xây dựng và thương mại thép vẫn có thể chịu sức ép từ chi phí nguyên liệu, biến động giá bán và biên lợi nhuận.
Những đánh giá này cho thấy cơ hội của ngành vật liệu xây dựng không trải đều, mà tập trung vào các doanh nghiệp có lợi thế cạnh tranh, thị phần nội địa lớn và khả năng mở rộng sản lượng.
Bất động sản nhà ở vẫn chịu sức ép thanh khoản
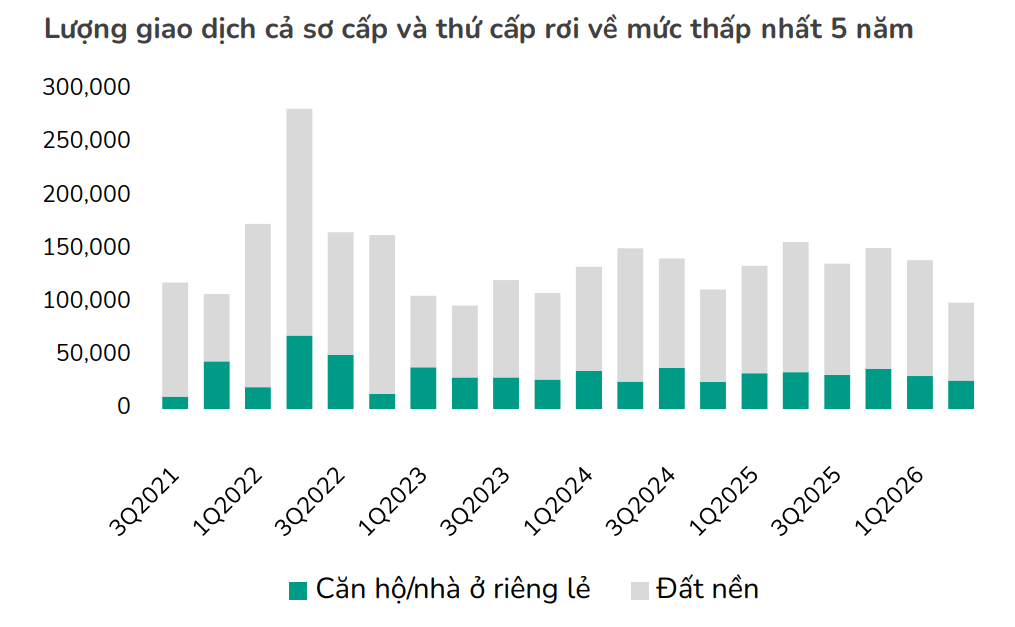
Trái với triển vọng tích cực hơn của nhóm vật liệu xây dựng, BSC hạ quan điểm đối với lĩnh vực bất động sản nhà ở khi hoạt động bán hàng của phần lớn doanh nghiệp, ngoại trừ Vinhomes (VHM), chưa có nhiều tín hiệu khả quan.
Theo số liệu Bộ Xây dựng được BSC tổng hợp, quý II/2026, thị trường ghi nhận khoảng 100.005 giao dịch bất động sản, giảm 36,3% so với cùng kỳ và xuống mức thấp nhất trong vòng 5 năm.
Trong khi giao dịch suy giảm, lượng sản phẩm tồn kho sẵn sàng để bán tiếp tục tăng. Đến cuối quý III/2026, con số này đạt khoảng 51.950 sản phẩm, tăng 98,5% so với cùng kỳ và tăng 32,2% so với quý trước.
Sự gia tăng nguồn cung trong bối cảnh sức mua còn hạn chế đặt ra thách thức đối với khả năng tiêu thụ và dòng tiền của các chủ đầu tư.
Theo phân tích của BSC, lãi suất vay mua nhà duy trì ở mức cao khiến nhu cầu sử dụng đòn bẩy tài chính bị ảnh hưởng. Đồng thời, một bộ phận người mua nhà có thể chịu áp lực trả nợ lớn hơn khi kết thúc thời gian ưu đãi hoặc ân hạn.
Trong các nhận định đưa ra hồi tháng 7/2026, ông Phan Quốc Bửu từng đề cập đến những yếu tố có thể hỗ trợ ngành bất động sản, bao gồm triển vọng lãi suất tạo đỉnh, tiến trình tháo gỡ vướng mắc pháp lý và lượng doanh số đã bán nhưng chưa bàn giao của các doanh nghiệp.
Tuy nhiên, những động lực kỳ vọng này vẫn cần thời gian để phản ánh vào hoạt động kinh doanh. Đến Báo cáo chiến lược quý IV/2026, BSC đã điều chỉnh thận trọng hơn khi đánh giá triển vọng bán hàng và khả năng hấp thụ của thị trường chưa thực sự cải thiện.
Đáng chú ý, kết quả kinh doanh của các doanh nghiệp bất động sản cũng cho thấy mức độ phân hóa lớn.
Trong 6 tháng đầu năm 2026, lợi nhuận ròng của nhóm doanh nghiệp bất động sản thuộc phạm vi phân tích tăng 312% so với cùng kỳ, lên 58.596 tỷ đồng. Tuy nhiên, khi loại trừ đóng góp của VHM, phần lớn mức tăng lợi nhuận lại đến từ thu nhập tài chính, trong khi đóng góp từ hoạt động kinh doanh cốt lõi chưa thực sự nổi bật.
Điều này phản ánh khoảng cách giữa bức tranh lợi nhuận kế toán và khả năng phục hồi hoạt động bán hàng của một bộ phận doanh nghiệp địa ốc.
BSC cho rằng thị trường bất động sản nhà ở có thể tiếp tục trầm lắng đến hết năm 2027 nếu những trở ngại liên quan đến lãi suất và khả năng hấp thụ chưa được cải thiện rõ rệt.
Định giá thấp mở ra cơ hội, nhưng cần thời gian kiểm chứng
Dù thận trọng với triển vọng ngắn hạn, BSC không phủ nhận dư địa phục hồi dài hạn của thị trường bất động sản.
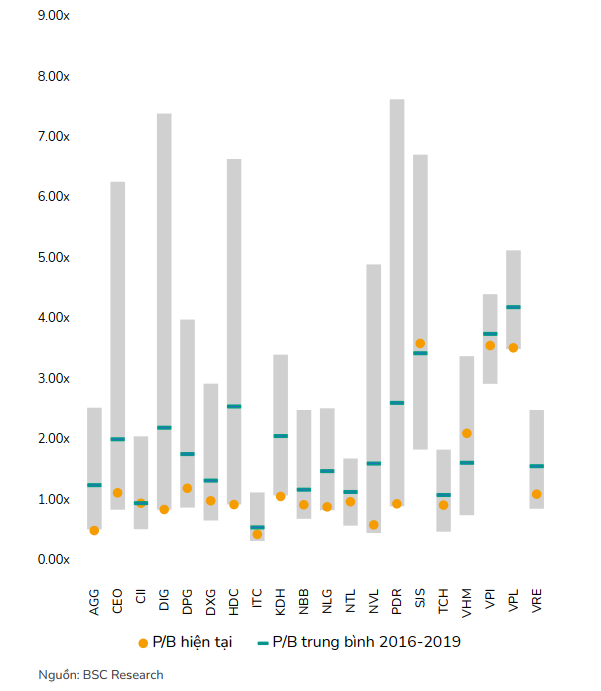
Theo báo cáo, hệ số P/B của ngành đang ở mức khoảng 0,96 lần, tương đương vùng đáy của chu kỳ năm 2022. Đây được xem là một trong những cơ sở để BSC đánh giá khả năng tích lũy cổ phiếu cho mục tiêu dài hạn.
BSC dự phóng doanh số mở bán mới của nhóm doanh nghiệp bất động sản theo dõi tăng 30% trong năm 2026 và 51% trong năm 2027. Tuy nhiên, nếu loại trừ VHM, doanh số mở bán mới được dự báo giảm 22% trong năm 2026 trước khi tăng trở lại 44% vào năm 2027.
Những con số này tiếp tục cho thấy vai trò chi phối của các doanh nghiệp đầu ngành và sự khác biệt đáng kể về năng lực bán hàng.
Trong chiến lược đầu tư, BSC duy trì quan điểm trung lập đối với ngành bất động sản, đồng thời dành sự quan tâm cho các doanh nghiệp có chuyển biến hoạt động rõ nét hơn như TCH và NLG.
Ở chiều ngược lại, vật liệu xây dựng được ưu tiên nhờ triển vọng nhu cầu từ các hoạt động đầu tư, thi công và xây dựng cơ sở hạ tầng.
Từ góc nhìn lựa chọn cổ phiếu, ông Phan Quốc Bửu cũng từng nhấn mạnh tầm quan trọng của khả năng hiện thực hóa triển vọng tăng trưởng thành lợi nhuận. Theo đó, dù những câu chuyện về ngành có thể thu hút sự chú ý của thị trường trong ngắn hạn, hiệu quả kinh doanh thực tế vẫn là yếu tố quyết định đối với triển vọng của doanh nghiệp.
Sự điều chỉnh quan điểm của BSC cho thấy triển vọng phục hồi kinh tế không đồng nghĩa với việc tất cả các lĩnh vực liên quan đều có cơ hội tăng trưởng như nhau.
Trong giai đoạn tới, khả năng chuyển hóa nhu cầu thị trường thành doanh thu, lợi nhuận và dòng tiền thực tế sẽ là yếu tố quan trọng để phân biệt cơ hội đầu tư giữa các doanh nghiệp, thay vì chỉ dựa vào kỳ vọng phục hồi chung của từng nhóm ngành.
Anh Vũ