Không còn là cuộc đua phủ kín mặt bằng
Sự xuất hiện của WiN ON với 6 cửa hàng thử nghiệm tại Hà Nội và TP.HCM cho thấy sức hút của phân khúc bán lẻ tiện lợi vẫn rất lớn. Theo DPS Media, thị trường này đạt khoảng 12.160 tỷ đồng năm 2025 và tăng trưởng hơn 13% mỗi năm.
Nhưng quy mô tăng trưởng cũng kéo theo một thay đổi quan trọng: thị trường không còn ở giai đoạn chỉ cần có mặt bằng đẹp và mở cửa 24/7 là có thể thu hút khách.
Circle K, GS25, FamilyMart, Ministop, 7-Eleven cùng nhiều thương hiệu khác đã hình thành mạng lưới đáng kể tại các đô thị. Khi khoảng cách về độ phủ dần được thu hẹp, doanh nghiệp phải tìm cách tạo ra lý do để khách hàng lựa chọn mình thay vì cửa hàng đối diện hoặc một điểm bán cách đó vài trăm mét.
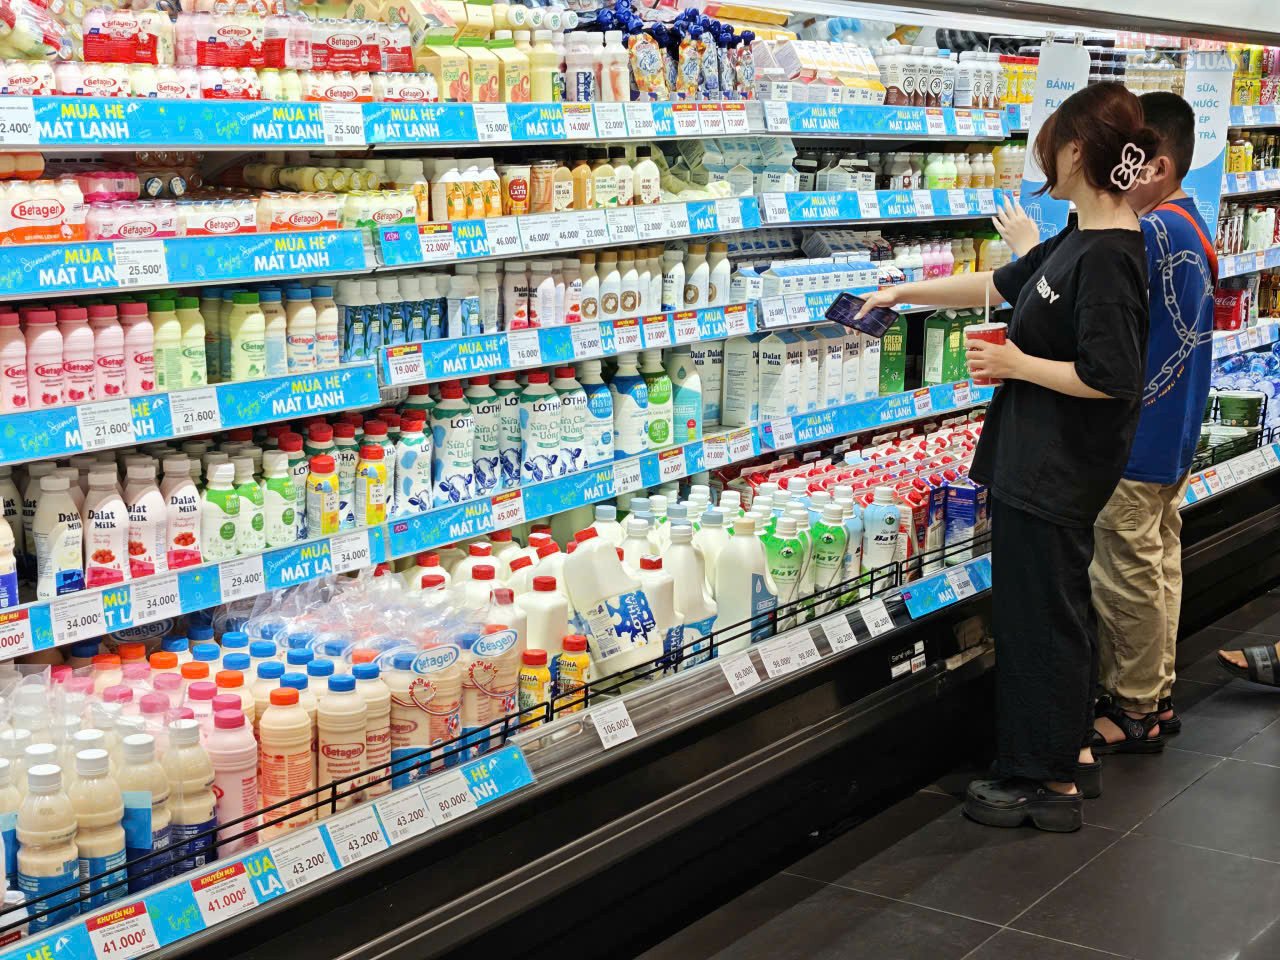
Đây là bài toán khó bởi cửa hàng tiện lợi vốn có giá trị đơn hàng không cao. Người tiêu dùng thường ghé mua một vài món phục vụ nhu cầu tức thời. Muốn tăng hiệu quả, doanh nghiệp phải biến những lượt mua nhỏ thành thói quen tiêu dùng thường xuyên.
Theo bà Đinh Thị Nho, Giám đốc Kinh doanh Metric, nhóm khách hàng trẻ và nhịp sống đô thị đang thúc đẩy nhu cầu mua sắm nhanh, thanh toán điện tử, thực phẩm chế biến sẵn và các dịch vụ tiện ích.
Điều này mở ra cơ hội để cửa hàng tiện lợi không chỉ là nơi mua chai nước hay gói đồ ăn, mà trở thành điểm đáp ứng nhiều nhu cầu trong ngày.
“Giữ chân” khách quan trọng hơn mở thêm cửa hàng
Thách thức nằm ở chỗ mỗi nhu cầu mới lại kéo theo chi phí vận hành. Thực phẩm chế biến sẵn cần kiểm soát tồn kho và hao hụt; hoạt động 24/7 cần thêm nhân sự, điện và chi phí quản lý. Nếu tăng danh mục sản phẩm nhưng tốc độ bán không đủ nhanh, doanh nghiệp có thể phải trả giá bằng biên lợi nhuận.
Theo ông Lê Huy Hoàng, Giám đốc Nghiên cứu B&Company, doanh thu bình quân của các cửa hàng thuộc chuỗi ngoại khoảng 360.000-400.000 USD mỗi năm, nhưng chi phí vận hành cao vẫn tạo áp lực lên khả năng sinh lời.
Vì vậy, cuộc cạnh tranh sắp tới có thể tập trung vào khả năng phân tích từng khu vực và cá nhân hóa danh mục hàng hóa. Cửa hàng gần trường học cần một cơ cấu sản phẩm khác điểm bán gần khu văn phòng; cửa hàng ở khu dân cư lại có nhu cầu khác với điểm bán tại khu vực hoạt động về đêm.
Với doanh nghiệp nội, lợi thế am hiểu người tiêu dùng Việt có thể giúp rút ngắn quá trình này. Bà Đoàn Thị Hương Thanh, Phó Chủ tịch Thường trực Hiệp hội Các nhà bán lẻ Việt Nam cho rằng, nhà bán lẻ trong nước có kinh nghiệm phục vụ nhu cầu thực phẩm tươi sống, hàng thiết yếu và phát triển điểm bán gần khu dân cư.
Tuy nhiên, lợi thế này chỉ thực sự có giá trị nếu chuyển thành trải nghiệm khác biệt. Chuyên gia kinh tế Ngô Trí Long cảnh báo, doanh nghiệp nội sẽ khó tạo vị thế nếu chỉ xây dựng mô hình cửa hàng “na ná” các chuỗi đang có trên thị trường.
Do đó, thay vì chỉ đặt mục tiêu tăng số lượng cửa hàng, các chuỗi cần theo dõi những chỉ số sâu hơn như tần suất khách quay lại, giá trị mỗi giỏ hàng, doanh thu theo khung giờ, tỷ lệ hàng hủy và lợi nhuận trên từng mét vuông.
Thị trường hơn 12.000 tỷ đồng vẫn còn cơ hội, nhưng giai đoạn tiếp theo sẽ không đơn thuần là cuộc đua ai mở được nhiều cửa hàng nhất. Chuỗi nào biến được cửa hàng thành một phần trong thói quen tiêu dùng hằng ngày, đồng thời kiểm soát được chi phí phía sau mỗi lượt mua, mới có khả năng đi đường dài.
Nam Sơn (t/h)