Phát triển chưa xứng tầm
Cục Quản lý, Giám sát bảo hiểm - Bộ Tài chính, thông tin cho biết: Thực hiện Nghị định số 58/2018/NĐ-CP về bảo hiểm nông nghiệp, bảo hiểm nông nghiệp theo chính sách hỗ trợ phí bảo hiểm triển khai từ năm 2019-đến nay: Từ năm 2019-2021 có 16.731 hộ dân, tổ chức tham gia bảo hiểm nông nghiệp; từ năm 2022 đến nay có 3.280 hộ, tổ chưc tham gia. Giá trị được bảo hiểm 146,33 tỷ đồng (2019-2022), 65 tỷ đồng (2022 đến nay). Tổng phí bảo hiểm 6,87 tỷ đồng (2019-2022), 2,38 tỷ đồng (2022 đến nay). Trong đó, ngân sách hỗ trợ 5,72 tỷ đồng (2019-2022), 2,14 tỷ đồng (2022 đến nay). Bổi thường bảo hiểm 197,5 triệu đồng (2019-2022), 84 triệu đồng (2022 đến nay). Bảo hiểm nông nghiệp theo cơ chế thương mại giai đoạn 2018 - tháng 8/2026: 19/32 doanh nghiệp bảo hiểm phi nhân thọ được cấp phép triển khai nghiệp vụ bảo hiểm nông nghiệp; Doanh thu phí bảo hiểm gốc của nghiệp vụ bảo hiểm nông nghiệp khoảng 398,1 tỷ đồng; Bồi thường bảo hiểm 112 tỷ đồng; Tỷ trọng doanh thu bảo hiểm nông nghiệp trong tổng doanh thu phí bảo hiểm gốc của doanh nghiệp bảo hiểm phi nhân thọ là khoảng 0,07%....
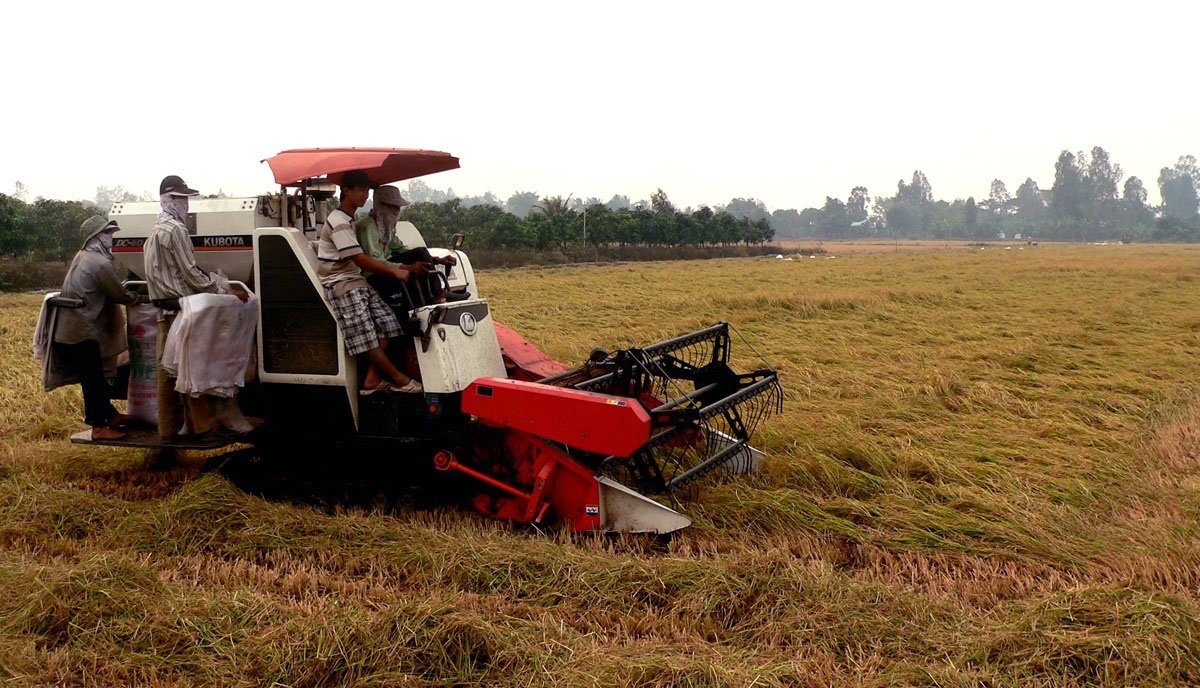
Theo Cục Quản lý, Giám sát bảo hiểm, kết quả triển khai này đạt được vẫn còn khiêm tốn, thấp hơn kỳ vọng chính sách (chỉ có cây lúa và vật nuôi một số địa bàn).
Nguyên nhân chưa đạt kỳ vọng là: Bào hiểm nông nghiệp là nghiệp vụ phức tạp, rủi ro cao - thách thức chung không chỉ ở Việt Nam mà trên toàn thế giới. Đòi hỏi doanh nghiệp bảo hiểm có năng lực tài chính, nhân sự, mạng lưới phân phối rộng và sự hỗ trợ của các nhà tái bảo hiểm quốc tế; Số lượng nhà tái bảo hiểm tham gia còn hạn chế và thận trọng trong định phí tại Việt Nam do dữ liệu, kinh nghiệm hạn chế. Nhận thức và mức độ tham gia bảo hiểm nông nghiệp của một bộ phận nông dân và tổ chức sản xuất nông nghiệp còn hạn chế; công tác quản trị và phòng ngừa rủi ro trong sản xuất nông nghiệp vẫn cần tiếp tục được cải thiện. Tại địa phương dù một số nơi đã có kinh nghiệm từ giai đoạn thí điểm (2011-2013), bảo hiểm nông nghiệp vẫn là lĩnh vực mới và phức tạp nên việc tổ chức thực hiện ở một số địa phương, cơ sở còn lúng túng.
Những điểm mới sửa đổi, bổ sung
Nghị định 346/2026/NĐ-CP gồm 20 điều (trong đó Sửa đổi, bổ sung quy định hiện hành: 12 Điều; bổ sung quy định mới: 4 Điều; bãi bỏ, thay thế: 3 Điều) tập trung vào 6 nhóm nội dung: Sản phẩm bảo hiểm và triển khai của doanh nghiệp bảo hiểm; Đối tượng và mức hỗ trợ; Rủi ro và địa bàn hỗ trợ; Thủ tục hành chính; Tổ chức thực hiện; Chế độ báo cáo.
Theo đó, bỏ quy định về phê chuẩn quy tắc, điều khoản, biểu phí bảo hiểm nông nghiệp để phù hợp với Luật Kinh doanh bảo hiểm năm 2022, đồng thời bổ sung quy định làm rõ trách nhiệm của doanh nghiệp bảo hiểm trong việc xây dựng quy tắc, điều kiện, điều khoản sản phẩm bảo hiểm nông nghiệp. Bỏ điều kiện hiện diện tại địa bàn và quy định doanh nghiệp đứng đầu đồng bảo hiểm, tăng quyền chủ động, giảm điều kiện kinh doanh. Doanh nghiệp bảo hiểm được chủ động, tự chịu trách nhiệm. Bỏ thủ tục phê chuẩn sản phẩm bảo hiểm nông nghiệp.
Mức hỗ trợ tối đa tăng, điều kiện hỗ trợ tổ chức được quy định rõ: Cá nhân hộ nghèo, cận nghèo từ 90% (NĐ58) tăng lên 95% (NĐ346), cá nhân khác từ 20% (NĐ58) tăng lên 50% (NĐ346), tổ chức sản xuất nông nghiệp từ 20% (NĐ58) tăng lên 30% (NĐ346). Mở rộng đối tượng bảo hiểm được hỗ trợ: Bổ sung cây trồng, vật nuôi, nuôi trồng thủy sản và cây lâm nghiệp chính, chủ lực thuộc danh mục do cơ quan có thẩm quyền ở Trung ương công bố.
Điều kiện đối với tổ chức như doanh nghiệp, tổ hợp tácc, hợp tác xã, liên hiệp hợp tác xã: Có hợp đồng liên kết sản xuất, tiêu thụ sản phẩm theo Điều 4, Điều 5 Nghị định 98/2018/NĐ-CP. Có sản phẩm nông nghiệp được chứng nhận chất lượng, an toàn thực phẩm hoặc được công nhận là doanh nghiệp nông nghiệp ứng dụng công nghệ cao theo Quyết định 19/2018/QĐ-TTg. Được công nhận là doanh nghiệp công nghệ cao theo quy định tại Luật Công nghệ cao số 133/2025/QH15; có Giấy chứng nhận đăng ký đầu tư hoặc xác nhận của Ban quản lý khu nông nghiệp ứng dụng công nghệ cao.
Mức hỗ trợ thực tế do Hội đồng nhân dân cấp tỉnh quyết định theo tình hình thực tế và khả năng cân đối ngân sách.
Danh mục rủi ro hỗ trợ được cập nhật theo pháp luật chuyên ngành:
Thiên tai: Bão, áp thấp nhiệt đới, lốc, sét, mưa lớn, lũ, lũ quét, ngập lụt, sạt lở đất do mưa lũ hoặc dòng chảy, sụt lún đất do mưa lũ hoặc dòng chảy, nước dâng, xâm nhập mặn, nắng nóng, hạn hán, rét hại, mưa đá, sương muối, động đất, sóng thần và rủi ro thiên tai khác theo quy định pháp luật về phòng, chống thiên tai.
Dịch bệnh động vật: Bệnh truyền nhiễm trên cạn thuộc danh mục phải công bố dịch; bệnh động vật thủy sản thuộc danh mục bệnh phải công bố dịch theo pháp luật thú y.
Dịch hại thực vật: Sinh vật gây hại thực vật có nguy cơ lây lan nhanh trên diện rộng, gây hại nghiêm trọng đối với thực vật theo quy định của pháp luật bảo vệ và kiểm dịch thực vật.
Không còn yêu cầu riêng về việc thiên tai, dịch bệnh phải được cơ quan nhà nước công bố xác nhận để thuộc diễn theo dõi rủi ro hỗ trợ.
Bảo hiểm nông nghiệp còn nhiều dư địa phát triển
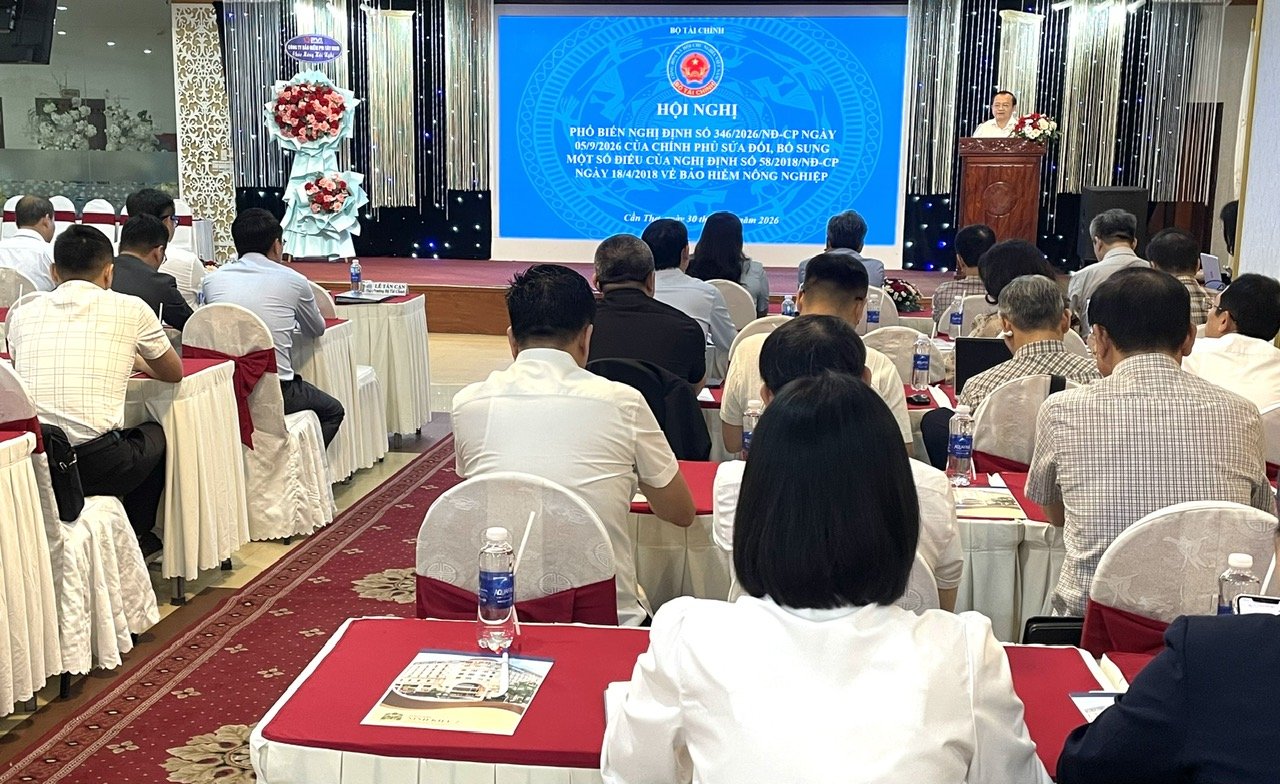
Tại Hội nghị, ông Đỗ Hoàng Phương, Phó Tổng giám đốc Bảo hiểm Bảo Việt, thông tin cho biết: Thực hiện Nghị định 58 và Quyết định 22, Bảo Việt đã triển khai (từ năm 2020 đến nay) đồng thời các sản phẩm bảo hiểm cây lúa theo chỉ số năng suất, bảo hiểm trâu bò và bảo hiểm thủy sản, gần 19.000 hộ nông dân, trong đó 98% là hộ nghèo và cận nghèo. Tổng giá trị được bảo hiểm đạt 202,7 tỷ đồng. Riêng tại Nghệ An địa bàn triển khai lớn nhất, Bảo Việt đã phối hợp với hơn 240 xã, tổ chức tuyên truyền tới 2.400 thôn xóm và trao giấy chứng nhận bảo hiểm cho hơn 7.200 hộ dân.
Theo Bảo hiểm Bảo Việt, bảo hiểm nông nghiệp còn nhiều dư địa để phát triển nhất là vùng ĐBSCL là vùng nông nghiệp lớn nhất nước. Thời gian tới, Bảo hiểm Bảo Việt sẽ triển khai nhiều sản phẩm bảo hiểm nông nghiệp vùng ĐBSCL.
“Đối với cây lúa, Bảo Việt sẽ nghiên cứu chuyển đầu tư từ bảo hiểm chỉ số năng suất sang bảo hiểm theo thiệt hại thực tế, đồng thời thí điểm các sản phẩm bảo hiểm theo chỉ số thời tiết. Đối với vật nuôi, chúng tôi tiếp tục hoàn thiện sản phẩm trâu bò và mở rộng sang lợn, gia cầm. Đối với thủy sản, Bảo Việt sẽ nghiên cứu hoàn thiện sản phẩm bảo hiểm tôm, đồng thời phát triển thêm sản phẩm dành cho cá tra và các đối tượng nuôi trồng chủ lực khác…” Ông Đỗ Hoàng Phương chia sẻ.
Hiện thực hóa chính sách bảo hiểm nông nghiệp vào cuộc sống
Đến dự và phát biểu chỉ đạo Hội nghị, ông Lê Tấn Cận, Thứ trưởng Bộ Tài chính, cho biết: “Lý do chúng tôi lựa chọn Cần Thơ làm điểm đến để tổ chức Hội nghị hôm nay xuất phát từ chính vị thế chiến lược của TP. Cần Thơ. Nằm ở trái tim của ĐBSCL, Cần Thơ không chỉ là trung tâm giao thương, trung chuyển hàng hóa nông-thủy sản mà còn là đầu tàu kinh tế nông nghiệp của cả vùng.
Đối với cả nước, khu vực nông nghiệp (bao gồm nông, lâm, thủy sản) tiếp tục khẳng định vai trò là trụ đỡ vững chắc của nền kinh tế, đóng góp 11,64% GDP, với kim ngạch xuất khẩu đạt hơn 70 tỷ USD và tạo kế sinh nhai cho hơn 14 triệu hộ dân nông thôn.
Tuy nhiên, đi liền với quy mô và tiềm năng to lớn đó, nông nghiệp cũng là lĩnh vực nhạy cảm nhất, chịu tác động trực tiếp và nặng nề nhất từ biến đổi khí hậu, thiên tai, dịch bệnh. Chỉ riêng năm 2025, đất nước ta phải hứng chịu tình trạng “bão chồng bão, lũ chồng lũ” vô cùng khắc nghiệt. Hơn 545 nghìn ha lúa và hoa màu bị thiệt hại; hơn 5,2 triệu gia súc, gia cầm bị chết và cuốn trôi, tổng thiệt hại kinh tế lên tới gần 99.000 tỷ đồng.
Thực tiễn đó đặt ra yêu cầu cấp thiết phải chuyển mạnh từ “hỗ trợ khắc phục hậu quả sau rủi ro” sang “quản trị rủi ro chủ động”, trong đó bảo hiểm nông nghiệp là công cụ tài chính then chốt nhằm chuyển giao rủi ro phía từ người nông dân sang khu vực doanh nghiệp bảo hiểm và xa hơn nữa là thị trường tái bảo hiểm, thị trường tài chính quốc tế”.
Bà Nguyễn Thị Ngọc Điệp, Phó Chủ tịch UBND TP. Cần Thơ, cho rằng: “Cần Thơ có thế mạnh về sản xuất lúa gạo, cây ăn trái, chăn nuôi và thủy sản. Tuy nhiên, sản xuất nông nghiệp vẫn chịu nhiều tác động từ thiên tai, dịch bệnh, biến đổi khí hậu và xâm nhập mặn. Do đó, bảo hiểm nông nghiệp là một giải pháp cần thiết để chia sẻ rủi ro, bảo vệ thành quả sản xuất và ổn định thu nhập cho người dân.
Thời gian qua, TP. Cần Thơ đã tổ chức tuyên truyền, tập huấn và giới thiệu các sản phẩm bảo hiểm nông nghiệp. Riêng giai đoạn 2024-2025, đã tổ chức 18 lớp tập huấn, thuộc 10 hợp tác xã tham gia bảo hiểm thương mại với diện tích trên 116 ha. Tuy nhiên, mức độ tham gia còn thấp so với quy mô sản xuất. Chi phí bảo hiểm, điều kiện tham gia, phạm vi bảo hiểm và thủ tục bồi thường vẫn là những vấn đề cần tiếp tục quan tâm”.
Theo bà Nguyễn Thị Ngọc Điệp, để hiện thực hóa chính sách đi vào cuộc sống, để các quy định mới sớm phát huy hiệu quả, TP. Cần Thơ, sẽ rà soát vùng sản xuất, đối tượng có nhu cầu tham gia bảo hiểm; xác định địa bàn, đối tượng, loại rủi ro và mức hỗ trợ phù hợp, tham mưu cấp có thẩm quyền xem xét, quyết định theo quy định.
Ưu tiên phát triển các mô hình bảo hiểm đối với cây lúa, tôm nước lợ, cá tra tại vùng sản xuất tập trung, gắn với hợp tác xã, liên kết chuỗi giá trị và nhu cầu thực tế của người sản xuất.
Đăỳ mạnh ứng dụng dữ liệu sản xuất, thông tin khí tượng thủy văn và công nghệ viễn thám trong đánh giá rủi ro, xác định thiệt hại; nâng cao tính minh bách, hiệu quả trong giải quyết bồi thường.
Tập trung tuyên truyền,, hướng dẫn người dân, hợp tác xã hiểu rõ chính sách, quyền lợi và thủ tục tham gia bảo hiểm; đồng thời, nâng cao trách nhiệm của doanh nghiệp bảo hiểm, bảo đảm quyền lợi chính đáng của người tham gia.
Huỳnh Biển