Quỹ đất không còn là lợi thế duy nhất
8 tháng năm 2026, vốn FDI đăng ký mới đạt 12,2 tỷ USD, tăng 86% so với cùng kỳ; vốn FDI giải ngân đạt 14,2 tỷ USD, tăng 13%. Công nghiệp chế biến, chế tạo tiếp tục giữ vai trò chủ lực trong thu hút vốn ngoại.
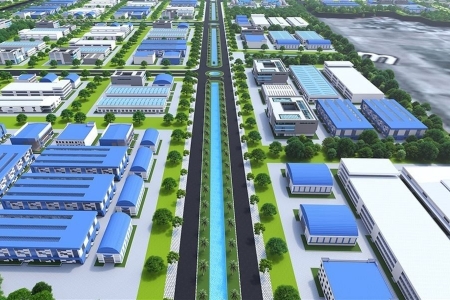
Đáng chú ý, dòng vốn mới đang gắn nhiều hơn với các lĩnh vực công nghệ cao như bán dẫn, trí tuệ nhân tạo, trung tâm dữ liệu và các ngành sản xuất có hàm lượng công nghệ lớn. Điều này đang làm thay đổi yêu cầu đối với các chủ đầu tư khu công nghiệp: lợi thế không chỉ nằm ở diện tích đất, mà còn ở hạ tầng, năng lượng, khả năng kết nối và tiêu chuẩn phát triển xanh.
Theo MBS Research, hoạt động sản xuất của khối doanh nghiệp FDI đang diễn ra tích cực, với giá trị xuất khẩu và nhập khẩu lần lượt tăng 30% và 45% so với cùng kỳ. Trong bối cảnh doanh nghiệp quốc tế tiếp tục phân tán chuỗi cung ứng, Việt Nam được kỳ vọng duy trì sức hút nhờ môi trường đầu tư ổn định và hạ tầng ngày càng được cải thiện.
Đây cũng là cơ sở để các doanh nghiệp khu công nghiệp đẩy nhanh quá trình chuyển đổi mô hình. BCM, KBC và IDC đang từng bước hướng tới các khu công nghiệp xanh, sinh thái, đồng thời mở rộng tệp khách thuê sang những ngành có yêu cầu cao hơn về công nghệ và hạ tầng.
BCM cùng VSIP đang mở rộng quỹ đất để thu hút các dự án xanh, bền vững tại TP Hồ Chí Minh, Huế và khu công nghệ cao quy mô 628 ha tại Ninh Bình. KBC có lượng biên bản ghi nhớ gần 170 ha với các doanh nghiệp lớn như LG, Luxshare và xúc tiến các dự án trung tâm dữ liệu. IDC tập trung vào nhóm dự án công nghiệp chế tạo, dược phẩm và trung tâm dữ liệu quy mô vừa và nhỏ.
Những bước đi này cho thấy cuộc cạnh tranh trong ngành đang chuyển từ “có đất để cho thuê” sang “có đất đúng chuẩn để đón dòng vốn mới”.
Lợi nhuận phụ thuộc vào tốc độ biến quỹ đất thành doanh thu
Dù triển vọng ngành được hỗ trợ bởi FDI, kết quả kinh doanh quý III/2026 lại cho thấy sự phân hóa đáng kể. MBS Research dự phóng lợi nhuận sau thuế của nhóm doanh nghiệp trong phạm vi nghiên cứu tăng khoảng 52% so với cùng kỳ, nhưng động lực tăng trưởng không giống nhau giữa các doanh nghiệp.
BCM, KBC và VGC được kỳ vọng tăng trưởng cao nhờ mức nền thấp của cùng kỳ. BCM còn có thêm động lực từ dự án Khu tái định cư Hòa Lợi, với khoảng 400 căn dự kiến đóng góp trong quý III, cùng lợi nhuận từ các công ty liên doanh, liên kết được dự báo tăng 15%.
Với VGC, diện tích đất khu công nghiệp bàn giao trong quý III dự kiến khoảng 25-30 ha, cao hơn mức khoảng 20 ha cùng kỳ. Bên cạnh khu công nghiệp, sự cải thiện của mảng kính và thiết bị vệ sinh cũng hỗ trợ kết quả chung.
KBC có lợi thế từ lượng backlog khoảng 170 ha cuối quý II, với kế hoạch bàn giao khoảng 20 ha tại Cụm công nghiệp Hưng Yên và Khu công nghiệp Lộc Giang. Tuy nhiên, áp lực nợ vay trong môi trường lãi suất cao vẫn là yếu tố cần theo dõi khi các dự án lớn như Tràng Cát và Trump Complex chưa tạo dòng tiền.
Ở chiều ngược lại, IDC được dự phóng giảm lợi nhuận quý III do diện tích đất bàn giao khoảng 20 ha, thấp hơn mức cao của cùng kỳ. Doanh nghiệp vẫn duy trì các mảng năng lượng và BOT, nhưng mức đóng góp từ khu công nghiệp chưa đủ tạo ra tăng trưởng mạnh.
Nhóm doanh nghiệp cao su - khu công nghiệp cũng có sự khác biệt. GVR được kỳ vọng hưởng lợi từ giá cao su tăng, cùng khoản thu nhập bất thường khoảng 600 tỷ đồng từ bồi thường đất. PHR có thể ghi nhận khoảng 440 tỷ đồng lợi nhuận sau thuế trong quý III nhờ giá cao su và các khoản đền bù đất. Trong khi đó, SZC được dự báo duy trì tương đối ổn định doanh thu cho thuê khu công nghiệp, còn bất động sản thương mại vẫn chưa tạo động lực đáng kể.
Diễn biến này cho thấy triển vọng của ngành khu công nghiệp không chỉ được quyết định bởi quy mô FDI vào Việt Nam. Yếu tố quan trọng hơn là doanh nghiệp nào có quỹ đất phù hợp, đủ điều kiện bàn giao và có thể chuyển nhu cầu của nhà đầu tư thành doanh thu trong từng giai đoạn.
Khi dòng vốn công nghệ cao, trung tâm dữ liệu và sản xuất xanh ngày càng rõ nét, lợi thế cạnh tranh của các chủ đầu tư khu công nghiệp cũng đang dịch chuyển. Quỹ đất lớn vẫn quan trọng, nhưng khả năng cung cấp hạ tầng phù hợp và biến dòng vốn mới thành hợp đồng, bàn giao và dòng tiền mới là yếu tố quyết định tốc độ tăng trưởng lợi nhuận.
Minh Thành (t/h)