Thanh toán số mở rộng trong hoạt động kinh doanh
Theo Ngân hàng Nhà nước, trong 8 tháng năm 2026, số lượng giao dịch thanh toán không dùng tiền mặt tăng hơn 34% so với cùng kỳ. Thanh toán bằng mã QR, thẻ ngân hàng và ví điện tử đang dần trở thành phương thức quen thuộc, từ hệ thống bán lẻ hiện đại đến quán ăn, cửa hàng nhỏ và hộ kinh doanh cá thể.
Sự phát triển này phản ánh thay đổi trong thói quen tiêu dùng, đồng thời mở ra cơ hội số hóa hoạt động kinh doanh. Với người mua, thanh toán điện tử giúp giao dịch nhanh chóng, giảm nhu cầu mang theo tiền mặt. Với người bán, các phương thức thanh toán số tạo điều kiện theo dõi dòng tiền, quản lý giao dịch và phục vụ khách hàng thuận tiện hơn.
Thanh toán xuyên biên giới cũng ghi nhận những chuyển biến đáng chú ý. Theo thông tin được công bố tại chương trình Ngày Thanh toán số Việt Nam, trong 8 tháng năm nay, số giao dịch QR của du khách Thái Lan, Lào và Campuchia tại Việt Nam tăng gấp 8 lần so với cùng kỳ. Khả năng kết nối thanh toán giữa các thị trường góp phần tạo thuận lợi cho hoạt động du lịch, mua sắm và giao thương.
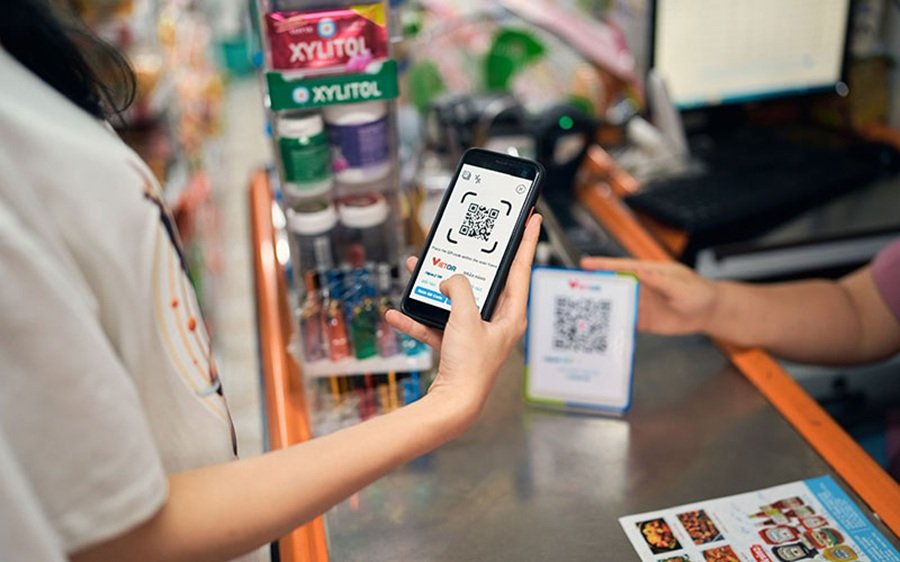
Tại Sóng Festival diễn ra ở Hà Nội, gần 70 gian hàng thuộc các lĩnh vực ẩm thực, tiêu dùng, thời trang, công nghệ và giáo dục áp dụng các phương thức thanh toán điện tử. Hoạt động này cho thấy thanh toán số đang được đưa gần hơn tới người tiêu dùng, thay vì chỉ tập trung trong các hệ thống bán lẻ lớn.
Tuy nhiên, mức tăng giao dịch mới phản ánh một phần quá trình chuyển đổi. Để thanh toán số thực sự phát huy hiệu quả, doanh nghiệp và hộ kinh doanh cần có giải pháp phù hợp với quy mô hoạt động, chi phí hợp lý và khả năng quản lý giao dịch thuận tiện.
Bảo mật là điều kiện để duy trì niềm tin
Khi thanh toán điện tử ngày càng phổ biến, an toàn giao dịch trở thành yếu tố quyết định niềm tin của người sử dụng. Các thủ đoạn giả mạo mã QR, đường dẫn thanh toán, đánh cắp thông tin đăng nhập hoặc dụ dỗ người dùng tự chuyển tiền có thể gây thiệt hại trực tiếp, đồng thời ảnh hưởng đến tâm lý tiếp cận dịch vụ số.
Vì vậy, mở rộng thanh toán không dùng tiền mặt cần đi đôi với nâng cao nhận thức về bảo mật. Người dùng cần kiểm tra thông tin người nhận, xác minh giao dịch trước khi chuyển tiền, không cung cấp mã xác thực và thông tin đăng nhập cho người khác. Các ngân hàng, tổ chức trung gian thanh toán cũng cần tăng cường cảnh báo, phát hiện giao dịch bất thường và hỗ trợ khách hàng xử lý sự cố kịp thời.
Bên cạnh đó, khả năng tiếp cận công nghệ giữa các nhóm dân cư vẫn là vấn đề cần quan tâm. Người cao tuổi, người ít sử dụng dịch vụ số và hộ kinh doanh nhỏ có thể gặp khó khăn khi thao tác hoặc nhận diện rủi ro. Việc hướng dẫn trực tiếp, đơn giản hóa quy trình và cung cấp thông tin dễ hiểu sẽ giúp quá trình phổ cập thanh toán điện tử hiệu quả hơn.
Ở góc độ phát triển dịch vụ, bà Đoàn Hồng Nhung, thành viên Ban điều hành, Giám đốc Khối Bán lẻ Vietcombank, cho rằng giá trị thực chất của chuyển đổi số nằm ở lợi ích công nghệ mang lại cho người dân, doanh nghiệp và xã hội, trong đó thanh toán cần thuận tiện nhưng vẫn bảo đảm an toàn.
Vietcombank đang mở rộng kết nối thanh toán trong nước và quốc tế. Khách hàng có thể sử dụng ứng dụng VCB Digibank để quét QR thanh toán tại hơn 60 quốc gia và vùng lãnh thổ. Ngân hàng cũng phát triển các tiện ích thanh toán trong đời sống thường ngày, góp phần đưa dịch vụ số vào nhiều hoạt động tiêu dùng.
Về dài hạn, thanh toán không dùng tiền mặt có thể hỗ trợ minh bạch dòng tiền, cải thiện quản lý doanh thu và thúc đẩy số hóa hoạt động kinh doanh. Tuy nhiên, những lợi ích này chỉ phát huy đầy đủ khi hạ tầng ổn định, chi phí hợp lý, dịch vụ dễ tiếp cận và người dùng được bảo vệ trước các rủi ro.
Do đó, thước đo của thanh toán số không chỉ là số lượng giao dịch tăng bao nhiêu, mà còn là mức độ an toàn, tiện lợi và khả năng ứng dụng trong thực tế. Khi niềm tin được củng cố, thanh toán điện tử mới có thể trở thành nền tảng thúc đẩy tiêu dùng hiện đại và nâng cao hiệu quả hoạt động của nền kinh tế.
Minh Thành (t/h)