Giá cao su trong nước: Thị trường ổn định.
Giá thu mua tại Công ty Cao su Mang Yang:
Đối với mủ nước:
Mủ nước loại 1 ở mức 463 đồng/TSC/kg
Mủ nước loại 2 ở mức 458 đồng/TSC/kg
Mủ đông tạp hôm nay:
Mủ đông tạp loại 1 ở mức 459 đồng/kg.
Mủ đông tạp loại 2 ở mức 404 đồng/kg.
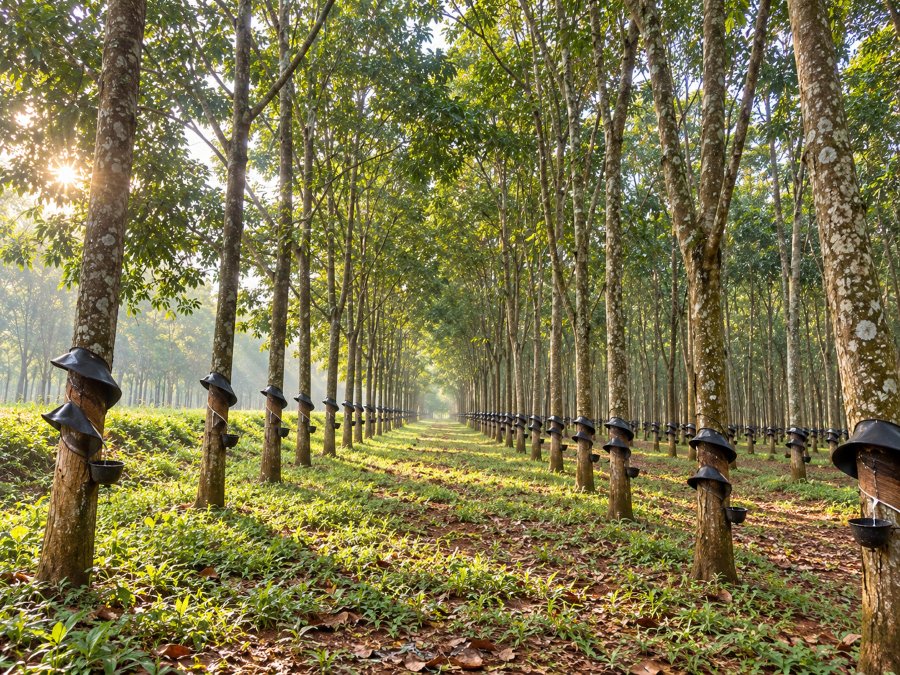
Công ty Cao su Bà Rịa:
Giá cao su mủ nước hôm nay:
Mức 1 có giá 452 đồng/độ TSC/kg áp dụng cho độ TSC từ 30 trở lên.
Mức 2 có giá 447 đồng/độ TSC/kg áp dụng cho độ TSC từ 25 đến dưới 30.
Mức 3 có giá 442 đồng/độ TSC/kg, áp dụng cho độ TSC từ 20 đến dưới 25.
Giá mủ tạp hôm nay:
Mủ chén, mủ đông có độ DRC ≥ 50% ở mức 18.000 đồng/kg;
Mủ chén, mủ đông có độ DRC từ 45- 50% ở mức 16.700 đồng/kg;
Mủ đông có độ DRC từ 35- 45% ở mức 13.500 đồng/kg.
Công ty Cao su Phú Riềng hôm nay:
Giá mủ nước ở mức 420 đồng/TSC/kg.
Giá mủ tạp ở mức 390 đồng/DRC/kg.
Giá cao su trên thế giới hôm nay:
Ba sàn giảm đầu tuần, phục hồi chưa đồng đều
Kết thúc tuần giao dịch thị trường cao su trải qua nhịp điều chỉnh khá rõ. Giá đồng loạt giảm tại Thượng Hải và Singapore trong những phiên đầu tuần, sau đó phục hồi vào cuối tuần. Tuy nhiên, mức phục hồi không đồng đều giữa các sàn và các kỳ hạn cho thấy tâm lý thận trọng vẫn chi phối giao dịch.
Tại Nhật Bản, sàn TOCOM phân hóa mạnh. So với đầu tuần, hợp đồng RSS3 tháng 10/2026 giảm từ 464,20 xuống 454,70 JPY/kg, tương đương khoảng 2,05%. Hợp đồng tháng 11 giảm nhẹ 0,28%. Ngược lại, kỳ hạn tháng 12 tăng khoảng 0,40%, còn tháng 1/2027 tăng 1,23%.
Riêng hợp đồng tháng 9/2026 giảm từ 500,10 xuống 462,60 JPY/kg, tương đương 7,5%. Trong phiên 18–19/9, hợp đồng này được ghi nhận giảm tới 11,09%. Tuy nhiên, đây là kỳ hạn sát thời điểm đáo hạn, thanh khoản có thể thấp và dễ xuất hiện biến động kỹ thuật. Vì vậy, mức giảm sâu này không nên được xem là tín hiệu đại diện cho toàn bộ thị trường Nhật Bản.
Diễn biến các hợp đồng xa cho thấy TOCOM chưa rơi vào xu hướng giảm đồng loạt. Giá kỳ hạn cuối năm 2026 và đầu năm 2027 giữ khá vững, phản ánh kỳ vọng nguồn cung có thể chưa thực sự dồi dào trong những tháng tới.
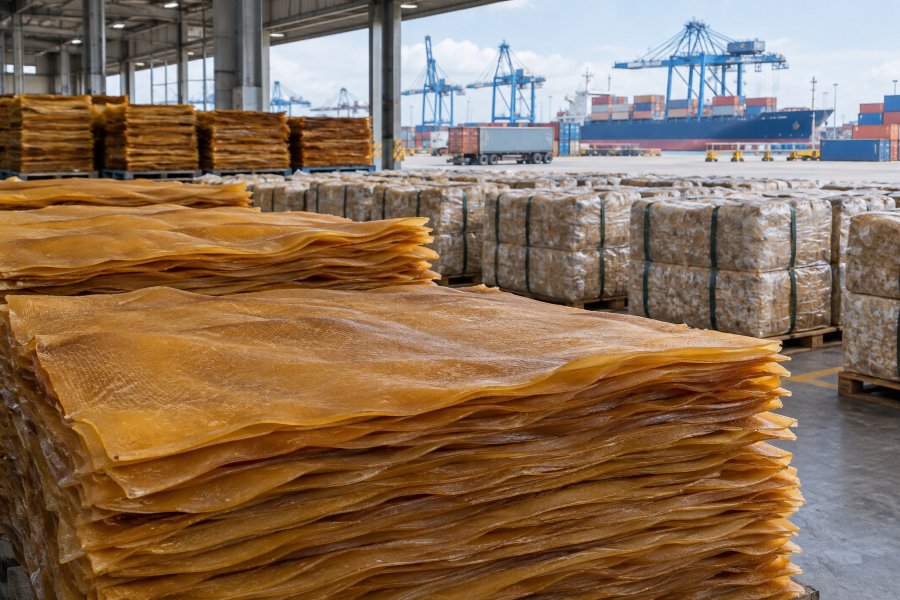
SHFE chịu sức ép nhưng xuất hiện lực mua bắt đáy
Sàn SHFE giảm mạnh trong nửa đầu tuần, có phiên các hợp đồng mất từ 1,54–1,79%. Đến ngày 19/9, giá đồng loạt phục hồi từ 0,35–0,61%, cho thấy lực mua bắt đáy xuất hiện khi nhiều kỳ hạn lùi về vùng 18.000 CNY/tấn.
Tính từ đầu đến cuối tuần, hợp đồng tháng 9/2026 giảm khoảng 2,26%, xuống 17.985 CNY/tấn; hợp đồng tháng 10 giảm 1,64%, còn tháng 1/2027 giảm 1,62%. Hợp đồng tháng 11 tăng khoảng 2,78%, tạo ra sự phân hóa trên đường cong giá.
Nhìn tổng thể, thị trường Thượng Hải vẫn yếu hơn so với đầu tuần. Nhịp tăng cuối tuần chủ yếu mang tính phục hồi sau chuỗi giảm, chưa đủ xác nhận giá đã hình thành một chu kỳ đi lên mới.
SHFE đặc biệt nhạy cảm với triển vọng sản xuất công nghiệp, tiêu thụ lốp xe và hoạt động của ngành ô tô Trung Quốc. Nếu các nhà máy lốp tăng mua nguyên liệu hoặc số liệu kinh tế Trung Quốc cải thiện, vùng giá quanh 18.000 CNY/tấn có thể trở thành điểm hỗ trợ. Ngược lại, nhu cầu yếu sẽ khiến giá tiếp tục dao động mạnh quanh vùng này.
SGX giảm trên hầu hết kỳ hạn
Giá cao su TSR20 tại Singapore chịu sức ép rõ nhất trong phiên 15/9, khi toàn bộ kỳ hạn giảm từ 2,34–2,77%. Sau đó, thị trường hồi phục nhưng phiên cuối tuần lại quay đầu giảm nhẹ.
So với đầu tuần, hợp đồng tháng 10/2026 giảm khoảng 1,82%, xuống 237,10 US cent/kg. Hợp đồng tháng 11 giảm 1,12%; tháng 12 giảm 0,17%; tháng 2/2027 giảm 0,59%. Riêng hợp đồng tháng 1/2027 kết thúc tuần ở mức 236,20 US cent/kg, gần như không thay đổi.
Biên độ giảm thu hẹp dần ở các kỳ hạn xa cho thấy nhà đầu tư chưa đặt cược vào một đợt suy yếu kéo dài. Tuy nhiên, việc TSR20 chưa duy trì được đà phục hồi cũng phản ánh nhu cầu vật chất và lực mua từ ngành lốp xe chưa tạo được sức nâng đủ mạnh.
Triển vọng trung hạn của cao su tự nhiên vẫn nhận được hỗ trợ từ nguy cơ thiếu hụt nguồn cung. Theo dự báo của Hiệp hội Các nước sản xuất cao su tự nhiên, sản lượng thế giới năm 2025 chỉ tăng khoảng 0,3%, lên 14,9 triệu tấn, trong khi nhu cầu tăng 1,8%, đạt 15,6 triệu tấn. Đây là năm thứ năm liên tiếp thị trường có nguy cơ thiếu cung. Việc tái canh chậm và nông dân chuyển sang cây trồng có lợi nhuận cao hơn khiến sản lượng khó tăng nhanh, đặc biệt tại Indonesia và Việt Nam.
Giá dầu cũng là yếu tố cần theo dõi. Trong tuần qua, dầu Brent duy trì trên 100 USD/thùng và kết tuần ở mức 103,87 USD/thùng. Giá dầu cao làm tăng chi phí sản xuất cao su tổng hợp, qua đó có thể hỗ trợ cao su tự nhiên nếu tình trạng này kéo dài. Đây là tác động gián tiếp, còn phụ thuộc vào khả năng thay thế nguyên liệu của từng phân khúc sản phẩm.
Trong ngắn hạn, giá cao su nhiều khả năng tiếp tục dao động với biên độ lớn. Nhịp phục hồi cuối tuần tại SHFE và một số kỳ hạn TOCOM cho thấy lực bán đã phần nào suy yếu, nhưng diễn biến kém tích cực tại SGX chưa cho phép khẳng định thị trường đã đảo chiều.
Về trung hạn, nguy cơ thiếu hụt cao su tự nhiên, quá trình tái canh chậm và giá dầu cao là những yếu tố nâng đỡ thị trường. Rủi ro lớn nhất vẫn nằm ở sức tiêu thụ lốp xe, triển vọng kinh tế Trung Quốc và khả năng nguồn cung Đông Nam Á phục hồi trong mùa khai thác. Vì vậy, giá cao su có thể cải thiện nhưng khó tăng liên tục, thay vào đó là những nhịp tăng giảm đan xen và phụ thuộc nhiều vào số liệu nhu cầu thực tế.
Lê Thanh