Theo dữ liệu từ Tổng điều tra kinh tế 2026, cả nước hiện có 859.048 doanh nghiệp đang hoạt động sản xuất kinh doanh. Trong đó, khu vực doanh nghiệp nhỏ và vừa thường chiếm hơn 97% tổng số doanh nghiệp trên cả nước, tương đương với khoảng hơn 833.000 doanh nghiệp. Cộng đồng doanh nghiệp nhỏ và vừa đã và đang đóng vai trò là động lực cốt lõi thúc đẩy tăng trưởng kinh tế, tạo việc làm và ổn định xã hội. Tuy nhiên, hoạt động của khu vực này vẫn đối mặt không ít khó khăn, trong đó khả năng tiếp cận nguồn vốn là một trong những thách thức đáng kể.
Nhiều chính sách quan trọng hỗ trợ doanh nghiệp nhỏ và vừa
Nhiều năm qua, doanh nghiệp nhỏ và vừa luôn được xác định là một trong những động lực quan trọng của nền kinh tế. Vì vậy, Đảng, Nhà nước đã ban hành nhiều chủ trương, chính sách nhằm tạo môi trường thuận lợi, tháo gỡ khó khăn và thúc đẩy khu vực doanh nghiệp này phát triển. Các chính sách hỗ trợ ngày càng được thiết kế theo hướng có trọng tâm, trọng điểm và gắn với hiệu quả đầu ra.
Mới đây, tại phiên họp thứ 5 của Ủy ban Thường vụ Quốc hội khóa XVI, sáng 28/8/2026, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Hồng, Ủy ban Thường vụ Quốc hội đã cho ý kiến về dự án Luật Phát triển doanh nghiệp nhỏ và vừa.
Trình bày tờ trình tại phiên họp, Bộ trưởng Tài chính Ngô Văn Tuấn cho biết Chính phủ đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa, thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017. Việc xây dựng luật nhằm thể chế hóa đầy đủ, kịp thời các chủ trương, chính sách của Đảng, Nhà nước về phát triển kinh tế tư nhân, khoa học - công nghệ, đổi mới sáng tạo, đồng thời đáp ứng yêu cầu cải cách thể chế và pháp luật.
Bên cạnh đó, điều này cũng nhằm khắc phục những hạn chế, bất cập của các quy định hiện hành; luật hóa các cơ chế, chính sách lớn, có tính ổn định, lâu dài, qua đó tạo cơ sở pháp lý ổn định hỗ trợ doanh nghiệp nhỏ và vừa phát triển trong thời gian tới.Một điểm đáng chú ý của Luật Phát triển doanh nghiệp nhỏ và vừa là đổi mới cách thức tổ chức thực hiện chính sách hỗ trợ theo lộ trình nâng cấp doanh nghiệp: từ hộ kinh doanh chuyển đổi thành doanh nghiệp, từ doanh nghiệp siêu nhỏ lên doanh nghiệp nhỏ, từ doanh nghiệp nhỏ lên doanh nghiệp vừa và từ doanh nghiệp vừa phát triển thành doanh nghiệp lớn.
Phát biểu ý kiến tại phiên họp, Chủ tịch Quốc hội Trần Thanh Mẫn khẳng định, mục tiêu của dự thảo luật là chuyển từ hỗ trợ theo khả năng cung cấp của Nhà nước sang hỗ trợ theo nhu cầu thực tế của doanh nghiệp; lấy doanh nghiệp làm trung tâm và đo lường bằng kết quả đầu ra.
Theo Chủ tịch Quốc hội, đây là đạo luật được cộng đồng doanh nghiệp nhỏ và vừa mong đợi. Chính sách vì vậy cần tạo được sự đột phá, tập trung vào bốn vấn đề lớn: thay đổi tiêu chí xác định đối tượng ưu tiên; khơi thông các điểm nghẽn về nguồn lực, tài chính, tín dụng, đất đai và hạ tầng; đổi mới phương thức hỗ trợ theo kết quả, tránh cào bằng; đồng thời phát triển hệ sinh thái hỗ trợ toàn diện gắn với chuyển đổi số.
Cũng trong tháng 8/2026, tại buổi làm việc với Ngân hàng Nhà nước, Thủ tướng Lê Minh Hưng yêu cầu ngành ngân hàng tăng khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa; đổi mới phương thức thanh tra, giám sát và cảnh báo rủi ro. Các tổ chức tín dụng được yêu cầu tiếp tục tiết giảm chi phí, ổn định mặt bằng lãi suất, qua đó giảm thực chất lãi suất cho vay.
“Bệ phóng” cho doanh nghiệp nhỏ và vừa cất cánh
Mới đây, Ngân hàng Nhà nước công bố số liệu về các chương trình tín dụng hỗ trợ doanh nghiệp nhỏ và vừa của các tổ chức tín dụng. Theo số liệu cập nhật đến ngày 24/8/2026, bốn ngân hàng thương mại Nhà nước lớn đăng ký tổng quy mô tín dụng 220.000 tỷ đồng. Trong đó, Agribank đăng ký 70.000 tỷ đồng; BIDV, Vietcombank và VietinBank mỗi ngân hàng 50.000 tỷ đồng. Bên cạnh đó, các ngân hàng thương mại cổ phần gồm SHB, MSB, Sacombank, BVBank, Nam A Bank, NCB, Saigonbank và TPBank cũng công bố các chương trình tín dụng với tổng quy mô 188.000 tỷ đồng.
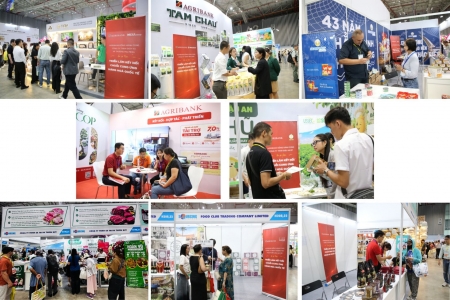
Trong bức tranh chung đó, Agribank tiếp tục dành nguồn lực đáng kể để hỗ trợ cộng đồng doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa - khu vực có nhu cầu lớn về vốn để duy trì, mở rộng sản xuất, kinh doanh và nâng cao năng lực cạnh tranh.
Thực hiện chỉ đạo của Chính phủ và Ngân hàng Nhà nước Việt Nam, chương trình tín dụng ưu đãi của Agribank tập trung vào các lĩnh vực ưu tiên và những động lực tăng trưởng của nền kinh tế. Qua đó, ngân hàng tiếp tục phát huy vai trò ngân hàng thương mại Nhà nước chủ lực trong cung ứng vốn cho sản xuất, kinh doanh, đồng hành cùng doanh nghiệp và góp phần thực hiện các mục tiêu tăng trưởng hai con số.
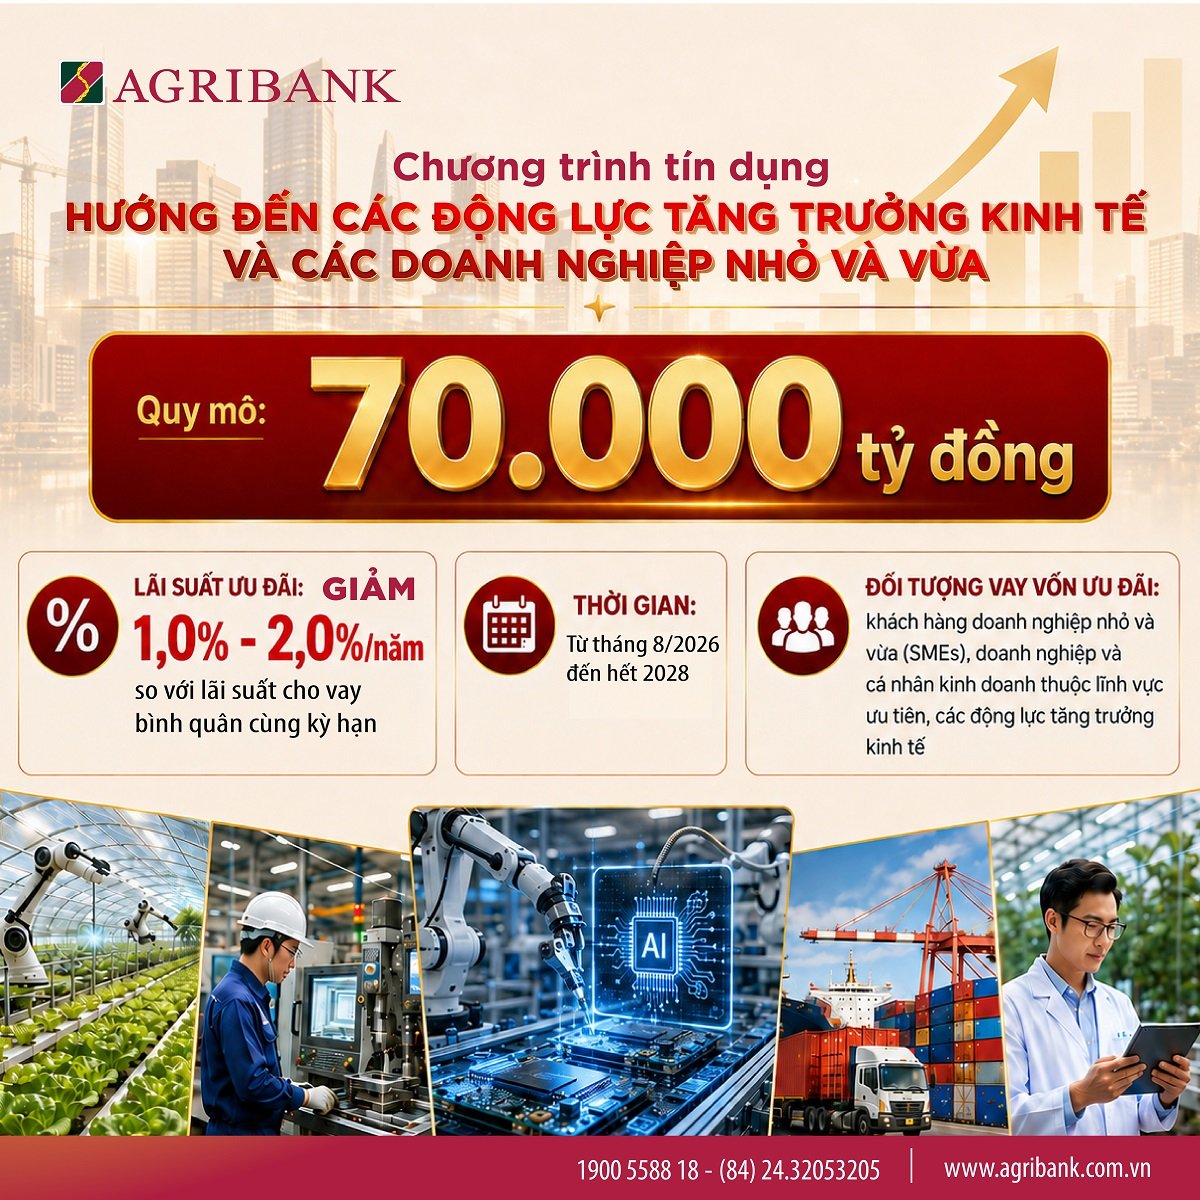
Theo đó, chương trình được triển khai từ tháng 8/2026 đến năm 2028, lãi suất ưu đãi giảm từ 1,0% - 2,0%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank, áp dụng với khách hàng doanh nghiệp nhỏ và vừa, doanh nghiệp và cá nhân kinh doanh thuộc lĩnh vực ưu tiên, các động lực tăng trưởng kinh tế như: nông nghiệp nông thôn, công nghiệp hỗ trợ, doanh nghiệp ứng dụng công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến, chế tạo, các dự án thuộc danh mục phân loại xanh…
Còn nhớ, cách đây 2 năm trước (5/2024), Cục Phát triển doanh nghiệp thuộc Bộ Kế hoạch và Đầu tư, Dự án Tăng cường năng lực cạnh tranh khu vực tư nhân Việt Nam (IPSC) và Agribank đã ký biên bản ghi nhớ về các hoạt động hỗ trợ doanh nghiệp nhỏ và vừa trong lĩnh vực nông nghiệp tiếp cận tài chính.
Cũng trong năm 2024, Agribank dành 10.000 tỷ đồng vốn vay ưu đãi ngắn hạn cho khách hàng doanh nghiệp nhỏ và vừa, với lãi suất thấp hơn tới 1,5%/năm so với sàn lãi suất cho vay thông thường, nhằm hỗ trợ doanh nghiệp ổn định và thúc đẩy hoạt động sản xuất, kinh doanh.
Xa hơn, vào năm 2020, thời điểm mà dịch Covid-19 đang diễn biến phức tạp, ảnh hưởng rất lớn đến cộng đồng doanh nghiệp, Agribank triển khai gói tín dụng ưu đãi với quy mô lên đến 30.000 tỷ đồng dành cho các khách hàng là doanh nghiệp nhỏ và vừa. Gói tín dụng này nhằm nhằm cùng ngành ngân hàng hỗ trợ doanh nghiệp vượt qua khó khăn, duy trì hoạt động sản xuất, kinh doanh, đồng thời góp phần thực hiện mục tiêu kép vừa phòng, chống dịch, vừa phục hồi và phát triển kinh tế. Mức lãi suất áp dụng khi đó là 4,8%/năm đối với các khoản vay ngắn hạn và 7,5%/năm đối với khoản vay trung, dài hạn.
Các chương trình được triển khai qua từng giai đoạn không chỉ thể hiện vai trò, trách nhiệm của Agribank với tư cách ngân hàng thương mại Nhà nước chủ lực trong thực hiện các nhiệm vụ chính trị - kinh tế được giao, mà còn cho thấy sự chủ động trong bố trí nguồn lực, điều hành tín dụng theo định hướng của Chính phủ và Ngân hàng Nhà nước. Nguồn vốn được ưu tiên tập trung cho hoạt động sản xuất, kinh doanh và các lĩnh vực tạo động lực tăng trưởng, qua đó hỗ trợ doanh nghiệp duy trì, mở rộng hoạt động, nâng cao năng lực phát triển và đóng góp tích cực vào tăng trưởng kinh tế.
Có thể thấy, việc Agribank liên tục triển khai các chương trình tín dụng dành cho doanh nghiệp nhỏ và vừa cho thấy sự chuyển dịch rõ nét từ tư duy “cấp tín dụng” đơn thuần sang đồng hành cùng doanh nghiệp trong suốt quá trình phát triển. Việc Agribank chủ động vào cuộc, liên tục đưa ra các chương trình tín dụng ưu đãi, lãi suất và cơ chế phù hợp hơn không chỉ góp phần cụ thể hóa chủ trương của Chính phủ, Ngân hàng Nhà nước về hỗ trợ doanh nghiệp nhỏ và vừa, mà còn tạo thêm điều kiện để doanh nghiệp duy trì hoạt động, mở rộng sản xuất, kinh doanh và nâng cao năng lực cạnh tranh. Các chương trình được triển khai hiệu quả đã, đang khơi thông nguồn vốn, tiếp thêm tạo động lực bứt phá cho cộng đồng doanh nghiệp nhỏ và vừa, góp phần đưa nền kinh tế Việt Nam đạt được các mục tiêu tăng trưởng nhanh và bền vững trong giai đoạn mới.
Phạm Giang