Trái phiếu trở thành nguồn vốn quan trọng
Theo VIS Rating, trong 6 tháng đầu năm 2026, nguồn cung căn hộ mới tại Hà Nội và TP. Hồ Chí Minh tăng 33% so với cùng kỳ. Hoạt động cấp phép dự án cũng khởi sắc với 171 dự án nhà ở thương mại được cấp phép mới, tăng 256%; nhà ở xã hội có 128 dự án, tăng 433%.
Tuy nhiên, nguồn cung cải thiện chưa đi cùng sức mua. Tỷ lệ hấp thụ nguồn cung mở bán mới tại Hà Nội và TP. Hồ Chí Minh giảm còn 73% trong quý II/2026, từ mức 95% của năm 2025. Số lượng giao dịch nhà ở trên cả nước cũng giảm 36% so với cùng kỳ.
Diễn biến này khiến dòng tiền bán hàng của chủ đầu tư chịu sức ép, trong khi nhu cầu vốn để triển khai dự án và thực hiện nghĩa vụ tài chính vẫn lớn.
Ở chiều huy động vốn, tín dụng bất động sản tăng 8,6% trong 6 tháng đầu năm, thấp hơn mức 15% cùng kỳ năm 2025. Kênh cổ phiếu còn hạn chế hơn khi tổng giá trị phát hành chỉ khoảng 350 tỷ đồng, giảm 86% so với cùng kỳ.
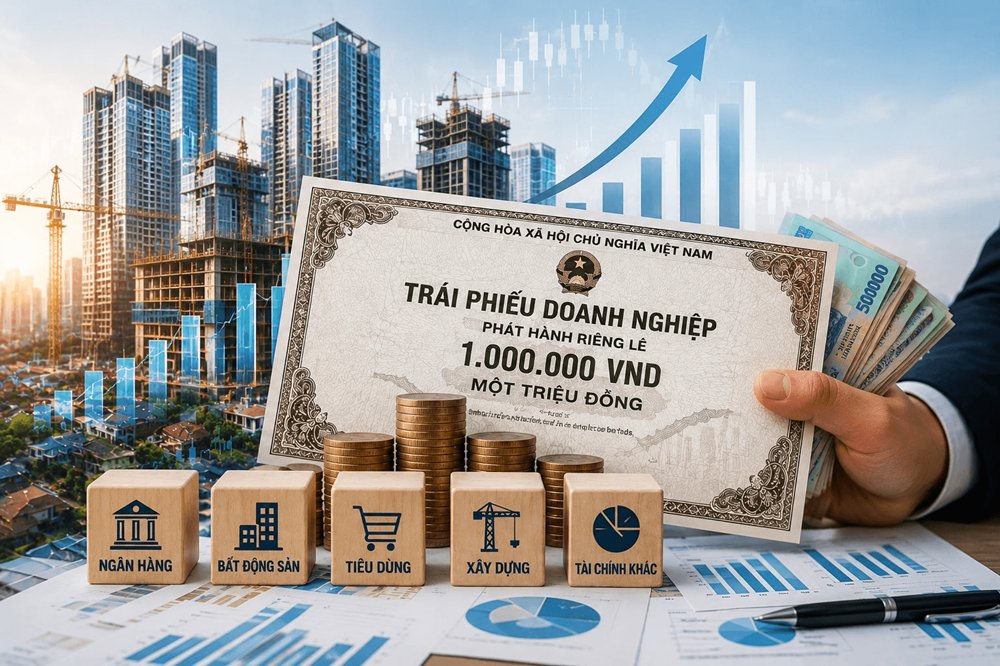
Trong bối cảnh đó, trái phiếu nổi lên như một kênh huy động vốn chủ lực. Theo VIS Rating, giá trị trái phiếu bất động sản phát hành trong 9 tháng đạt khoảng 149.500 tỷ đồng, tăng 126% so với cùng kỳ.
Một số đợt phát hành có quy mô lớn gồm Vinhomes 31.000 tỷ đồng, Hung Long Real Estate Development JSC 14.000 tỷ đồng và Hung Phat Invest Ha Noi Co., Ltd 9.300 tỷ đồng.
Áp lực tái cấp vốn tăng mạnh
Đằng sau đà tăng phát hành trái phiếu là bài toán tái cấp vốn ngày càng rõ nét. Lãi suất phát hành bình quân khoảng 11,4%, tăng 110 điểm cơ bản so với cùng kỳ, cho thấy chi phí huy động vốn của doanh nghiệp đang cao hơn.
Theo VIS Rating, khoảng 167.000 tỷ đồng trái phiếu bất động sản sẽ đáo hạn trong giai đoạn quý IV/2026-2027. Vì vậy, nhu cầu phát hành mới được dự báo tiếp tục ở mức cao, vừa phục vụ phát triển dự án, vừa đáp ứng nhu cầu tái cấp vốn.
Áp lực này sẽ phân hóa rõ hơn giữa các doanh nghiệp. Chủ đầu tư lớn có lợi thế nhờ quy mô dự án, khả năng bàn giao sản phẩm và quan hệ tín dụng với ngân hàng. Trong khi đó, doanh nghiệp nhỏ hoặc có dự án vướng pháp lý sẽ đối mặt rủi ro thanh khoản cao hơn.
Như vậy, mức phát hành trái phiếu tăng mạnh không chỉ cho thấy dòng vốn đang được bổ sung cho thị trường bất động sản, mà còn phản ánh nhu cầu vốn lớn trong bối cảnh khả năng tạo dòng tiền từ bán hàng và tiếp cận các kênh huy động khác còn hạn chế. Khi lượng trái phiếu đáo hạn tiếp tục tăng, năng lực tái cấp vốn sẽ trở thành yếu tố quan trọng quyết định sức khỏe tài chính của từng chủ đầu tư.
Minh Thành (t/h)