Doanh nghiệp cần rà soát từ thời điểm lập đến xử lý hóa đơn sai sót
Theo hướng dẫn của Thuế Khánh Hòa, doanh nghiệp, tổ chức trước hết cần kiểm tra lại toàn bộ quy trình lập hóa đơn đang áp dụng, đối chiếu với quy định về thời điểm lập hóa đơn tại Điều 9 Nghị định 254/2026/NĐ-CP.
Việc rà soát cần được chú trọng đối với những lĩnh vực, dịch vụ có tính chất đặc thù như bảo hiểm, vận tải, công nghệ số, tài sản mã hóa... nhằm bảo đảm hóa đơn được lập đúng thời điểm theo quy định.
Cùng với quy trình lập hóa đơn, doanh nghiệp cần kiểm tra và cập nhật mẫu hóa đơn cũng như phần mềm hóa đơn điện tử đang sử dụng. Các nội dung trên hóa đơn phải bảo đảm đầy đủ theo Điều 10 và Phụ lục Nghị định 254/2026/NĐ-CP.
Một nội dung khác cần lưu ý là quy trình xử lý hóa đơn có sai sót. Theo đó, doanh nghiệp nên chuẩn hóa quy trình nội bộ phù hợp với từng trường hợp được quy định tại Điều 10 Thông tư 91/2026/TT-BTC, gồm: thông báo và không lập lại hóa đơn; điều chỉnh hóa đơn; hoặc lập hóa đơn thay thế.
Thông tin đăng ký thuế của người đại diện doanh nghiệp cũng cần được đối chiếu với Cơ sở dữ liệu quốc gia về dân cư. Việc bảo đảm thông tin chính xác, thống nhất sẽ góp phần hạn chế nguy cơ bị tạm ngừng sử dụng hóa đơn điện tử.
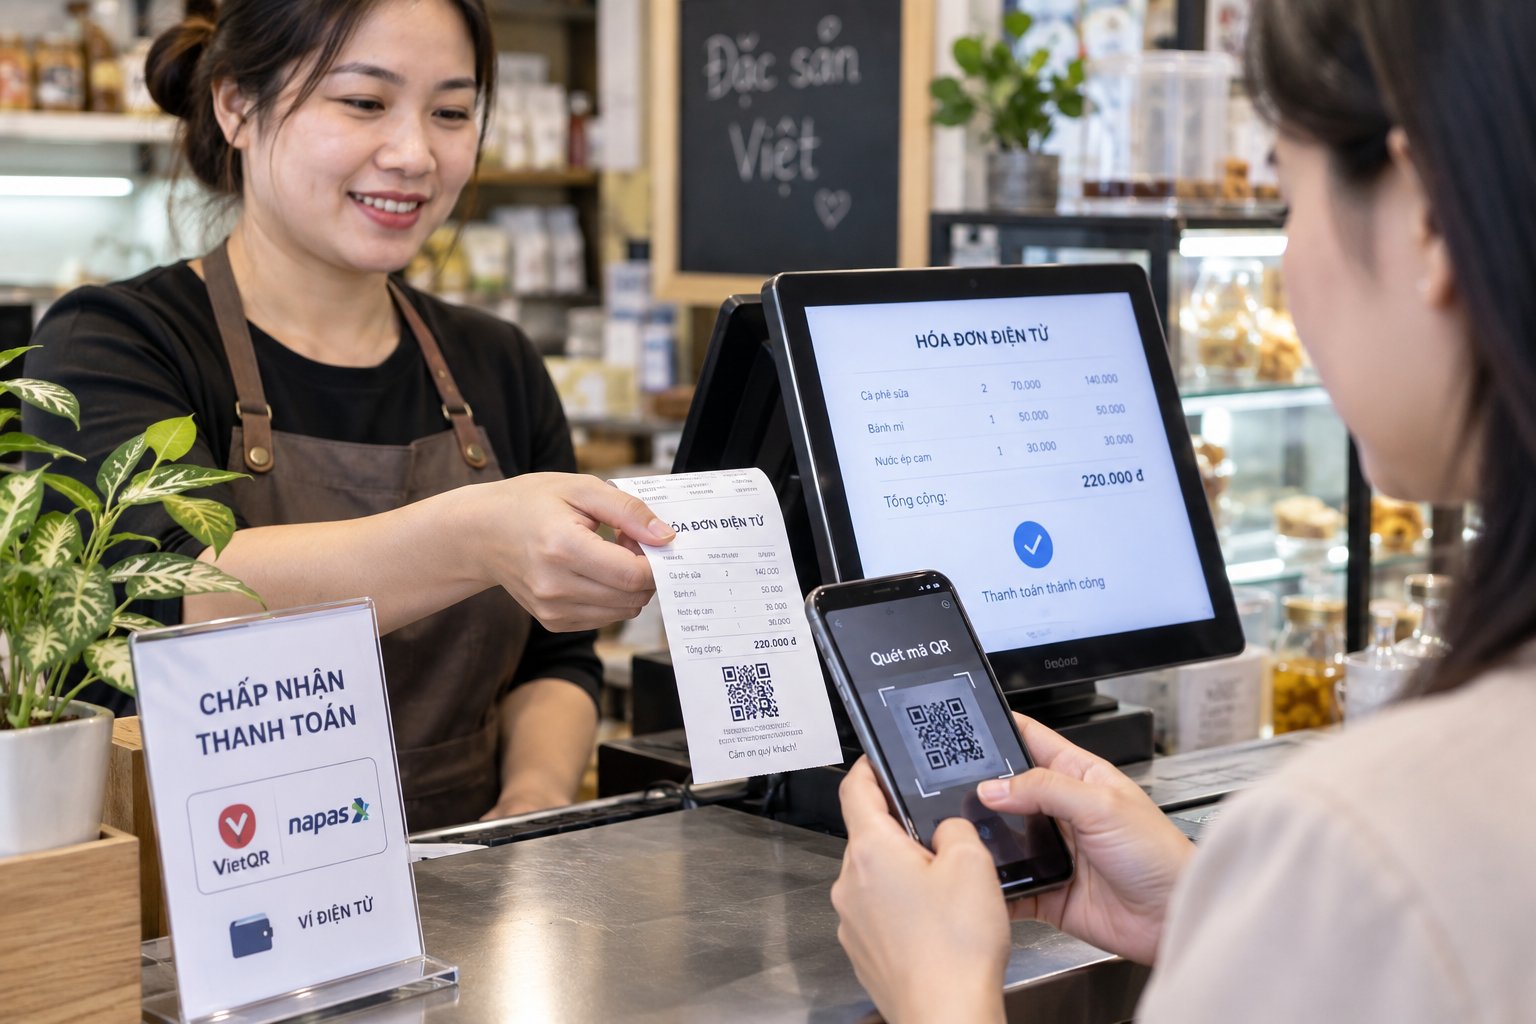
Trong trường hợp ủy nhiệm cho tổ chức kinh tế lập hóa đơn thay, doanh nghiệp phải cung cấp đầy đủ, kịp thời các thông tin cần thiết như tên, địa chỉ và mã số thuế cho đơn vị nhận ủy nhiệm.
Thuế Khánh Hòa cũng lưu ý hóa đơn phải được lập đầy đủ khi bán hàng hóa, cung cấp dịch vụ. Trường hợp người mua không cung cấp thông tin, người bán vẫn thực hiện lập hóa đơn và ghi rõ “Bán cho người tiêu dùng”, qua đó hạn chế các rủi ro phát sinh trong quá trình giao dịch.
Đối với các đơn vị quản lý nền tảng thương mại điện tử, nền tảng số, cần kiểm tra việc cung cấp thông tin người mua và dữ liệu giao dịch cho người bán. Thông tin phải đầy đủ, chính xác để người bán có cơ sở lập hóa đơn điện tử theo Điều 17 và Điều 19 Nghị định 254/2026/NĐ-CP.
Hộ, cá nhân kinh doanh cần xác định đúng loại hóa đơn phải sử dụng
Đối với hộ kinh doanh và cá nhân kinh doanh, việc đầu tiên cần rà soát là xác định đúng loại hóa đơn thuộc diện phải sử dụng.
Theo Thuế Khánh Hòa, hộ, cá nhân kinh doanh cần kiểm tra mình có thuộc trường hợp bắt buộc sử dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền hay không. Việc xác định căn cứ vào mức doanh thu năm trên 1 tỷ đồng hoặc trường hợp kinh doanh có bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng.
Tương tự doanh nghiệp, thông tin đăng ký thuế của người đại diện hộ kinh doanh cần được kiểm tra, đối chiếu với Cơ sở dữ liệu quốc gia về dân cư để hạn chế nguy cơ bị tạm ngừng sử dụng hóa đơn điện tử.
Nếu thực hiện ủy nhiệm cho tổ chức kinh tế lập hóa đơn, hộ và cá nhân kinh doanh phải cung cấp đầy đủ, kịp thời tên, địa chỉ, mã số thuế cho bên nhận ủy nhiệm.
Hóa đơn cũng phải được lập đối với các giao dịch bán hàng hóa, cung cấp dịch vụ, kể cả khi người mua không cung cấp thông tin. Trong trường hợp này, hóa đơn cần ghi “Bán cho người tiêu dùng”.
Chủ động rà soát để hạn chế rủi ro
Thuế Khánh Hòa khuyến nghị doanh nghiệp, tổ chức, hộ và cá nhân kinh doanh thường xuyên tự kiểm tra việc thực hiện các quy định về hóa đơn điện tử, thay vì chỉ xử lý khi đã phát sinh sai sót.
Việc tuân thủ đầy đủ và kịp thời trước hết giúp hạn chế nguy cơ bị ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử, qua đó tránh ảnh hưởng trực tiếp tới hoạt động sản xuất, kinh doanh.
Rà soát thường xuyên cũng giúp người nộp thuế sớm phát hiện những sai sót trong quá trình lập và xử lý hóa đơn, giảm nguy cơ bị xử phạt vi phạm hành chính về hóa đơn, thuế.
Bên cạnh đó, việc cập nhật quy định mới giúp doanh nghiệp và hộ kinh doanh chủ động áp dụng những thủ tục đã được đơn giản hóa, trong đó có trường hợp chỉ cần thực hiện thông báo thay vì lập lại hóa đơn khi xảy ra một số sai sót.
Theo cơ quan thuế, thực hiện đúng các quy định về hóa đơn điện tử không chỉ giúp giảm thiểu rủi ro pháp lý, bảo đảm hoạt động kinh doanh thông suốt mà còn góp phần nâng cao tính minh bạch, chuyên nghiệp, tạo niềm tin với khách hàng, đối tác và cơ quan quản lý nhà nước.
Phương Di