Robusta tăng 77 USD/tấn, Arabica phục hồi hơn 1%
Giá cà phê hôm nay 27/9 ghi nhận diễn biến tích cực trên cả hai sàn London và New York sau khi đồng USD suy yếu, tạo điều kiện cho hoạt động mua bù các vị thế bán khống.
Trên sàn London, giá Robusta kỳ hạn tháng 11/2026 tăng 77 USD/tấn, tương đương 2,34%, lên 3.367 USD/tấn. Hợp đồng giao tháng 1/2027 tăng 70 USD/tấn, tương ứng 2,14%, lên 3.342 USD/tấn.
Tại New York, giá Arabica kỳ hạn tháng 12/2026 tăng 3,25 US cent/pound, tương đương 1,18%, lên 278,60 US cent/pound. Hợp đồng tháng 3/2027 tăng 3,55 US cent/pound, tương ứng 1,3%, lên 271,25 US cent/pound.

Theo Reuters và Barchart, đồng USD suy yếu trong phiên cuối tuần đã thúc đẩy hoạt động mua bù vị thế bán khống của các quỹ đầu tư trên thị trường cà phê kỳ hạn.
Khi USD giảm giá, các mặt hàng được định giá bằng đồng bạc xanh trở nên hấp dẫn hơn đối với người mua sử dụng các đồng tiền khác. Bên cạnh đó, giá cà phê đã trải qua một nhịp giảm đáng kể trước đó, tạo điều kiện để lực mua kỹ thuật quay trở lại.
Nhu cầu trên thị trường cà phê vật chất cũng có dấu hiệu tích cực hơn, góp phần hỗ trợ giá trong phiên cuối tuần.
Tuy nhiên, đà phục hồi hiện vẫn mang nhiều yếu tố kỹ thuật và chưa đủ để đảo ngược xu hướng chung của cả tuần. Arabica chốt phiên quanh mức 2,786 USD/pound nhưng vẫn giảm khoảng 5,4% trong tuần, cho thấy áp lực từ triển vọng nguồn cung toàn cầu vẫn rất lớn.
Brazil nâng dự báo sản lượng lên 67,6 triệu bao
Nguồn cung tiếp tục là yếu tố được thị trường đặc biệt quan tâm trong những tháng cuối năm.
Ngày 25/9, Cơ quan Cung ứng mùa vụ quốc gia Brazil nâng dự báo sản lượng cà phê năm 2026 lên 67,6 triệu bao loại 60 kg, từ mức 66,7 triệu bao trong dự báo trước đó.
Trong đó, sản lượng Arabica được dự báo đạt 48,21 triệu bao, tăng 34,8% so với năm trước. Ngược lại, sản lượng Robusta được dự báo giảm 6,6%, xuống 19,39 triệu bao.
Việc Brazil dự kiến có một vụ mùa Arabica lớn đang tạo sức ép đáng kể lên giá, nhất là trong bối cảnh nguồn cung cà phê từ quốc gia sản xuất lớn nhất thế giới có khả năng tiếp tục gia tăng.
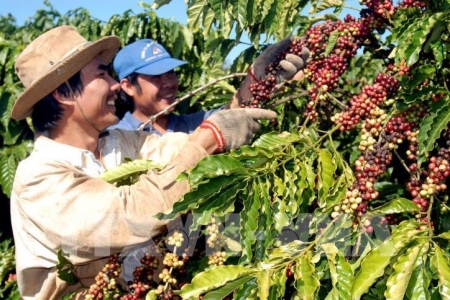
Triển vọng vụ mùa tiếp theo cũng xuất hiện những tín hiệu thuận lợi. Theo ADMIS, lượng mưa dồi dào tại các vùng trồng cà phê Brazil đang hỗ trợ quá trình ra hoa. Độ ẩm đất được cải thiện trong giai đoạn này được đánh giá là yếu tố quan trọng đối với triển vọng năng suất.
Tại Việt Nam, điều kiện thời tiết cũng tương đối thuận lợi khi lượng mưa hỗ trợ quá trình phát triển của quả cà phê trước khi bước vào vụ thu hoạch mới.
Trên thị trường thế giới, cán cân cung cầu được dự báo bớt căng thẳng hơn. Theo Tổ chức Cà phê Quốc tế, sản lượng cà phê toàn cầu niên vụ 2025-2026 có thể tăng 4,4%, lên mức kỷ lục 183,6 triệu bao.
Trong khi đó, tiêu thụ toàn cầu được dự báo giảm 0,9%, xuống 180,6 triệu bao. Nếu các dự báo này được hiện thực hóa, thị trường có thể dư thừa khoảng 3 triệu bao, qua đó chấm dứt chuỗi bốn năm liên tiếp thiếu hụt nguồn cung.
Triển vọng dư cung là yếu tố quan trọng khiến giá cà phê vẫn chịu sức ép, ngay cả khi thị trường liên tục xuất hiện những phiên phục hồi mạnh.
Tồn kho Arabica phục hồi, Robusta tiếp tục chịu áp lực
Diễn biến tồn kho trên sàn ICE đang tạo ra những tín hiệu trái chiều giữa hai dòng cà phê chủ lực.
Tồn kho Arabica được chứng nhận từng giảm xuống 217.646 bao, mức thấp nhất trong 27 năm. Sau khi chạm đáy, lượng tồn kho bắt đầu phục hồi và đạt 258.415 bao vào cuối tuần, mức cao nhất trong khoảng một tháng rưỡi.
So với đáy trước đó, tồn kho Arabica đã tăng hơn 40.000 bao, tương đương khoảng 18,7%.
Dù vậy, lượng tồn kho hiện tại vẫn thấp nếu đặt trong bối cảnh lịch sử. Đây là yếu tố giúp hạn chế phần nào tác động từ triển vọng sản lượng Arabica tăng mạnh tại Brazil, đồng thời tạo dư địa để giá phục hồi khi lực mua kỹ thuật xuất hiện.
Đối với Robusta, diễn biến nguồn cung rõ ràng hơn khi tồn kho do ICE giám sát tăng lên 5.398 lô, mức cao nhất trong 10 tháng.
Nguồn cung từ Brazil cùng với việc Việt Nam chuẩn bị bước vào vụ thu hoạch mới đang khiến thị trường kỳ vọng lượng Robusta sẵn có sẽ tiếp tục được cải thiện trong thời gian tới.
Cazarini Trading Company lưu ý, nếu xuất khẩu cà phê Brazil tiếp tục duy trì ở mức cao, diễn biến giá cơ sở và mức chênh lệch trên thị trường vật chất trong những tháng cuối năm sẽ cần được theo dõi chặt chẽ, đặc biệt khi thị trường bước vào giai đoạn trái vụ từ tháng 1 đến tháng 6.
Nhìn tổng thể, thị trường cà phê hiện chịu tác động đồng thời từ hai nhóm yếu tố đối nghịch. Trong ngắn hạn, USD suy yếu, hoạt động mua bù bán khống và nhu cầu vật chất cải thiện đang tạo lực đỡ cho giá.
Ở chiều ngược lại, sản lượng cà phê Brazil được dự báo ở mức cao, sản lượng toàn cầu có thể lập kỷ lục, điều kiện thời tiết thuận lợi và tồn kho Robusta ICE tăng đang tạo sức ép lên thị trường.
Vì vậy, phiên tăng mạnh ngày 27/9 chưa đủ để khẳng định giá cà phê đã bước vào một xu hướng tăng mới. Việc Arabica vẫn giảm 5,4% trong cả tuần cho thấy áp lực nguồn cung vẫn là yếu tố chi phối đáng kể diễn biến giá trong thời gian tới.
Phúc Hưng