Giá thép thế giới
Chốt phiên giao dịch ngày 6/10, giá quặng sắt kỳ hạn tháng 11 trên Sàn Giao dịch Singapore (SGX) giảm 0,13 USD, tương đương 0,14%, xuống còn 91,65 USD/tấn.
Trong khi đó, thị trường Trung Quốc tiếp tục tạm nghỉ nhân kỳ nghỉ lễ Quốc khánh từ ngày 1 - 7/10. Theo Reuters, Sàn Giao dịch Kỳ hạn Thượng Hải cũng đóng cửa trong thời gian nghỉ lễ và dự kiến mở cửa trở lại từ ngày 8/10.
Trong phiên giao dịch gần nhất, giá quặng sắt giao ngay đã chấm dứt chuỗi 7 phiên giảm liên tiếp. Giá quặng hàm lượng 62% của Australia giao tới Trung Quốc tăng 0,35 USD lên 92,95 USD/tấn, theo Yieh. Đây cũng là mức cao hơn đáy 92,6 USD/tấn ghi nhận ngày 26/9, mức thấp nhất kể từ 26/6/2025, sau hai tuần giảm liên tiếp.
Thị trường Trung Quốc đang trong kỳ nghỉ lễ nên giao dịch tương đối trầm lắng. Dù vậy, giá quặng được hỗ trợ bởi cước vận tải biển duy trì ở mức cao, cùng kỳ vọng nhu cầu sẽ cải thiện khi thị trường hoạt động trở lại. Việc PMI sản xuất chính thức của Trung Quốc tăng trở lại lên 50,1 điểm cũng tạo thêm động lực cho hoạt động mua vào ở vùng giá thấp.
Ở chiều ngược lại, lượng quặng tồn kho tại các cảng tăng và triển vọng nguồn cung dư thừa vẫn là những yếu tố gây sức ép lên thị trường. Với những yếu tố này, giá quặng sắt được dự báo khó bứt phá mạnh và nhiều khả năng tiếp tục vận động trong biên độ hẹp trong ngắn hạn.
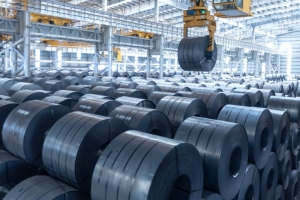
Tại Mỹ, Nucor tiếp tục tăng giá bán giao ngay (CSP) đối với thép cuộn cán nóng (HRC) thêm 10 USD/tấn ngắn so với tuần trước, theo thư gửi khách hàng ngày 5/10, được GMK Center dẫn lại. Giá chào mới của Nucor đạt 1.230 USD/tấn, trong khi giá CSP của California Steel Industries (CSI) cũng tăng 10 USD/tấn ngắn lên 1.290 USD/tấn.
Thời gian giao hàng vẫn được giữ ở mức 3 - 5 tuần. Từ mức 1.190 USD/tấn được công bố ngày 8/9, giá CSP của Nucor đã liên tục tăng thêm 10 USD/tấn mỗi tuần.
Theo Kallanish, giá HRC tại Mỹ ngày 2/10 dao động 1.210 - 1.220 USD/tấn ngắn, cao hơn nhiều so với mức 825 - 865 USD/tấn ngắn cùng kỳ năm 2025.
Steel Market Update cho biết giá thép lá và thép tấm dày tại Mỹ tiếp tục nhích lên vào cuối tháng 9. Nguồn cung trên thị trường giao ngay hạn chế, nhu cầu duy trì ổn định và thời gian giao hàng kéo dài được cho là những yếu tố có thể tiếp tục hỗ trợ giá trong quý IV.
Tại Ấn Độ, nhu cầu thép được dự báo tăng 7 - 8% hoặc cao hơn trong những năm tới nhờ sức tiêu thụ trong nước tích cực. Ông T. V. Narendran, Giám đốc điều hành Tata Steel, nhận định việc điều chỉnh hệ thống thuế hàng hóa và dịch vụ (GST) đang hỗ trợ ngành ô tô, trong khi nhu cầu thép cho xây dựng vẫn ở mức cao, đặc biệt từ các dự án công nghiệp và hạ tầng.
Theo ông Narendran, sự cân bằng hơn về tăng trưởng giữa khu vực thành thị và nông thôn cũng có thể tạo thêm dư địa cho nhu cầu thép. Đồng thời, việc thuế quan và các rào cản thương mại toàn cầu gia tăng đang thúc đẩy xu hướng nội địa hóa chuỗi cung ứng, qua đó mở rộng đầu tư vào năng lực sản xuất trong nước.
Giá thép xây dựng trong nước
Thị trường thép xây dựng trong nước tiếp tục duy trì mặt bằng giá ổn định. Hòa Phát đang niêm yết CB240 ở mức 14.920 đồng/kg và D10 CB300 ở 14.210 đồng/kg. Việt Ý Miền Bắc có giá CB240 14.750 đồng/kg và CB300 13.940 đồng/kg.
Pomina và VJS Miền Bắc cùng báo giá CB240 ở mức 14.850 đồng/kg. Trong khi đó, thép Kyoei và VAS Miền Trung đều niêm yết ở mức 15.050 đồng/kg.
Hà Trần (t/h)