Khi những lớp dữ liệu ấy không phản ánh cùng một dòng hàng, khoảng trống quản lý xuất hiện và nguy cơ gian lận thương mại cũng từ đó tăng lên.
Một lượng hàng, nhiều bộ số liệu
Kết luận thanh tra số 1530/KL-TTr về công tác quản lý, cấp phép và khai thác khoáng sản trên địa bàn Quảng Trị giai đoạn 2020–2025 cho thấy, trong 28 đơn vị được kiểm tra, có 16 đơn vị kê khai chưa đúng giá tính thuế tài nguyên, phí bảo vệ môi trường hoặc kê khai thiếu khối lượng khoáng sản thực tế đã khai thác. Sau khi xác định lại nghĩa vụ tài chính, số tiền chênh lệch phải thu hồi hơn 4 tỷ đồng.
Những sai lệch này không tự thân đồng nghĩa với gian lận thương mại. Điều đáng chú ý là giữa hoạt động khai thác thực tế và những con số dùng để kê khai, tính nghĩa vụ tài chính có thể xuất hiện độ lệch cần được phát hiện và xử lý.
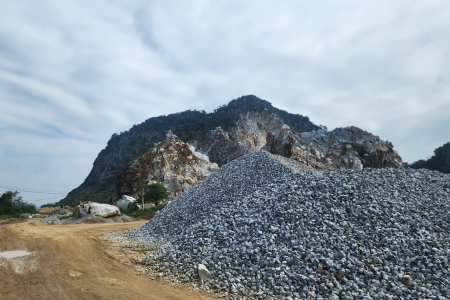
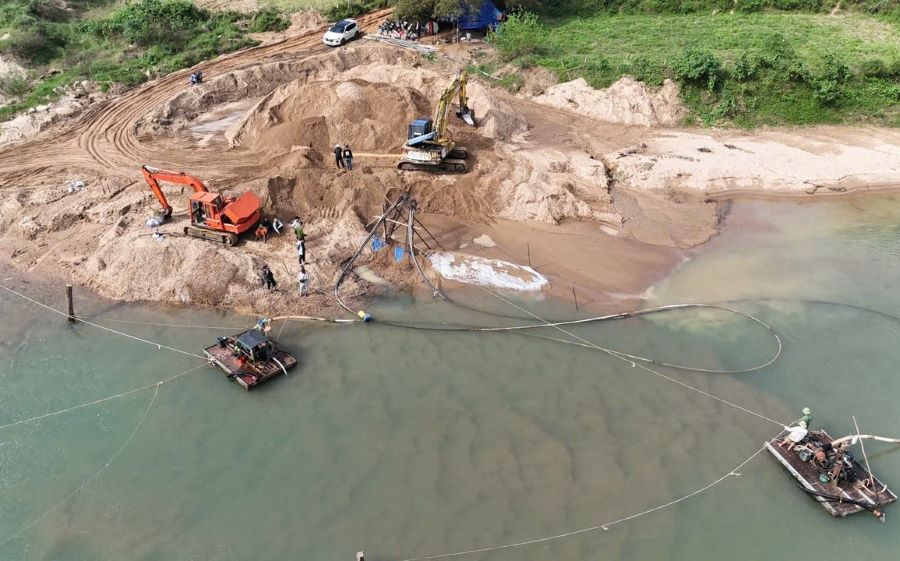
Một mỏ có công suất được phép; trong quá trình hoạt động hình thành sản lượng thực tế. Khi vật liệu rời mỏ phát sinh dữ liệu cân, đo, xuất hàng; khi bán ra thị trường lại có hóa đơn, chứng từ, doanh thu và số liệu kê khai thuế. Về nguyên tắc, các lớp thông tin ấy phải cùng phản ánh một dòng hàng.
Nếu một mắt xích ghi nhận không đầy đủ hoặc các bộ dữ liệu không được đặt cạnh nhau để kiểm tra, cùng một lượng vật liệu có thể xuất hiện dưới những con số khác nhau ở từng khâu quản lý. Một bộ hồ sơ đầy đủ về hình thức cũng chưa tự nó trả lời được sản lượng trên giấy có phù hợp lượng hàng thực tế hay không.
Vì thế, phòng ngừa gian lận thương mại vật liệu xây dựng không thể chỉ tập trung vào những chuyến xe không có giấy tờ. Một rủi ro khác nằm ngay trong khoảng cách giữa hàng hóa thực tế và dữ liệu phản ánh hàng hóa ấy.
Giá giao dịch cần điểm đối chứng
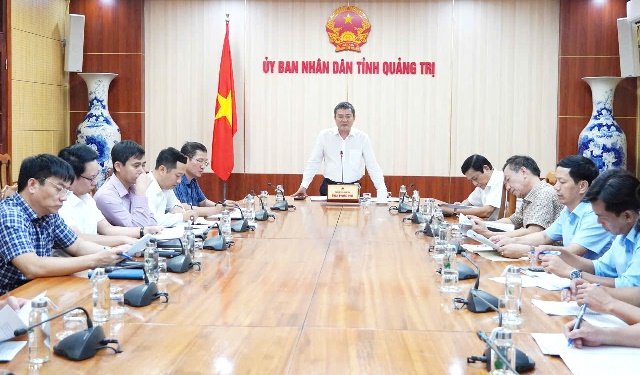
Tháng 5/2026, thông tin công khai về cuộc họp của UBND tỉnh Quảng Trị cho thấy công tác quản lý, công bố giá vật liệu đang chịu sức ép lớn từ biến động nhiên liệu, nguồn cung và nhu cầu các dự án. Dữ liệu cùng thời điểm cho thấy giá cát hạt mịn tại một số mỏ trong tháng 4 tăng từ 42% đến 147%, đá xây dựng tăng từ 12% đến 47%; đất đắp và xi măng cũng tăng. Một trong những khó khăn được nêu là thông tin giá thực tế từ chủ đầu tư, nhà thầu chưa kịp thời và thiếu hóa đơn, chứng từ mua bán đối chứng.
Giá tăng không phải dấu hiệu để mặc nhiên suy ra có gian lận. Thị trường có thể biến động bởi cung – cầu, nhiên liệu, vận chuyển và nhiều yếu tố khác. Vấn đề quản lý là xác định giá giao dịch, khối lượng và chứng từ tương ứng.
Tại hội nghị ngày 13/5/2026, UBND tỉnh yêu cầu tăng cường thu thập thông tin, bảo đảm giá vật liệu được công bố phù hợp với thị trường; các đơn vị cung ứng thực hiện nghiêm kê khai, niêm yết giá, không để xảy ra đầu cơ, nâng giá, gian lận giá.
Như vậy, cùng một dòng vật liệu ít nhất hình thành ba lớp thông tin: Khối lượng thực tế, giá trị giao dịch và nghĩa vụ tài chính. Nếu mỗi lớp được quản lý riêng, cơ quan này có thể biết sản lượng khai thác nhưng không nhìn thấy toàn bộ giao dịch; cơ quan khác có dữ liệu hóa đơn nhưng chưa chắc dữ liệu đó được đối chiếu ngay với lượng hàng thực tế đã ra khỏi mỏ.
Khoảng cách giữa các bộ dữ liệu chính là nơi quy trình quản lý cần tiếp tục hoàn thiện.
Từ số lượng đến chất lượng
Vật liệu xây dựng còn một lớp thông tin quan trọng khác: Chất lượng.
Từ ngày 1/7/2026, Nghị định 209/2026/NĐ-CP về quản lý vật liệu xây dựng có hiệu lực. Cùng thời điểm, Thông tư 41/2026/TT-BXD của Bộ Xây dựng quy định quản lý chất lượng sản phẩm, hàng hóa vật liệu xây dựng trong sản xuất, xuất khẩu, nhập khẩu, lưu thông trên thị trường và sử dụng trong công trình xây dựng.
Quản lý hàng hóa vật liệu vì thế không thể chỉ trả lời câu hỏi “bao nhiêu mét khối”, mà còn phải quan tâm loại vật liệu, tiêu chuẩn và yêu cầu chất lượng.
Tháng 8/2026, Cơ quan Cảnh sát điều tra Công an tỉnh Thanh Hóa mở rộng vụ án liên quan làm giả hồ sơ thí nghiệm vật liệu xây dựng. Kết quả điều tra được Bộ Công an công bố cho biết có doanh nghiệp, cá nhân liên hệ lập khống phiếu kết quả thí nghiệm vật liệu để hoàn thiện hồ sơ nghiệm thu, hoàn công công trình.
Đây là vụ việc tại Thanh Hóa, không thể suy rộng thành thực trạng của Quảng Trị. Nhưng nó cho thấy nếu hồ sơ chất lượng tách rời vật liệu thực tế, việc kiểm soát nguồn gốc và số lượng vẫn chưa đủ bảo đảm tính minh bạch của hàng hóa.
Một chuỗi quản lý đầy đủ vì thế phải trả lời đồng thời: Vật liệu từ đâu, số lượng bao nhiêu, được giao dịch thế nào, nghĩa vụ tài chính được kê khai ra sao và chất lượng có phù hợp hồ sơ hay không.
Trạm cân có dữ liệu về lượng hàng; hồ sơ kê khai phản ánh nghĩa vụ tài chính; hóa đơn thể hiện giao dịch; hồ sơ chất lượng phản ánh đặc tính vật liệu; công trình có khối lượng và chất lượng được nghiệm thu. Từng lớp dữ liệu đều cần thiết, nhưng khả năng phòng ngừa và phát hiện sai lệch chỉ thực sự mạnh khi những thông tin ấy có thể được đặt cạnh nhau để kiểm chứng.
Bởi điều quan trọng không phải một mét khối vật liệu có bao nhiêu loại giấy tờ đi cùng, mà là những dữ liệu và giấy tờ ấy có cùng phản ánh đúng một dòng hàng hay không.
Đó cũng là bước cần tiếp tục hoàn thiện trong quản lý vật liệu xây dựng: Chuyển từ kiểm tra từng bộ hồ sơ sang khả năng đối chiếu dữ liệu và nhận diện những độ lệch cần kiểm tra trước khi chúng trở thành khoảng trống cho gian lận thương mại.
Đình Lương