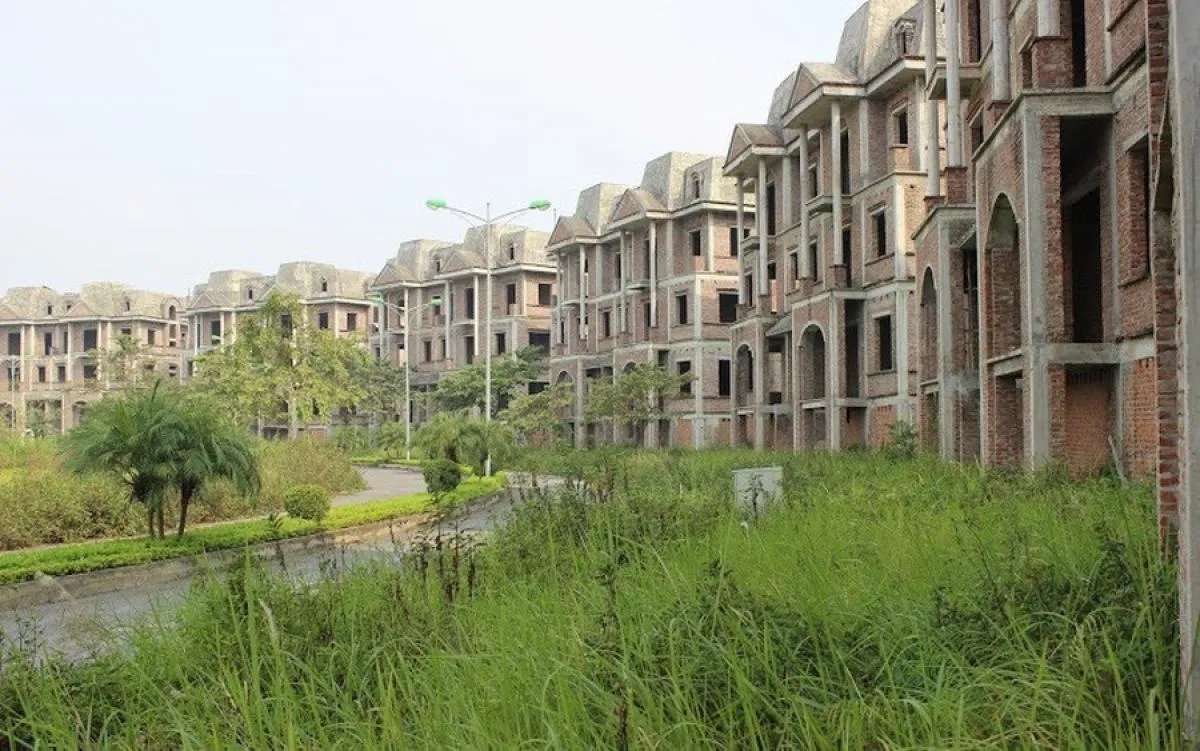
Bộ Tài chính vừa trình Bộ Tư pháp thẩm định hồ sơ dự án Luật sửa đổi, bổ sung một số điều của các Luật Thuế, trong đó đề xuất bổ sung quy định thu thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang, đất chậm hoặc không đưa vào sử dụng.
Theo đề xuất, nhóm đất này chịu thuế suất 0,2% và không áp dụng hạn mức. Đây là mức thuế cao hơn đáng kể so với thuế suất 0,03% đang áp dụng với đất ở trong hạn mức.
Điểm đáng chú ý nằm ở cách thiết kế chính sách. Thay vì áp dụng mức thuế thấp đối với một phần diện tích trong hạn mức, toàn bộ diện tích đất thuộc nhóm bỏ hoang, chậm hoặc không đưa vào sử dụng sẽ chịu mức 0,2%. Điều này có thể tạo thêm chi phí đối với các chủ thể tiếp tục giữ đất nhưng không khai thác.
Tăng chi phí để thay đổi hành vi giữ đất
Theo quy định hiện hành, đất ở trong hạn mức chịu thuế suất 0,03%; phần diện tích vượt hạn mức nhưng không quá 3 lần hạn mức chịu 0,07% và phần vượt quá 3 lần hạn mức chịu 0,15%. Đất sử dụng không đúng mục đích cũng chịu mức 0,15%.
So với các mức trên, thuế suất 0,2% đối với đất bỏ hoang được thiết kế như một công cụ tạo áp lực cao hơn đối với việc sử dụng đất không hiệu quả. Chính sách không chỉ hướng tới nguồn thu mà còn nhằm khuyến khích chủ đất đưa đất vào sử dụng, chuyển nhượng hoặc lựa chọn phương án khai thác phù hợp.
Bộ Tài chính cho rằng, việc bổ sung sắc thuế này nhằm thể chế hóa định hướng nghiên cứu chính sách tài chính, thuế để sử dụng đất tiết kiệm, hiệu quả; đồng thời hạn chế đầu cơ, chống lãng phí đất đai và góp phần lành mạnh hóa thị trường bất động sản.
Trong bối cảnh giá đất tại nhiều khu vực tăng nhanh, việc tăng chi phí nắm giữ đối với đất bỏ hoang có thể trở thành một trong những công cụ làm giảm động lực giữ đất chờ tăng giá. Tuy nhiên, hiệu quả của chính sách sẽ phụ thuộc lớn vào khả năng xác định đúng đối tượng chịu thuế.
Tiêu chí rõ ràng để tránh đánh đồng đất bỏ hoang
Một trong những vấn đề cần được làm rõ là thế nào được xem là “đất bỏ hoang”, “đất chậm đưa vào sử dụng” hoặc “không đưa vào sử dụng”. Đây là ranh giới quan trọng bởi không phải mọi trường hợp đất chưa được khai thác đều xuất phát từ hành vi đầu cơ.
Với các dự án đầu tư, tiến độ có thể bị ảnh hưởng bởi thủ tục pháp lý, giải phóng mặt bằng, điều chỉnh quy hoạch hoặc những nguyên nhân khách quan khác. Nếu không có tiêu chí cụ thể, việc áp thuế có thể khiến những chủ thể đang gặp vướng mắc khách quan phải chịu thêm chi phí.
Do đó, cùng với việc quy định mức thuế 0,2%, cơ quan quản lý cần xây dựng cơ chế xác định thời điểm bắt đầu tính thuế, tiêu chí đánh giá tình trạng bỏ hoang và các trường hợp được xem xét loại trừ hoặc gia hạn.
Bộ Tài chính đồng thời đề xuất giữ mức thuế 0,2% đối với đất lấn, chiếm. Sau khi dự thảo trước đó bỏ quy định này, đa số ý kiến tại cơ quan của Quốc hội cho rằng vẫn cần thu thuế đối với phần diện tích lấn, chiếm chưa bị xử lý nhằm tránh thất thu ngân sách.
Luật sửa đổi, bổ sung một số điều của các Luật về thuế dự kiến được Quốc hội xem xét, thông qua tại kỳ họp dự kiến khai mạc ngày 17/10. Nếu được thông qua, luật dự kiến có hiệu lực từ ngày 1/1/2027.
Minh Thành (t/h)