VN-Index trở lại vùng 1.800 điểm
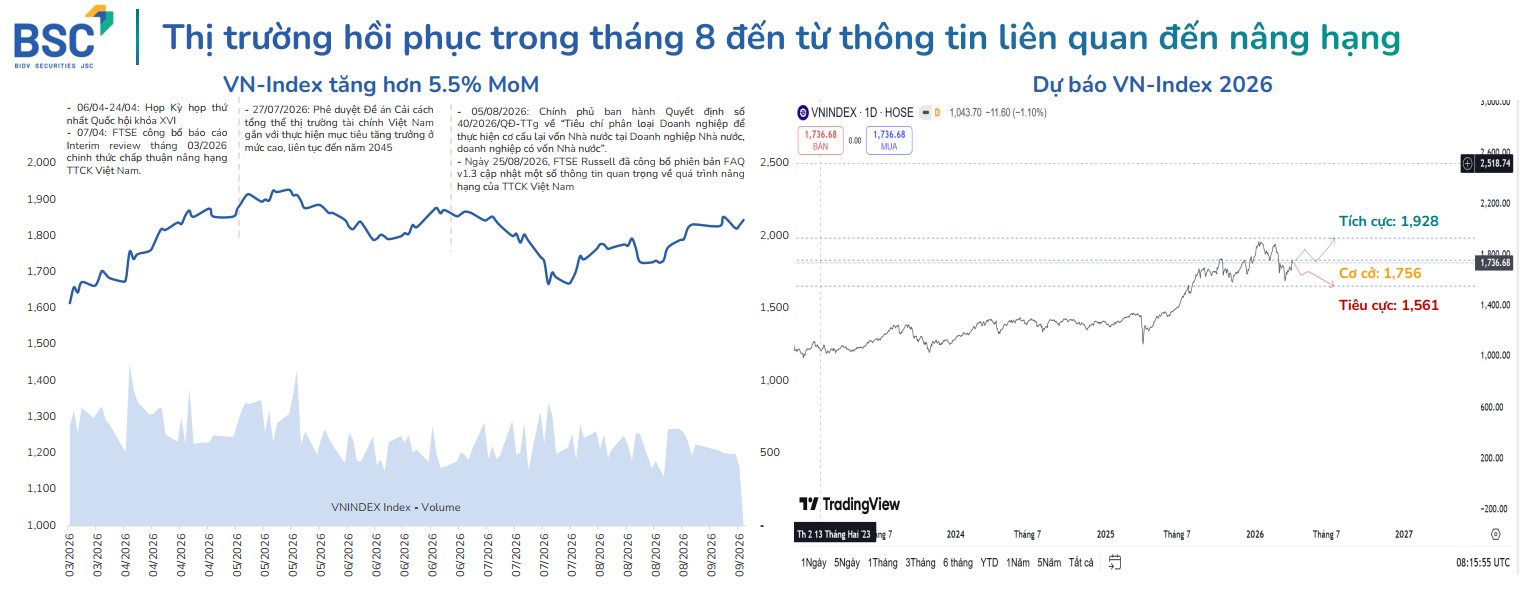
Tháng 8 chứng kiến một nhịp hồi phục đáng chú ý của thị trường chứng khoán Việt Nam. Đầu tháng, VN-Index tiếp tục tiến về vùng 1.800 điểm, trong đó nhóm cổ phiếu có vốn Nhà nước chi phối đóng vai trò dẫn dắt sau những thông tin liên quan đến việc đẩy mạnh thoái vốn doanh nghiệp Nhà nước.
Đà tăng sau đó chững lại vào giữa tháng trong bối cảnh thị trường xuất hiện những lo ngại liên quan đến chính sách thuế quan. VN-Index có thời điểm duy trì trạng thái đi ngang quanh vùng 1.710-1.730 điểm, trước khi bật tăng vào cuối tháng sau các thông tin liên quan đến bộ chỉ số FTSE Global Equity Index Series.
Kết phiên ngày 28/8/2026, VN-Index đạt 1.832,12 điểm, tăng hơn 5,55% so với cuối tháng 7.
Theo BSC, diễn biến hồi phục của thị trường trong tháng 8 gắn khá rõ với các thông tin về nâng hạng. Việc FTSE Russell cập nhật những thông tin liên quan đến quá trình nâng hạng, cùng các chính sách thúc đẩy cơ cấu lại vốn Nhà nước tại doanh nghiệp, đã trở thành những yếu tố được thị trường quan tâm.
Tích lũy trước khi thử thách mốc 1.900 điểm
Bước sang tháng 9, BSC dự báo VN-Index nhiều khả năng tiếp tục tích lũy trong vùng 1.680-1.860 điểm trước khi quay lại thử thách ngưỡng tâm lý 1.900 điểm vào cuối tháng, trong bối cảnh quá trình chuyển đổi nâng hạng thị trường chính thức diễn ra.
Cách nhìn này cho thấy BSC không đặt thị trường vào một kịch bản tăng thẳng, mà dự báo một giai đoạn tích lũy trước khi chỉ số có thể kiểm định vùng điểm cao hơn.
Hai yếu tố được BSC nhấn mạnh có thể hỗ trợ thị trường trong thời gian tới là khả năng dòng vốn ngoại quay trở lại khi tiến trình nâng hạng được triển khai và việc hoạt động thoái vốn, cổ phần hóa doanh nghiệp Nhà nước tiếp tục được đẩy mạnh.
Đây cũng là những câu chuyện có khả năng tác động tới kỳ vọng của nhà đầu tư trong bối cảnh thị trường đang ở vùng điểm cao. Tuy nhiên, việc VN-Index có thể tiến tới các mốc cao hơn vẫn phụ thuộc vào diễn biến dòng tiền và các yếu tố tác động tới thị trường.
Định giá chưa ở mức quá cao
Một điểm đáng chú ý trong đánh giá của BSC là mặt bằng định giá của thị trường.
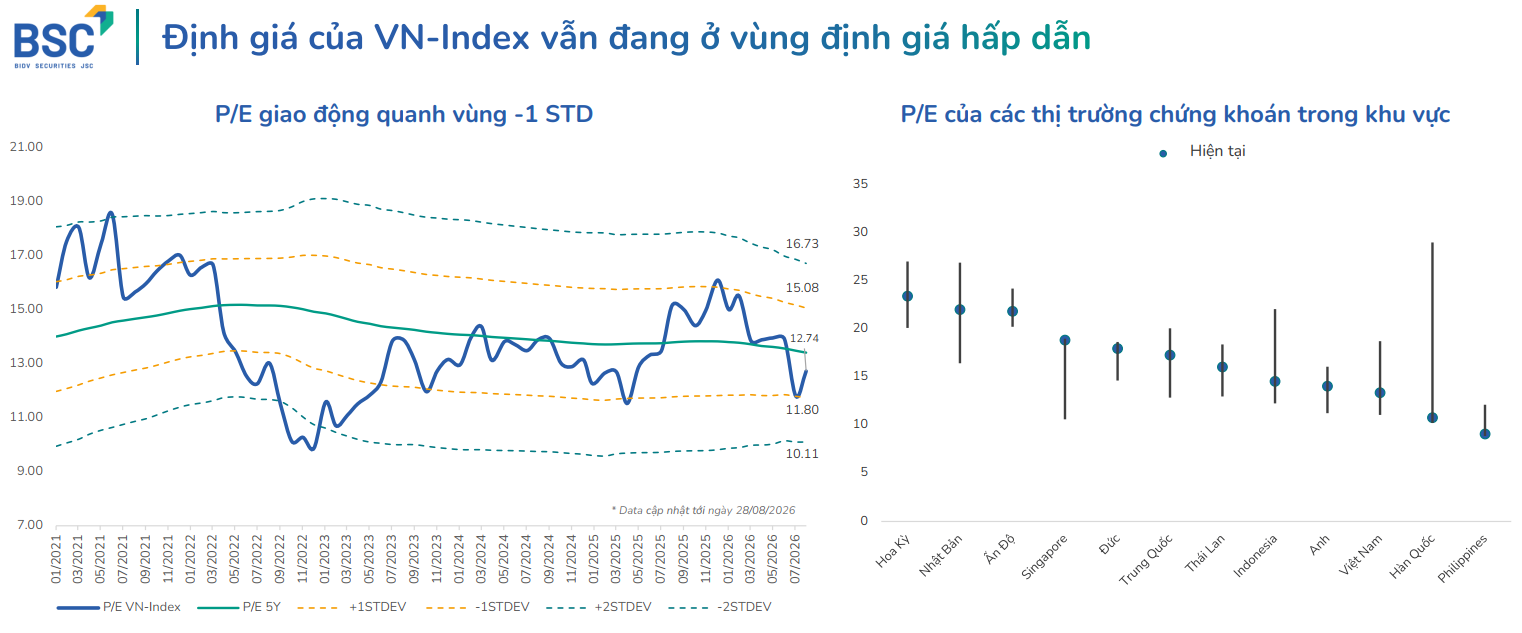
Tại ngày 28/8, P/E của VN-Index ở mức 12,74 lần, tăng 7,56% so với tháng trước nhưng vẫn thấp hơn khoảng 5,1% so với mức trung bình 5 năm. Nếu loại trừ nhóm cổ phiếu thuộc hệ sinh thái Vingroup, P/E ở mức 10,66 lần. P/B của VN-Index đạt 2,06 lần.
Những con số này được BSC sử dụng trong bối cảnh đánh giá triển vọng thị trường tháng 9, khi chỉ số đã có một nhịp tăng đáng kể trong tháng 8.
Thanh khoản cũng là biến số cần theo dõi. Giá trị khớp lệnh bình quân trên ba sàn trong tháng 8 đạt hơn 15.288 tỷ đồng mỗi phiên, giảm 3,6% so với tháng trước. Điều này cho thấy đà tăng của chỉ số chưa đi cùng với sự gia tăng tương ứng của giá trị khớp lệnh bình quân.
Dòng tiền phân hóa
Diễn biến dòng tiền trong tháng 8 cũng cho thấy thị trường không vận động đồng đều giữa các nhóm ngành.
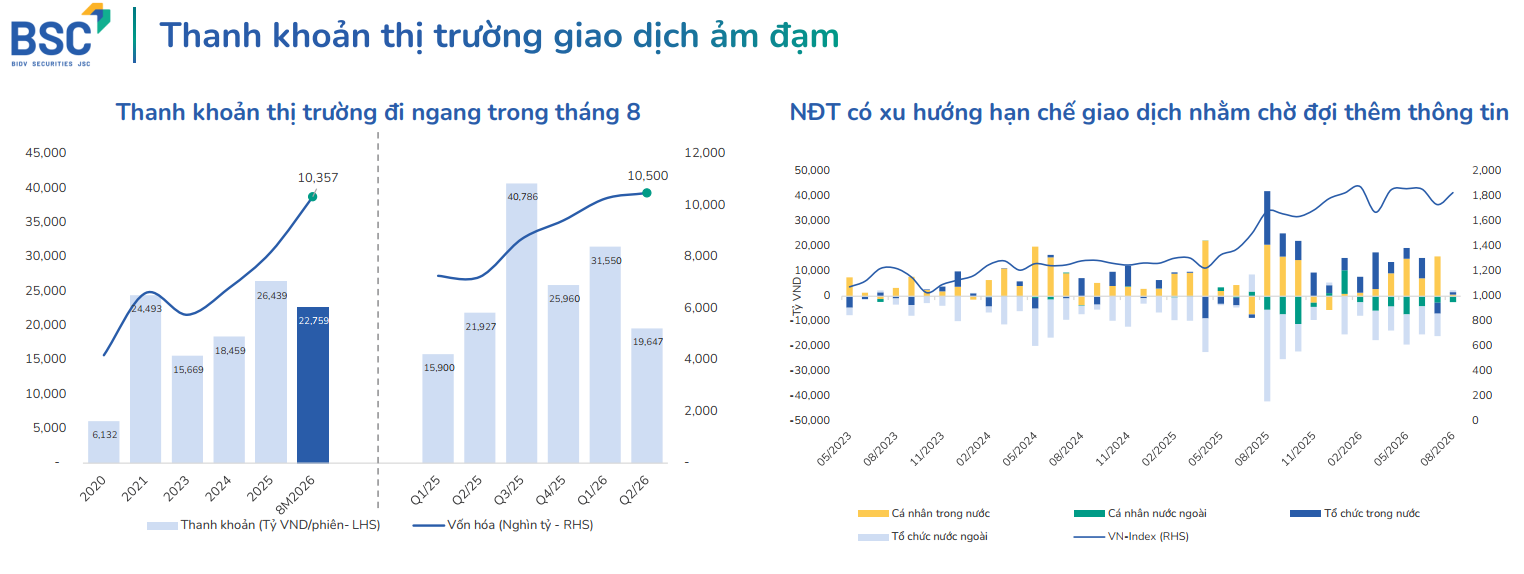
Đầu tháng, dòng tiền tập trung vào các nhóm tiện ích, dầu khí và hóa chất, trong bối cảnh nhà đầu tư quan tâm đến câu chuyện thoái vốn và cổ phần hóa doanh nghiệp Nhà nước. Đến giữa tháng, tâm lý trở nên thận trọng hơn. Cuối tháng, dòng tiền quay trở lại nhóm chứng khoán và các cổ phiếu vốn hóa lớn sau những thông tin tích cực liên quan đến FTSE.
Theo BSC, có 16/19 nhóm ngành tăng điểm trong tháng 8. Một số nhóm có mức tăng đáng chú ý gồm truyền thông, điện - nước - khí đốt và dầu khí, hóa chất. Ở chiều ngược lại, ô tô và phụ tùng, du lịch và giải trí, chăm sóc sức khỏe là những nhóm giảm điểm.
Diễn biến này cho thấy dòng tiền vẫn có sự lựa chọn giữa các nhóm cổ phiếu, thay vì lan tỏa đồng đều trên toàn thị trường.
Kỳ vọng từ nâng hạng và dòng vốn ngoại
Một trong những câu chuyện được chú ý nhất đối với thị trường trong tháng 9 là tiến trình nâng hạng.
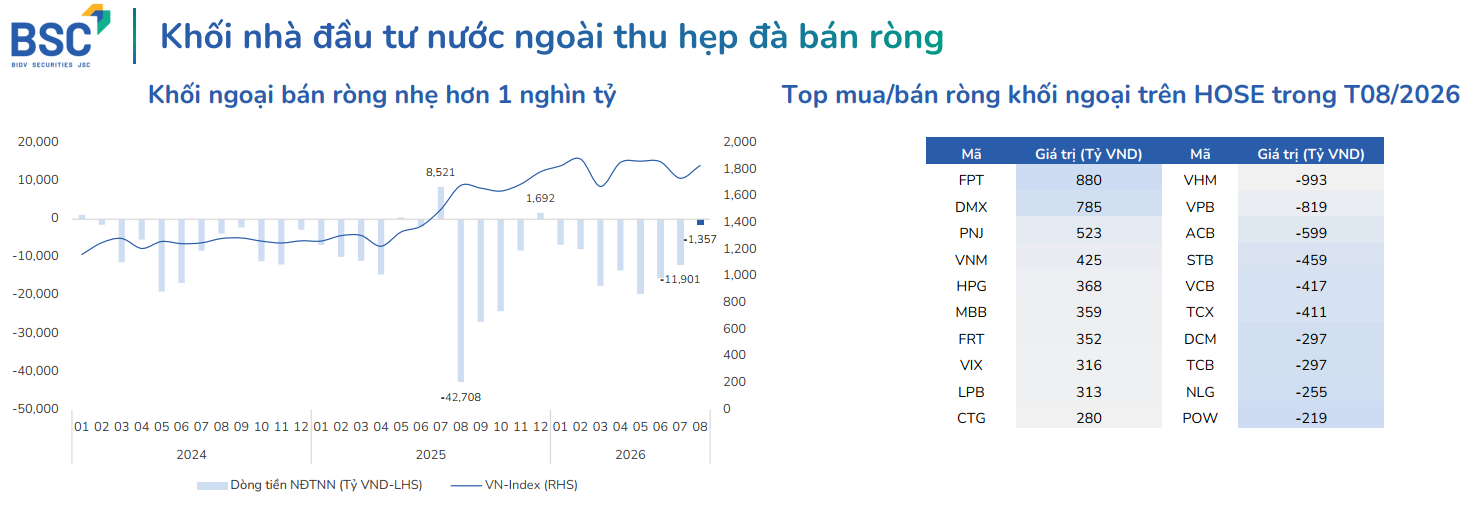
BSC đánh giá khả năng dòng vốn ngoại quay trở lại khi quá trình nâng hạng được triển khai là một trong những yếu tố có thể hỗ trợ thị trường. Cùng với đó, hoạt động thoái vốn và cổ phần hóa doanh nghiệp Nhà nước tiếp tục được kỳ vọng tạo thêm động lực cho một số nhóm cổ phiếu.
Trong tháng 8, dòng vốn ETF nước ngoài vẫn ghi nhận trạng thái rút ròng, trong khi một số ETF trong nước có xu hướng mua ròng. Điều này cho thấy kỳ vọng về dòng vốn ngoại cần được nhìn cùng với diễn biến thực tế của dòng tiền, thay vì chỉ dựa trên câu chuyện nâng hạng.
Bên cạnh thị trường cơ sở, thị trường phái sinh cũng ghi nhận hoạt động giao dịch sôi động. Giá trị giao dịch bình quân trong tháng 8 đạt hơn 43.938 tỷ đồng, tăng 14,3% so với tháng trước; khối lượng hợp đồng mở bình quân đạt hơn 35.836 hợp đồng, giảm nhẹ 1,53%.
Mốc 1.900 điểm là phép thử tiếp theo
Từ mức đóng cửa 1.832,12 điểm vào cuối tháng 8, vùng 1.900 điểm được BSC xác định là ngưỡng tâm lý mà VN-Index có thể quay lại thử thách trong tháng 9.
Tuy nhiên, giữa kỳ vọng và diễn biến thực tế luôn tồn tại khoảng cách. Dự báo của BSC được xây dựng trên cơ sở những dữ liệu và thông tin tại thời điểm báo cáo; bản thân BSC cũng lưu ý các nhận định, dự báo có thể thay đổi theo diễn biến thị trường.
Vì vậy, câu chuyện của VN-Index trong tháng 9 không chỉ nằm ở việc chỉ số có thể chạm mốc 1.900 điểm hay không, mà còn ở khả năng dòng tiền có đủ sức duy trì đà tăng, mức độ lan tỏa giữa các nhóm ngành và diễn biến của dòng vốn ngoại trong quá trình nâng hạng thị trường.
Với góc nhìn của BSC, vùng 1.680-1.860 điểm được xem là vùng tích lũy đáng chú ý trước khả năng VN-Index kiểm định mốc 1.900 điểm vào cuối tháng. Đây là một kịch bản dự báo, trong đó dòng vốn, định giá và câu chuyện nâng hạng sẽ tiếp tục là những biến số quan trọng đối với thị trường.
Anh Vũ