Chưa xuất hiện tình trạng bán tháo diện rộng
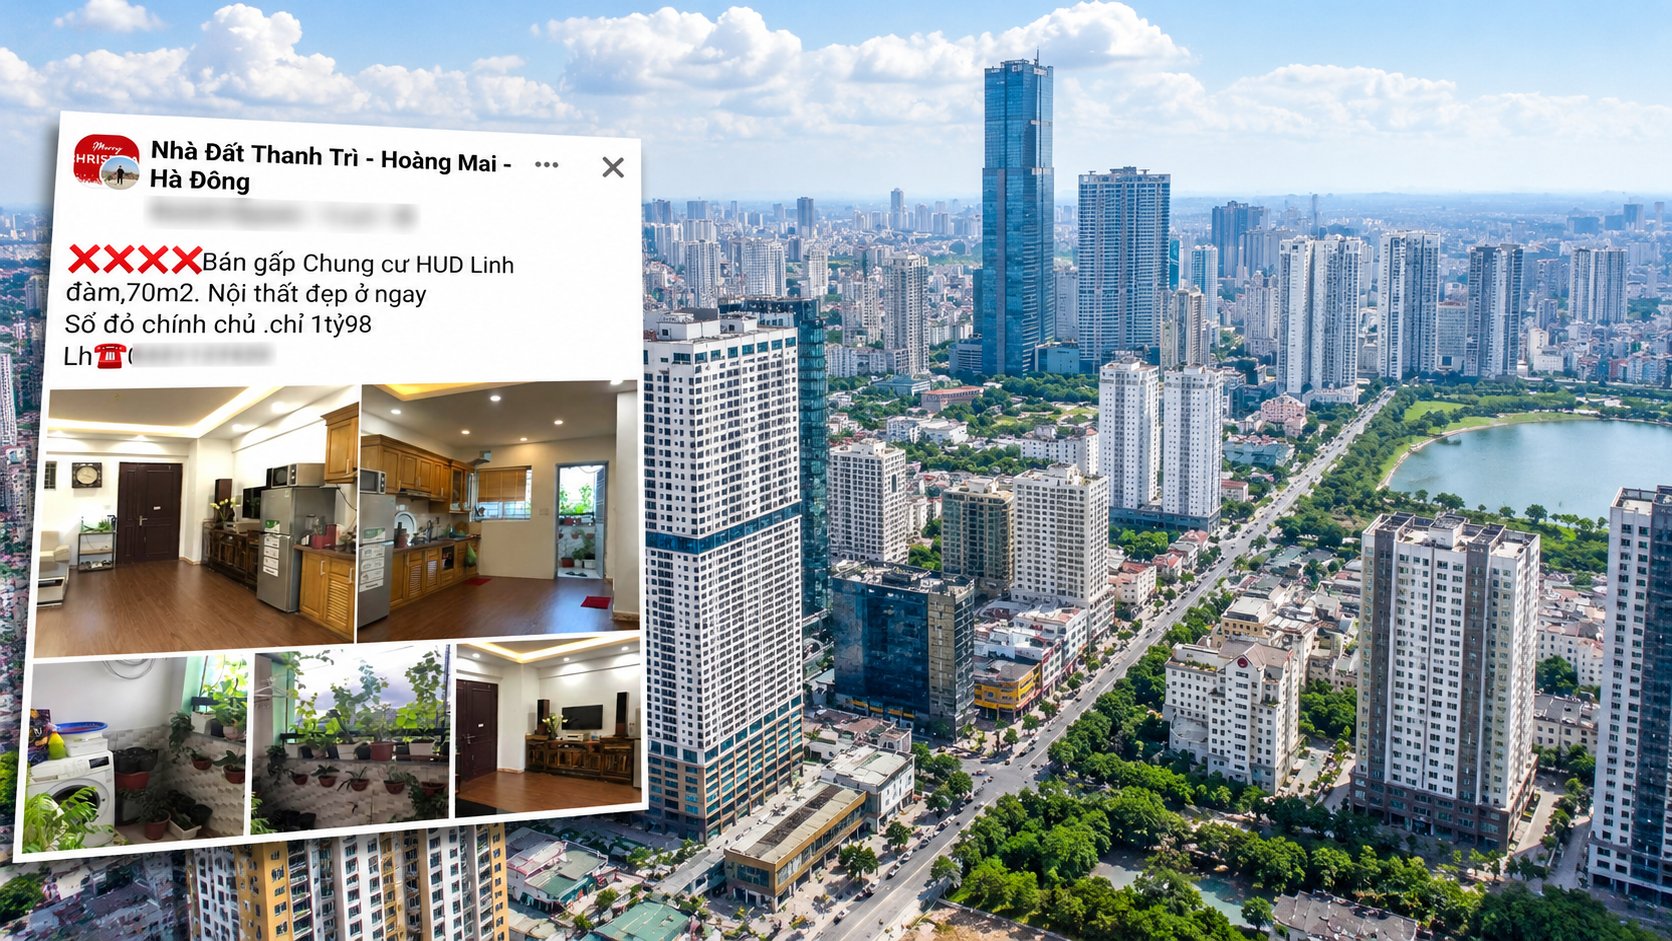
Thị trường bất động sản gần đây xuất hiện nhiều thông tin về các trường hợp bán xả, bán tháo hoặc cắt lỗ 10-20%. Tuy nhiên, tại một sự kiện mới đây, ông Đồng Quang Cảnh, Quản lý cấp cao Batdongsan.com.vn, nhận định hiện chưa có tình trạng bán xả, bán tháo, bán cắt lỗ trên diện rộng. Nhận định này cũng được một số thông tin thị trường gần đây dẫn lại.
Dữ liệu từ VARS IRE cho thấy trong 6 tháng đầu năm, khoảng 98.000 sản phẩm được đưa ra thị trường, ghi nhận khoảng 43.000 giao dịch, tương đương tỷ lệ hấp thụ khoảng 58%.
Trong tổng số giao dịch, căn hộ chiếm khoảng 73%. Đáng chú ý, nhóm căn hộ cao cấp có giá 50-80 triệu đồng/m² chiếm khoảng 46% giao dịch căn hộ, trở thành một trong những phân khúc có thanh khoản đáng chú ý.
Theo VARS IRE, nhu cầu mua để ở và đầu tư trung, dài hạn vẫn là nền tảng hỗ trợ thị trường trong bối cảnh đô thị hóa, tăng trưởng kinh tế và sự hình thành các cực phát triển mới.
TS. Nguyễn Văn Đính, Chủ tịch VARS cho rằng, tình trạng bán tháo, cắt lỗ chủ yếu xuất hiện ở một bộ phận nhà đầu tư ngắn hạn sử dụng đòn bẩy tài chính cao. Đồng thời, một số thông tin rao “cắt lỗ” có thể xuất phát từ việc người bán đưa ra mức giá thấp để thu hút khách hàng hoặc tạo sức ép trong quá trình thương lượng.
Cắt lỗ thật hay giảm giá ảo?
Trao đổi tại Podcast Tài chính cá nhân với chủ đề “Vay mua nhà thời lãi cao cần lưu ý gì?” của VnExpress, ông Nguyễn Quang Sơn, Giám đốc Trung tâm Quản lý Gia sản, Công ty Cổ phần FIDT cho rằng, người mua cần thận trọng trước những thông tin bất động sản được quảng cáo là “cắt lỗ 10-20%”.
Theo ông Sơn, việc đẩy giá niêm yết lên cao rồi giảm xuống để tạo cảm giác đang được chiết khấu là một kỹ thuật có thể xuất hiện khi đưa dự án ra thị trường, đặc biệt ở thị trường sơ cấp. Chủ đầu tư hoặc đơn vị phân phối có thể định vị dự án ở một mức giá nhất định, đi kèm chính sách bán hàng và điều chỉnh theo từng giai đoạn.
Ở thị trường thứ cấp, việc đồng loạt điều chỉnh giá khó thực hiện hơn bởi một dự án có thể có hàng nghìn căn hộ với nhiều chủ sở hữu khác nhau. Giá bán vì vậy phải bám vào mặt bằng giao dịch thực tế và khả năng thương lượng của từng người bán.
Để xác định một bất động sản có thực sự cắt lỗ hay không, ông Sơn đưa ra 4 yếu tố cần kiểm tra.
Đầu tiên là giá mua trước đây của người đang rao bán. Với nhiều dự án, giá trị giao dịch được thể hiện trên hợp đồng. Trong một số trường hợp, người mua trước đó còn phải trả thêm khoản chênh ngoài giá hợp đồng.
Nếu lấy giá mua thực tế làm cơ sở và người bán hiện giảm thêm 10-20%, đây có thể là một trường hợp cắt lỗ thực. Tuy nhiên, mức giá sau khi giảm có thực sự hấp dẫn hay không vẫn phải được đặt trong tương quan với mặt bằng giá hiện tại.
Yếu tố thứ hai là giá giao dịch thực tế của các bất động sản tương đồng. Một căn nhà được quảng cáo giảm 20% chưa chắc đã rẻ nếu giá ban đầu được xác lập ở mức cao hoặc mặt bằng thị trường đang tiếp tục điều chỉnh.
Theo ông Sơn, người mua cần tránh tâm lý cho rằng cứ giảm 10-20% là đã có một tài sản giá rẻ. Khả năng giá tiếp tục biến động sau thời điểm mua vẫn cần được tính đến.
Lý do bán và chất lượng tài sản quyết định mức độ hấp dẫn
Yếu tố thứ ba là lý do thực sự khiến chủ tài sản muốn bán.
Theo ông Sơn, trong giai đoạn 2022-2023, khi còn làm việc trong lĩnh vực ngân hàng, ông từng chứng kiến những trường hợp người vay mua nhà phải chấp nhận cắt toàn bộ phần vốn tự có, thậm chí trả thêm tiền cho bên mua để nhanh chóng thanh khoản tài sản, xử lý khoản vay và tránh phát sinh vấn đề liên quan đến nợ xấu.
Trong những trường hợp như vậy, mức giá bán có thể thấp hơn đáng kể so với mặt bằng chung do người bán chịu áp lực tài chính và cần hoàn tất giao dịch trong thời gian ngắn.
Yếu tố thứ tư là chất lượng tài sản và tính thanh khoản thực tế.
Ông Sơn dẫn trường hợp từng đặt cọc một mảnh đất trị giá 2 tỷ đồng nhưng khoản tiền sau đó bị mắc lại do phát sinh tranh chấp thừa kế. Theo ông, những vấn đề như tranh chấp quyền sở hữu, bất đồng giữa các thành viên trong gia đình hoặc những vướng mắc pháp lý có thể ảnh hưởng trực tiếp đến khả năng chuyển nhượng.
Do đó, mức giá thấp không phải lúc nào cũng đồng nghĩa với một cơ hội đầu tư tốt. Người mua cần xác định nguyên nhân khiến tài sản được bán dưới mặt bằng chung và khả năng hoàn tất giao dịch, chuyển nhượng trong tương lai.
Để tìm nguồn bất động sản thực sự cần bán với giá thấp, ông Sơn cho rằng, người mua có thể tìm đến các môi giới chuyên nghiệp, am hiểu từng khu vực, dự án và mặt bằng giao dịch thực tế. Bên cạnh giá chào bán, giá giao dịch thành công mới là dữ liệu quan trọng để đánh giá mức giá.
Các cộng đồng cư dân tại dự án hoặc khu vực cũng có thể cung cấp thêm thông tin về những trường hợp chủ nhà thực sự có nhu cầu bán. Trong bối cảnh lãi suất cao, mỗi người bán có một hoàn cảnh tài chính khác nhau, vì vậy mức độ sẵn sàng thương lượng cũng không giống nhau.
Mua nhà phải đo được sức chịu đựng tài chính
Không chỉ kiểm tra mức giá, người mua còn cần đánh giá khả năng tài chính trước khi xuống tiền.
Theo ông Nguyễn Quang Sơn, trước khi quyết định mua nhà, người mua cần xác định rõ mục tiêu là để ở hay đầu tư. Với người mua để ở, cần tính thời gian dự kiến sử dụng. Với người mua đầu tư, cần xác định rõ dòng tiền và khả năng sinh lời dự kiến đến từ đâu.
Vốn tự có cũng là một yếu tố quan trọng. Trong môi trường chi phí vốn cao, người có tỷ lệ vốn tự có lớn sẽ ít phụ thuộc hơn vào khoản vay và có khả năng nắm giữ tài sản trong thời gian dài nếu giá chưa tăng ngay.
Bên cạnh đó là quỹ dự phòng. Nếu trước khi mua nhà, chi phí thiết yếu của một gia đình là 30 triệu đồng mỗi tháng và sau khi vay phát sinh thêm 25 triệu đồng tiền trả nợ, tổng nhu cầu dòng tiền mỗi tháng sẽ lên 55 triệu đồng.
Nếu duy trì quỹ dự phòng tương đương 6 tháng, gia đình này cần khoảng 330 triệu đồng, thay vì 180 triệu đồng nếu chỉ tính chi phí thiết yếu trước khi vay.
Dòng tiền sau khi vay cũng cần được tính toán riêng cho từng gia đình. Hai gia đình cùng có thu nhập 100 triệu đồng mỗi tháng nhưng có mức chi tiêu khác nhau sẽ có khả năng chịu đựng khoản vay rất khác nhau.
Theo ông Sơn, quyết định vay mua nhà không nên chỉ dựa vào mức lãi suất tại thời điểm ký hợp đồng mà phải dựa trên toàn bộ bảng cân đối tài chính của gia đình.
Người mua cũng cần cân đối diễn biến giá nhà với chi phí vốn trong tương lai. Nếu đang thuê nhà, chi phí thuê cũng cần được đưa vào bài toán để so sánh giữa phương án tiếp tục thuê và mua nhà.
Đặc biệt, chuyên gia khuyến nghị người mua thử sức chịu đựng tài chính trong các kịch bản bất lợi, chẳng hạn lãi suất tăng thêm 2-3 điểm phần trăm, thu nhập giảm 20-30% hoặc cả hai tình huống xảy ra cùng lúc.
Khi lãi suất tăng lên mức 10-12%, nghĩa vụ trả nợ có thể tăng nhanh trong khi thu nhập chưa chắc tăng tương ứng. Vì vậy, không nên mặc định thu nhập trong tương lai sẽ tăng để hợp lý hóa một khoản vay đang vượt quá khả năng tài chính hiện tại.
Trong bối cảnh thị trường xuất hiện nhiều tin rao “cắt lỗ”, việc đánh giá cơ hội bất động sản vì thế không nên dừng ở con số giảm giá 10% hay 20%. Giá vốn, giá giao dịch thực tế, lý do bán, pháp lý, chất lượng tài sản, thanh khoản và sức chịu đựng của dòng tiền mới là những yếu tố cần được kiểm tra trước khi quyết định xuống tiền.
Thảo Phương(t/h)