Thị trường hạ nhiệt, đất nền đầu cơ khó tìm người mua
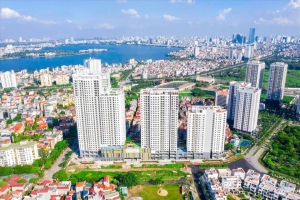
Theo báo cáo kết quả giám sát chuyên đề về tình hình phát triển và quản lý nhà nước đối với thị trường bất động sản Hà Nội do Ban Đô thị HĐND TP Hà Nội công bố, thị trường trong năm 2024 và 2025 từng trải qua giai đoạn tăng trưởng nóng, với giá bất động sản tăng mạnh.
Đà tăng khi đó được dẫn dắt phần lớn bởi kỳ vọng tăng giá trong ngắn hạn và tâm lý sợ bỏ lỡ cơ hội của nhà đầu tư, còn gọi là FOMO. Tuy nhiên, bước sang năm 2026, thị trường đã có dấu hiệu chững lại, thanh khoản giảm và giao dịch tập trung nhiều hơn vào các sản phẩm có mức giá phù hợp với khả năng chi trả.

Theo đánh giá của cơ quan giám sát, giá trị bất động sản không còn tăng đồng loạt mà ngày càng phụ thuộc vào năng lực phát triển kinh tế địa phương và tiến độ triển khai hạ tầng thực tế, như đường cao tốc, đường vành đai, đường sắt đô thị và các đô thị vệ tinh.
Đáng chú ý, những sản phẩm đất nền mang tính đầu cơ, được mua bán dựa trên tin đồn quy hoạch hoặc thuộc các dự án chưa hình thành cộng đồng cư dân tiếp tục gặp khó khăn về thanh khoản. Ngay cả khi chủ sở hữu giảm sâu giá chào bán, việc tìm kiếm người mua vẫn không dễ dàng.
Diễn biến này cho thấy kỳ vọng tăng giá không còn đủ sức bảo đảm khả năng thanh khoản cho mọi sản phẩm. Nhà đầu tư phải cân nhắc kỹ hơn về pháp lý, nhu cầu sử dụng thực tế, khả năng khai thác và tiến độ hoàn thiện hạ tầng trước khi xuống tiền.
Nhà ở xã hội tăng tốc, nguồn cung hàng chục nghìn căn hộ
Trái ngược với sự trầm lắng của một số phân khúc đầu cơ, nhà ở xã hội tại Hà Nội ghi nhận chuyển biến tích cực nhờ nguồn cung được bổ sung đáng kể.
Theo báo cáo của Ban Đô thị HĐND TP Hà Nội, từ đầu năm 2026 đến thời điểm báo cáo, thành phố đã khởi công 33 dự án nhà ở xã hội, với quy mô khoảng 30.000 căn hộ, vượt chỉ tiêu được Chính phủ giao.
Trong năm 2027, Hà Nội dự kiến có thêm khoảng 27 dự án, cung cấp tổng cộng 28.696 căn nhà ở xã hội ra thị trường. Giai đoạn 2028-2030, thành phố dự kiến tiếp tục triển khai 101 dự án, với quy mô khoảng 86.216 căn hộ.
Nếu các dự án được triển khai đúng tiến độ, nguồn cung mới có thể góp phần mở rộng cơ hội tiếp cận nhà ở cho người thu nhập thấp và các nhóm đối tượng đủ điều kiện mua, thuê mua nhà ở xã hội. Tuy nhiên, hiệu quả thực tế còn phụ thuộc vào tiến độ hoàn thành, mức giá, điều kiện xét duyệt và khả năng kết nối giao thông, tiện ích tại từng dự án.
Bên cạnh nhà ở xã hội, nhà ở cho thuê cũng được định hướng trở thành một giải pháp đáp ứng nhu cầu an cư của người trẻ và người lao động. Theo Ban Đô thị, quỹ nhà ở cho thuê trên địa bàn thành phố đang được định hướng như một “nấc thang đầu tiên” giúp người dân tiếp cận chỗ ở phù hợp trước khi có đủ điều kiện sở hữu nhà.
Nhiều địa phương và doanh nghiệp đã đăng ký, khởi công các dự án nhà ở cho thuê với sự hỗ trợ về cơ chế. Việc phát triển thêm loại hình này được kỳ vọng tạo ra lựa chọn linh hoạt hơn cho người chưa đủ khả năng mua nhà, đồng thời giảm áp lực phải sở hữu bất động sản ngay từ đầu.

Căn hộ cao cấp chiếm ưu thế, nhà giá rẻ tiếp tục thiếu hụt
Dù nhà ở xã hội có tín hiệu tích cực, cơ cấu nguồn cung nhà ở thương mại tại Hà Nội vẫn bộc lộ sự mất cân đối đáng kể.
Theo Ban Đô thị, trong 6 tháng đầu năm 2026, chung cư thương mại là phân khúc chủ đạo dẫn dắt nguồn cung mới của thị trường. Căn hộ chiếm khoảng 70% nguồn cung mở bán mới và 73% tổng lượng giao dịch.
Tuy nhiên, nguồn cung tiếp tục tập trung chủ yếu vào nhóm sản phẩm có giá bán cao. Phân khúc căn hộ cao cấp với mức giá 50-80 triệu đồng/m² và phân khúc sang trọng, siêu sang có giá trên 80 triệu đồng/m² chiếm tới 78% nguồn cung mới.
Ở chiều ngược lại, căn hộ bình dân có giá dưới 25 triệu đồng/m² gần như vắng bóng trên thị trường sơ cấp. Điều này khiến người có thu nhập trung bình, người trẻ và các gia đình lần đầu mua nhà tiếp tục gặp khó khăn trong việc tìm kiếm sản phẩm phù hợp với khả năng tài chính.
Ban Đô thị chưa công bố số liệu tuyệt đối về tổng nguồn cung căn hộ mới và quy mô cụ thể của từng phân khúc. Vì vậy, tỷ trọng 78% phản ánh cơ cấu nguồn cung theo các nhóm giá được báo cáo đề cập, chưa đủ để xác định chính xác số lượng căn hộ thuộc từng phân khúc.
Trong bối cảnh thanh khoản thị trường giảm, sự chênh lệch giữa cơ cấu sản phẩm được đưa ra thị trường và nhu cầu nhà ở thực đặt ra yêu cầu điều chỉnh cơ cấu phát triển dự án. Việc gia tăng nguồn cung nhà ở xã hội, nhà ở thương mại có giá hợp lý và nhà ở cho thuê có thể góp phần cải thiện khả năng tiếp cận chỗ ở, thay vì phụ thuộc quá nhiều vào phân khúc cao cấp.
Nhìn tổng thể, thị trường bất động sản Hà Nội năm 2026 đang cho thấy sự phân hóa rõ hơn giữa các loại hình sản phẩm. Khả năng thanh khoản ngày càng gắn với nhu cầu ở thực, mức giá, chất lượng hạ tầng và tiến độ triển khai dự án. Trong khi đó, đất nền đầu cơ và những sản phẩm dựa nhiều vào kỳ vọng tăng giá tiếp tục đối mặt với thách thức.
Bài toán của thị trường không chỉ là bổ sung thêm nguồn cung, mà còn là phát triển đúng phân khúc, đúng nhu cầu và phù hợp với khả năng chi trả của người dân.
Thảo Phương(t/h)