Diễn biến này cho thấy lợi thế về sản lượng đang chịu sức ép khi giá cà phê thế giới đi xuống. Nếu chỉ dựa vào xuất khẩu nguyên liệu, tăng thêm lượng hàng chưa chắc mang lại tăng trưởng tương ứng về doanh thu.
Khi sản lượng không còn quyết định giá trị
Áp lực giá đang hiện rõ trên thị trường quốc tế. Đầu tháng 9, cà phê Robusta và Arabica đồng loạt giảm khi Brazil bước vào cuối vụ thu hoạch 2026-2027, trong khi hoạt động bán ra của các quỹ đầu tư gia tăng. Xuất khẩu cà phê của Brazil trong tháng 8 tăng 44,6%, lên 206.618 tấn, góp phần tạo sức ép lên giá.
Tuy nhiên, nguồn cung không hoàn toàn dư thừa. Tồn kho Arabica đạt chuẩn trên sàn ICE xuống 218.838 bao vào ngày 8/9, mức thấp nhất trong 27 năm. Tại Việt Nam, nguồn cung cuối vụ hạn chế cùng diễn biến thời tiết bất lợi ở Tây Nguyên cũng là những yếu tố hỗ trợ giá trong nước.
Giá cà phê nội địa đầu tháng 9 vẫn quanh 95.000-95.800 đồng/kg tại các vùng sản xuất trọng điểm. Song với doanh nghiệp xuất khẩu, bài toán lớn hơn nằm ở khả năng giữ được giá trị khi đưa hàng ra thị trường quốc tế.
Thực tế, mức giảm gần 20% của giá xuất khẩu bình quân đã khiến kim ngạch giảm dù lượng xuất khẩu tăng đáng kể. Điều này đặt ngành cà phê trước yêu cầu chuyển từ tư duy “bán được nhiều” sang “bán được sản phẩm có giá trị cao”.
Chế biến sâu để thoát khỏi cuộc chơi giá thấp
Cơ hội nâng giá trị đang xuất hiện tại nhiều thị trường. Tại Mỹ, 8 tháng đầu năm, Việt Nam xuất khẩu 95.600 tấn cà phê, trị giá 408,2 triệu USD; lượng tăng 46,4% nhưng giá trị chỉ tăng 13,6%. Tại Nam Phi, xuất khẩu trong 7 tháng đạt 4.600 tấn, trị giá 19,9 triệu USD, lần lượt tăng 53,1% và 24,1%.
Đáng chú ý, thị phần cà phê Việt Nam tại Nam Phi tăng từ 20,1% lên 30,37%, đưa Việt Nam trở thành nguồn cung lớn nhất tại thị trường này. Tuy nhiên, giá bình quân cà phê Việt Nam xuất sang Nam Phi chỉ khoảng 4.353 USD/tấn, thấp hơn đáng kể mức bình quân 7.094 USD/tấn của thị trường.
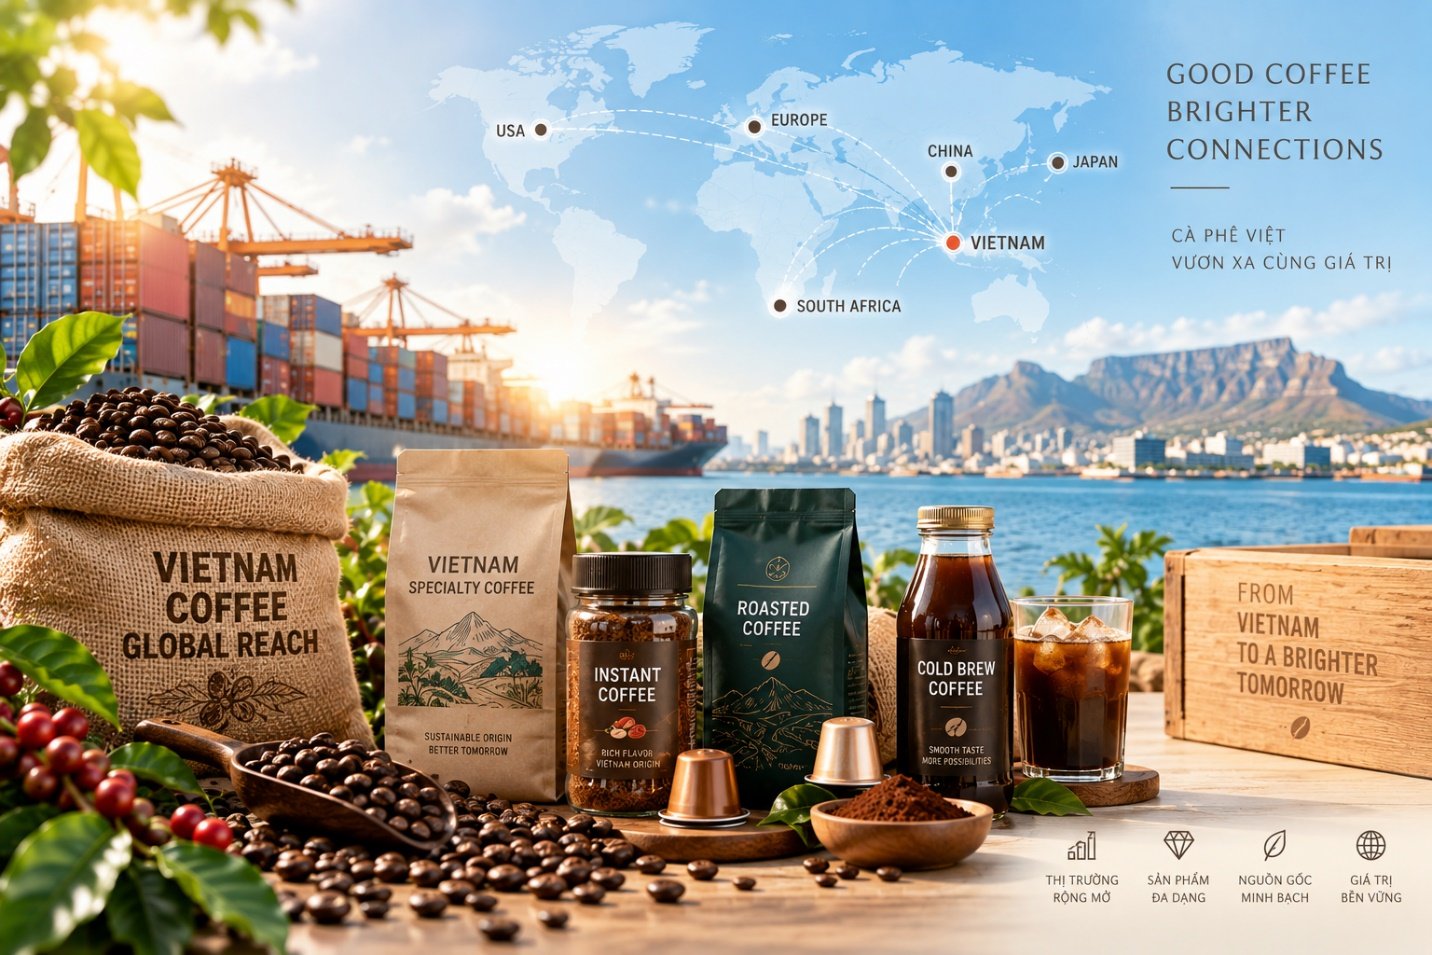
Khoảng cách này vừa là lợi thế để mở rộng thị phần, vừa cho thấy dư địa nâng giá còn rất lớn. Thay vì chỉ cạnh tranh bằng giá, doanh nghiệp có thể khai thác nhu cầu đối với cà phê rang xay, hòa tan cao cấp, cà phê đặc sản, viên nén, cà phê pha sẵn và cold brew.
Xu hướng tiêu dùng tại Mỹ, Trung Quốc, Nhật Bản và Nam Phi đang mở thêm không gian cho những sản phẩm chế biến sâu. Người tiêu dùng ngày càng quan tâm đến chất lượng, nguồn gốc, tính bền vững và trải nghiệm sản phẩm. Đây là cơ hội để doanh nghiệp Việt Nam tăng giá trị thay vì chỉ tăng khối lượng.
Bên cạnh đó, cạnh tranh tại các thị trường mới cũng ngày càng quyết liệt. Tại Nam Phi, lượng cà phê nhập khẩu từ Uganda tăng mạnh, cho thấy thị phần có thể nhanh chóng thay đổi khi các nguồn cung mới xuất hiện.
Vì vậy, dư địa tăng trưởng của cà phê Việt Nam không chỉ nằm ở mở rộng sản lượng hay tìm thêm thị trường. Yếu tố quyết định sẽ là khả năng nâng giá trị trên mỗi tấn hàng thông qua chế biến sâu, chất lượng, truy xuất nguồn gốc và xây dựng thương hiệu.
Khi lợi thế về sản lượng ngày càng dễ bị cạnh tranh, việc biến hạt cà phê thành những sản phẩm có hàm lượng giá trị cao hơn sẽ là cách giúp ngành giảm phụ thuộc vào biến động giá nguyên liệu và giữ lại nhiều giá trị hơn trong nước.
Nam Sơn (t/h)