Tại Lễ Vinh danh các doanh nghiệp nộp ngân sách lớn nhất Việt Nam năm 2026 (VNTAX 2026), số liệu tài chính năm 2025 cho thấy 200 doanh nghiệp trong bảng xếp hạng đã nộp tổng cộng 989.300 tỷ đồng, tăng 25% so với kỳ trước và tương đương hơn 37% tổng thu ngân sách quốc gia năm 2025.
Trong số này có 99 doanh nghiệp tư nhân, 73 doanh nghiệp Nhà nước và 28 doanh nghiệp FDI, liên doanh. Đáng chú ý, nhiều tập đoàn có kim ngạch xuất khẩu hàng chục tỷ USD như Samsung, Intel hay Canon không nằm trong danh sách.
Xuất khẩu lớn chưa đồng nghĩa giá trị giữ lại lớn
Sự khác biệt giữa quy mô xuất khẩu và mức đóng góp ngân sách đặt ra câu hỏi về cấu trúc của hoạt động sản xuất FDI tại Việt Nam.
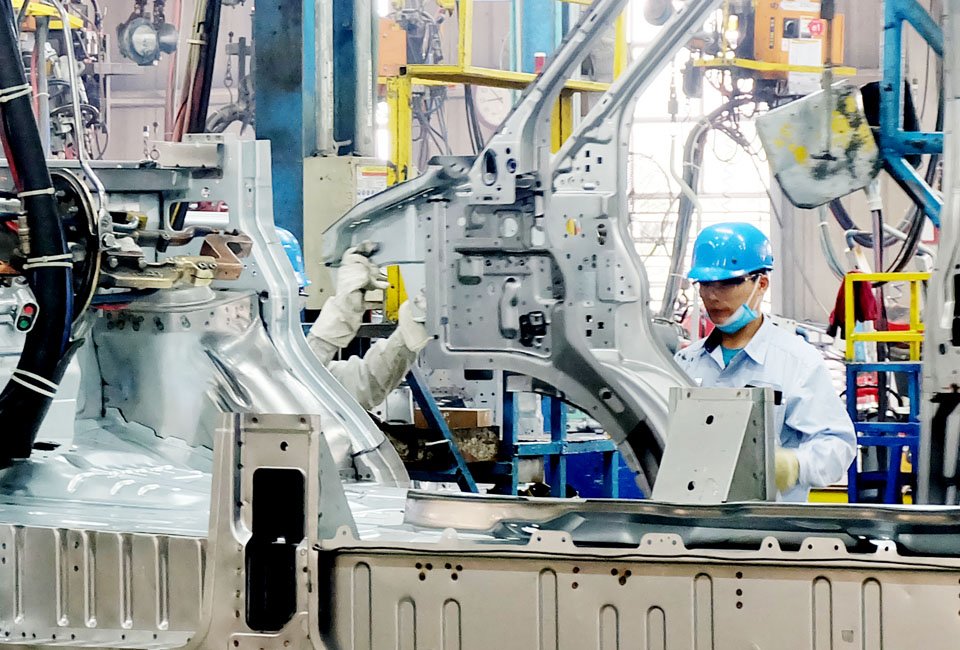
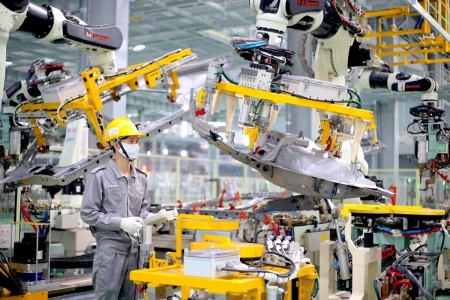
Theo ông Đậu Anh Tuấn, Phó tổng thư ký kiêm Trưởng ban Pháp chế VCCI, một nguyên nhân là mô hình sản xuất của Việt Nam vẫn có tỷ trọng đáng kể ở khâu gia công, lắp ráp. Doanh nghiệp phải nhập khẩu lượng lớn nguyên liệu, linh kiện đầu vào nên phần giá trị gia tăng được giữ lại trong nước có thể chưa tương xứng với quy mô kim ngạch xuất khẩu.
Điều này đặc biệt đáng chú ý với các ngành điện tử, nơi một sản phẩm hoàn chỉnh xuất khẩu có thể có giá trị rất lớn nhưng chuỗi cung ứng phía sau lại phân bổ ở nhiều quốc gia.
Bài toán vì thế không chỉ là Việt Nam xuất khẩu bao nhiêu, mà là bao nhiêu giá trị được hình thành trong nước. Khi doanh nghiệp Việt tham gia sâu hơn vào cung ứng linh kiện, vật liệu, dịch vụ kỹ thuật, nghiên cứu và phát triển, phần giá trị nội địa tăng lên cũng đồng nghĩa với việc nền kinh tế có thêm nguồn thu và năng lực tích lũy.
Từ góc nhìn này, sự vắng mặt của một số “ông lớn” FDI trong bảng xếp hạng nộp ngân sách không nên chỉ được nhìn như một nghịch lý về thuế, mà còn phản ánh yêu cầu nâng cấp mô hình thu hút đầu tư.
Từ ưu đãi để thu hút vốn sang hỗ trợ để tạo giá trị
Theo các chuyên gia, nguồn thu ngân sách bền vững cần được xây dựng trên cơ sở mở rộng số lượng và quy mô doanh nghiệp có khả năng tạo giá trị cao, thay vì phụ thuộc quá nhiều vào các nguồn thu truyền thống như tài nguyên, đất đai hay thuế tiêu thụ đặc biệt.
Đây cũng là hướng đang được đặt ra trong dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư. Thay vì tập trung chủ yếu vào miễn, giảm thuế, cơ chế mới được định hướng tăng hỗ trợ trực tiếp cho những dự án tạo ra hiệu quả thực tế.
Các nhóm hỗ trợ được nghiên cứu gồm phát triển chuỗi cung ứng, cải tiến sản phẩm và công nghệ, hỗ trợ chi phí hình thành tài sản cố định ban đầu, liên kết đào tạo và nghiên cứu giữa doanh nghiệp với viện, trường.
Đáng chú ý, mức độ hưởng hỗ trợ được gắn với kết quả thực hiện cam kết, trong đó có chuyển giao công nghệ, chi cho R&D, tỷ lệ giá trị gia tăng nội địa và đào tạo nhân lực Việt Nam. Nếu không đạt cam kết, cơ chế điều chỉnh hoặc thu hồi ưu đãi có thể được áp dụng.
Cách tiếp cận này cho thấy tiêu chí đánh giá một dự án FDI đang được đặt lại. Vốn đăng ký và kim ngạch xuất khẩu vẫn quan trọng, nhưng chưa đủ để phản ánh toàn bộ hiệu quả của dòng vốn.
Mục tiêu dài hạn là tạo ra sự liên kết thực chất giữa doanh nghiệp FDI và doanh nghiệp trong nước, qua đó hình thành thêm nhà cung ứng Việt Nam, nâng tỷ lệ nội địa hóa, tăng năng lực công nghệ và mở rộng cơ sở thu ngân sách.
Khi đó, hiệu quả của chính sách thu hút FDI sẽ không chỉ được đo bằng số vốn kéo vào hay giá trị hàng hóa đưa ra thế giới, mà còn bằng phần giá trị mà nền kinh tế Việt Nam thực sự giữ lại sau mỗi chu kỳ sản xuất.
Minh Thành (t/h)