Khoản vay dài hạn trước sức ép lãi suất mới
Mức lãi suất ưu đãi 5-7%/năm từng giúp nhiều người mạnh dạn vay vốn mua nhà, mua xe hoặc đầu tư tài sản. Tuy nhiên, khi hết thời gian ưu đãi, lãi suất được điều chỉnh theo cơ chế thả nổi có thể khiến nghĩa vụ trả nợ tăng đáng kể, đặc biệt với những khoản vay kéo dài nhiều năm.
Diễn biến này trở nên đáng chú ý khi nhiều ngân hàng điều chỉnh tăng lãi suất cơ sở. Từ ngày 1/10/2026, Ngân hàng TMCP Á Châu (ACB) áp dụng mức lãi suất cơ sở 9,5%. Tại VPBank, lãi suất cơ sở đối với một số khoản vay cá nhân có tài sản bảo đảm dao động 11-13,5%/năm. Techcombank đưa lãi suất tham chiếu đối với một số khoản vay mua bất động sản, ô tô và tiêu dùng thế chấp lên 9%/năm, trong khi vay tiêu dùng tín chấp lên tới 13%/năm.
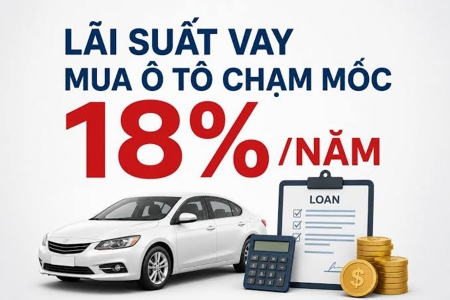
Do lãi suất thực tế thường được tính bằng lãi suất cơ sở cộng biên độ theo hợp đồng, chi phí vay có thể tăng nhanh khi bước qua giai đoạn ưu đãi. Trên thị trường, một số khoản vay mua nhà, mua xe đã ghi nhận lãi suất thả nổi 16-20%/năm.
Áp lực này không chỉ nằm ở số tiền lãi phải trả mà còn ảnh hưởng đến toàn bộ kế hoạch tài chính của hộ gia đình. Khi phần thu nhập dành cho trả nợ tăng lên, các khoản chi thiết yếu, tiết kiệm và dự phòng cho những biến cố bất ngờ có thể bị thu hẹp. Với người vay để kinh doanh hoặc khai thác tài sản, rủi ro càng lớn nếu doanh thu không tăng tương ứng với chi phí vốn.
Khả năng trả nợ cần được tính từ đầu
Theo số liệu tháng 8/2026 của Ngân hàng Nhà nước, lãi suất cho vay bình quân tại nhóm ngân hàng thương mại nhà nước và cổ phần đạt 8,4-10,7%/năm, tăng khoảng 3 điểm phần trăm so với cùng kỳ năm trước. Chi phí huy động vốn gia tăng, nhu cầu vốn trung hạn và áp lực tỷ giá là những yếu tố tác động đến mặt bằng lãi suất.
Theo các chuyên gia, người vay cần đánh giá khả năng tài chính dựa trên mức lãi suất có thể áp dụng sau ưu đãi, thay vì chỉ căn cứ vào mức lãi suất ban đầu. Với khoản vay dài hạn, một đợt điều chỉnh lãi suất cũng có thể làm thay đổi đáng kể tổng chi phí vốn.
Người vay cần rà soát kỹ hợp đồng, đặc biệt là biên độ cộng thêm, chu kỳ điều chỉnh lãi suất, phí bảo hiểm và phí trả nợ trước hạn. Đồng thời, nên xây dựng phương án dự phòng với mức lãi suất cao hơn hiện tại, tránh sử dụng phần lớn thu nhập để trả nợ và cân nhắc giảm dư nợ khi có nguồn tiền phù hợp.
Các chuyên gia nhận định, mặt bằng lãi suất có thể duy trì ở vùng cao đến hết năm 2026, trước khi có thêm dư địa hạ nhiệt trong quý II-III/2027. Điều này đồng nghĩa người vay khó có thể trông chờ chi phí vốn giảm nhanh trong ngắn hạn.
Trong bối cảnh đó, quyết định vay không nên chỉ dựa vào khả năng trả góp ở thời điểm ký hợp đồng. Một khoản vay an toàn cần bảo đảm người vay vẫn có thể thực hiện nghĩa vụ tài chính khi lãi suất tăng, thu nhập giảm hoặc phát sinh chi phí ngoài dự kiến. Đây là điều kiện quan trọng để hạn chế nguy cơ mất cân đối tài chính trong suốt thời hạn vay.
Minh Thành (t/h)