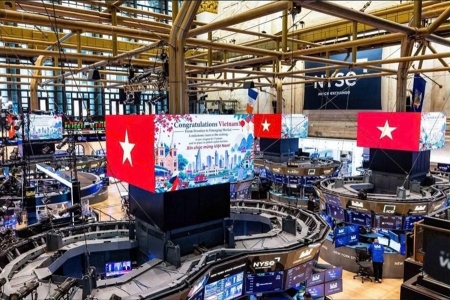
Việc chuyển từ thị trường cận biên lên nhóm mới nổi thứ cấp đánh dấu bước tiến quan trọng của chứng khoán Việt Nam sau nhiều năm cải thiện cơ chế giao dịch, thanh toán và khả năng tiếp cận của nhà đầu tư nước ngoài.
Theo lộ trình, quá trình đưa cổ phiếu Việt Nam vào các bộ chỉ số quốc tế sẽ được thực hiện theo từng giai đoạn, bắt đầu từ ngày 21/9/2026 và tiếp tục trong năm 2027. Cách triển khai này giúp các quỹ có thời gian cơ cấu danh mục, đồng thời hạn chế biến động lớn khi dòng vốn ngoại tham gia thị trường.
Không chỉ nâng vị thế trên bản đồ tài chính quốc tế, kết quả nâng hạng còn mở rộng cánh cửa tiếp cận các quỹ đầu tư trước đây không được phép hoặc hạn chế phân bổ vốn vào thị trường cận biên.
Kỳ vọng dòng vốn mới lên tới 9 tỷ USD
Agriseco Research ước tính tổng vốn ngoại có thể giải ngân vào thị trường chứng khoán Việt Nam trong 1–2 năm sau nâng hạng đạt khoảng 7–9 tỷ USD. Trong đó, các quỹ thụ động tham chiếu bộ chỉ số của FTSE có thể phân bổ khoảng 2–3 tỷ USD.
Phần vốn còn lại được kỳ vọng đến từ các quỹ chủ động và nhà đầu tư tổ chức quốc tế. Đây có thể trở thành lực đỡ mới cho thanh khoản, đồng thời cải thiện mức độ hiện diện của dòng vốn dài hạn trên thị trường.
Tuy nhiên, tiền ngoại khó đổ vào cùng lúc. Quy mô giải ngân thực tế còn phụ thuộc vào tỷ trọng của Việt Nam trong từng rổ chỉ số, kế hoạch cơ cấu danh mục của các quỹ, giới hạn sở hữu nước ngoài và khả năng đáp ứng yêu cầu về thanh khoản, công bố thông tin của doanh nghiệp.
Việc nâng hạng cũng diễn ra khi định giá thị trường vẫn ở mức tương đối hấp dẫn. Theo Agriseco Research, VN-Index đang giao dịch với hệ số P/E khoảng 12,3 lần, thấp hơn mức bình quân 10 năm là 15,2 lần. Khoảng cách này tạo thêm sức hút cho cổ phiếu Việt Nam nếu lợi nhuận doanh nghiệp duy trì đà cải thiện.
Dù vậy, nâng hạng không đồng nghĩa toàn bộ thị trường sẽ cùng hưởng lợi. Dòng tiền từ các quỹ quốc tế thường ưu tiên doanh nghiệp có vốn hóa lớn, tỷ lệ cổ phiếu tự do chuyển nhượng phù hợp, thanh khoản cao và nền tảng kinh doanh ổn định. 
HDB, SSI, VIC, VPB và VRE vào danh sách theo dõi
Dựa trên quy mô vốn hóa, thanh khoản, triển vọng kinh doanh, xu hướng kỹ thuật và khả năng được các quỹ tham chiếu FTSE GEIS phân bổ vốn, Agriseco Research lựa chọn năm cổ phiếu gồm HDB, SSI, VIC, VPB và VRE.
Trong nhóm ngân hàng, HDB được đánh giá đã hoàn tất quá trình kiểm định vùng giá tích lũy. VPB đang thử thách khu vực 27.000–28.000 đồng/cổ phiếu. Khả năng vượt các ngưỡng cản cùng sự cải thiện của thanh khoản có thể củng cố xu hướng đi lên của hai mã này.
Ở nhóm chứng khoán, SSI đã thoát khỏi xu hướng giảm ngắn hạn và từng bước xác lập hướng hồi phục. Với quy mô lớn và thanh khoản cao, cổ phiếu SSI có độ nhạy đáng kể trước sự gia tăng của dòng tiền và hoạt động giao dịch trên thị trường.
Đối với nhóm bất động sản, VIC được Agriseco đánh giá đã vượt vùng cản và hoàn thành quá trình kiểm định. VRE đang vận động tại kênh dưới của xu hướng hồi phục, đồng thời có khả năng nhận thêm sự quan tâm từ nhà đầu tư nước ngoài.
Thanh khoản là lợi thế chung của năm cổ phiếu được lựa chọn. Khối lượng giao dịch bình quân ba tháng đạt từ khoảng 4,6 triệu đến hơn 19 triệu cổ phiếu mỗi phiên, tạo điều kiện để các quỹ quy mô lớn mua bán và cơ cấu danh mục.
Việc gia nhập nhóm thị trường mới nổi có thể mở đầu một chu kỳ thu hút vốn quốc tế mới cho chứng khoán Việt Nam. Tuy nhiên, dòng tiền nhiều khả năng tập trung trước vào những doanh nghiệp đầu ngành, có nền tảng tài chính tốt và đáp ứng các tiêu chí của FTSE. Vì vậy, triển vọng của HDB, SSI, VIC, VPB và VRE vẫn cần được đánh giá cùng kết quả kinh doanh, mức định giá và quy mô giải ngân thực tế, thay vì chỉ dựa vào hiệu ứng nâng hạng.
L.T(t/h)