Trạm cân không thể đứng một mình
Ở quy mô cả nước, yêu cầu liên thông dữ liệu đã được đặt ra khá rõ. Quyết định 527/QĐ-TTg ngày 31/3/2026 của Thủ tướng Chính phủ về quản lý, phát triển vật liệu xây dựng yêu cầu xây dựng hệ thống cơ sở dữ liệu, thông tin toàn quốc liên thông, đồng bộ, thống nhất về vật liệu xây dựng và khoáng sản làm vật liệu xây dựng thông thường như: Cát, đá, vật liệu san lấp.
Nghị định 193/2025/NĐ-CP, sau khi được sửa đổi bởi Nghị định 21/2026/NĐ-CP, cũng quy định thiết bị cân, thiết bị đo đạc và thiết bị giám sát hành trình phải có khả năng kết nối, phân tích, chia sẻ dữ liệu tự động với hệ thống thông tin, dữ liệu về hoạt động khoáng sản. Nghĩa là trạm cân, camera hay thiết bị hành trình không được nhìn như những thiết bị đứng riêng lẻ; giá trị quản lý nằm ở khả năng tạo ra dữ liệu có thể ghép nối và kiểm chứng.
Tại Quảng Trị, Công văn 3944/UBND-NNMT ngày 11/8/2026 yêu cầu tăng cường quản lý hoạt động khoáng sản từ khai thác, vận chuyển đến tập kết, kinh doanh; doanh nghiệp phải vận hành trạm cân, camera, thiết bị theo dõi sản lượng, lưu trữ và cung cấp dữ liệu khi cơ quan quản lý yêu cầu. Theo thông tin công khai về việc triển khai chỉ đạo này, tỉnh yêu cầu hoàn thành việc lắp đặt, quản lý và vận hành các hệ thống nêu trên trước ngày 30/9/2026.
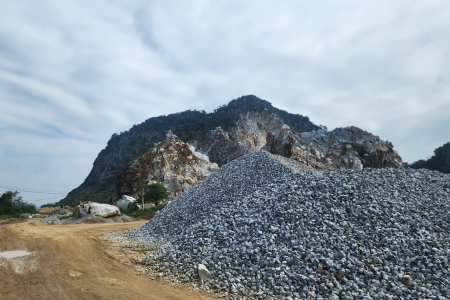
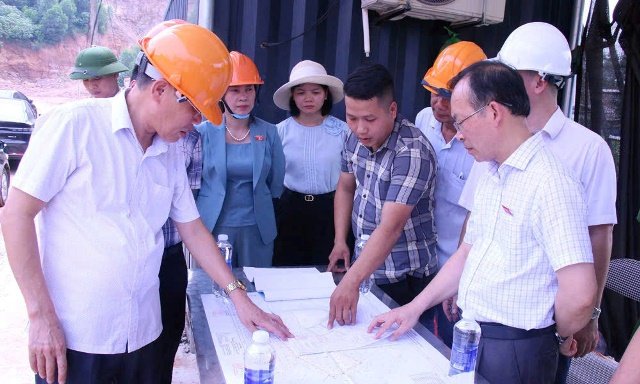
Nhưng việc có thiết bị mới chỉ là một nửa câu chuyện. Trong đợt giám sát tháng 7/2026 tại Bắc Ninh, Đoàn đại biểu Quốc hội tỉnh đã kiểm tra thực tế các mỏ đất san lấp tại xã Tam Tiến, trong đó có trạm cân điện tử và camera giám sát. Nội dung giám sát tập trung vào khả năng đối chiếu giữa giấy phép, hồ sơ pháp lý, số liệu doanh nghiệp báo cáo với hoạt động khai thác thực tế. Tại xã Nghĩa Phương, đoàn giám sát còn ghi nhận việc chia sẻ dữ liệu từ trạm cân, camera chưa đồng bộ.
Những dữ kiện đó cho thấy bài toán không còn chỉ là “có lắp trạm cân hay chưa”, mà là dữ liệu từ trạm cân có nối được với camera, sổ theo dõi sản lượng, hóa đơn, chứng từ và số liệu kê khai hay không. Khi các lớp dữ liệu cùng phản ánh một dòng hàng, khả năng truy xuất được duy trì; khi xuất hiện độ lệch đáng kể, cơ quan chức năng mới có cơ sở lựa chọn điểm cần kiểm tra.
Chi phí tuân thủ cũng là một phần của giá thành
Quản lý đường đi của vật liệu còn phải tính đến phương tiện. Đối với khai thác cát, sỏi lòng sông, lòng hồ và khu vực biển, quy định hiện hành yêu cầu phương tiện, thiết bị sử dụng trong khu vực khai thác phải được đăng ký, đăng kiểm theo quy định và lắp đặt thiết bị giám sát hành trình, lưu trữ thông tin về vị trí, hành trình. Đây không chỉ là yêu cầu kỹ thuật mà còn là một phần của chi phí tuân thủ.
Một doanh nghiệp hoạt động đúng quy định phải chịu chi phí để đáp ứng các điều kiện pháp lý, kỹ thuật và an toàn. Trạm cân, camera, đăng ký, đăng kiểm hay thiết bị giám sát hành trình, khi pháp luật bắt buộc, đều làm phát sinh chi phí.
Giá thành thấp nhờ công nghệ tốt hơn, năng suất cao hơn hay tổ chức vận chuyển hiệu quả là lợi thế cạnh tranh chính đáng. Nhưng nếu một chủ thể thuộc diện phải thực hiện nghĩa vụ bắt buộc mà né tránh hoặc không thực hiện, chi phí hoạt động của họ có thể thấp hơn doanh nghiệp tuân thủ đầy đủ. Xét về kinh tế, lợi thế hình thành theo cách đó có thể làm méo mặt bằng cạnh tranh.
Điều này chưa đương nhiên cấu thành “gian lận thương mại” hay “cạnh tranh không lành mạnh” theo nghĩa pháp lý; kết luận một hành vi cụ thể phải dựa trên đầy đủ căn cứ. Nhưng dưới góc độ quản trị thị trường, chống gian lận cũng phải bảo vệ doanh nghiệp làm đúng, nếu không động lực tuân thủ sẽ suy giảm.
Từ dữ liệu đến cảnh báo rủi ro
Không cơ quan quản lý nào có thể kiểm tra toàn bộ mỏ, phương tiện, bãi tập kết và công trình trên phạm vi cả nước. Dữ liệu vì thế phải giúp lựa chọn nơi cần kiểm tra, thay vì chỉ tạo thêm hồ sơ điện tử.
Có thể hình dung chuỗi quản lý gồm giấy phép và công suất; sản lượng thực tế qua cân hoặc thiết bị đo; phương tiện và hành trình; hóa đơn, chứng từ; bến bãi; đơn vị mua và nơi sử dụng cuối cùng. Không phải mọi độ lệch đều là vi phạm: Khác biệt số liệu có thể có nguyên nhân hợp pháp, thay đổi hành trình chưa phải bằng chứng gian lận và giá giao dịch khác giá công bố cũng không tự động là bất thường.
Nhưng nếu dữ liệu cho thấy chênh lệch đáng kể, lặp lại hoặc không giải thích được, đó phải là tín hiệu để kiểm tra. Cách tiếp cận này giúp chuyển từ kiểm tra đại trà sang kiểm soát theo rủi ro: Doanh nghiệp có dữ liệu minh bạch giảm áp lực kiểm tra không cần thiết, còn nguồn lực quản lý được tập trung vào nơi có dấu hiệu đáng chú ý.
Các mắt xích không nên tồn tại như những “ốc đảo” thông tin. Trạm cân không chỉ phục vụ mỏ; dữ liệu hành trình không chỉ phục vụ quản lý phương tiện; hóa đơn không chỉ phục vụ thuế. Khi các lớp thông tin đối chiếu được với nhau, mỗi mét khối vật liệu sẽ để lại một chuỗi dấu vết có thể kiểm chứng.
Đó là hướng đi phù hợp với yêu cầu xây dựng cơ sở dữ liệu toàn quốc về vật liệu xây dựng: Không chỉ quản nơi tài nguyên được lấy lên, mà còn quản đường đi của hàng hóa và nghĩa vụ của các chủ thể. Khi dữ liệu có thể đối chiếu và doanh nghiệp cùng chịu một mặt bằng nghĩa vụ pháp lý, chống gian lận thương mại cũng góp phần bảo vệ cạnh tranh công bằng.
Đình Lương