Thay đổi cách nhìn về dòng vốn cho du lịch
Trong quá trình phát triển du lịch, vốn đầu tư luôn là một trong những yếu tố quyết định năng lực cạnh tranh của điểm đến. Một khách sạn hiện đại, khu nghỉ dưỡng đồng bộ hay tổ hợp vui chơi giải trí có khả năng giữ chân du khách không chỉ tạo ra doanh thu cho chủ đầu tư, mà còn kéo theo sự phát triển của vận tải, ẩm thực, thương mại và nhiều ngành dịch vụ liên quan.
Tuy nhiên, trên thực tế, các dự án này thường cần nguồn vốn lớn, thời gian thu hồi vốn dài và chịu sự chi phối của nhiều điều kiện pháp lý, thị trường. Việc tiếp cận tín dụng vì thế trở thành một trong những vấn đề được doanh nghiệp du lịch quan tâm.
Công văn 8509/NHNN-CSTT ngày 16/9/2026 của Ngân hàng Nhà nước đang tạo ra một thay đổi đáng chú ý trong cơ chế phân loại tín dụng. Theo đó, phần dư nợ tín dụng tăng thêm đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng trong năm 2026 không phải tính vào dư nợ tín dụng bất động sản khi kiểm soát tăng trưởng tín dụng lĩnh vực này theo quy định tại Công văn 11686/NHNN-CSTT.
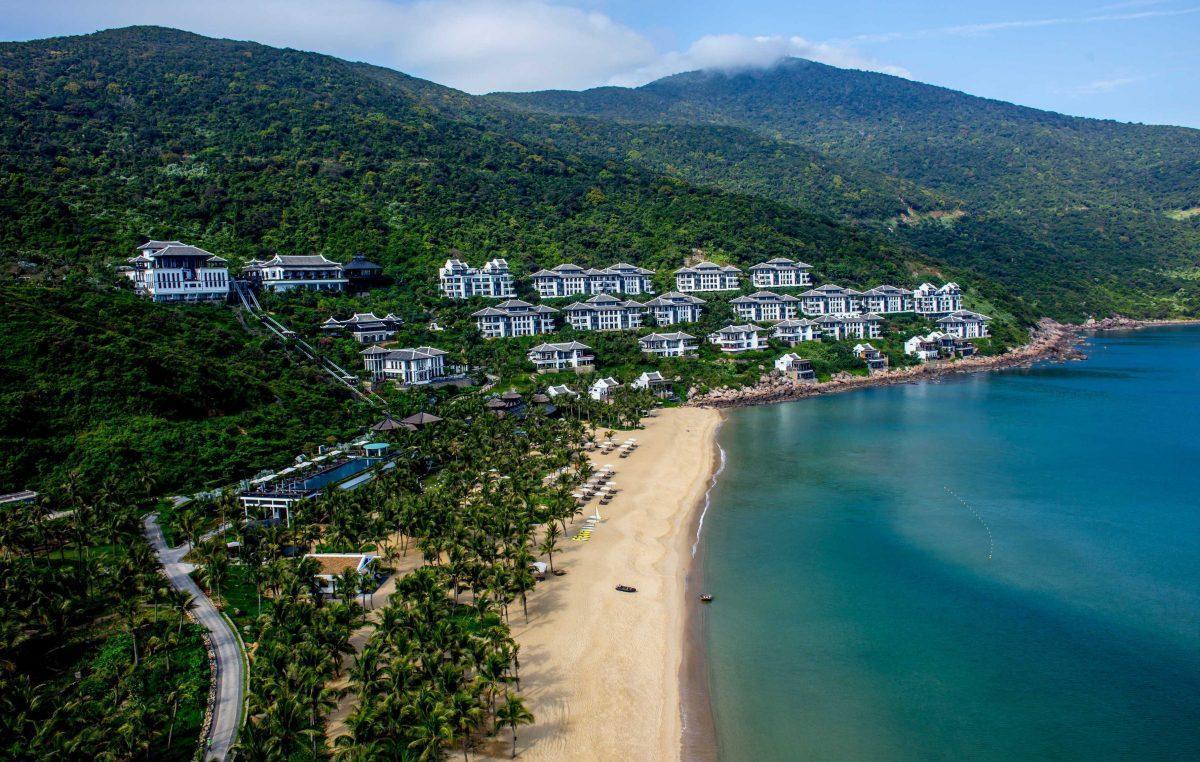
Điều chỉnh này không làm tăng hạn mức tăng trưởng tín dụng chung của các tổ chức tín dụng, cũng không đồng nghĩa với việc doanh nghiệp đương nhiên được vay vốn. Song, trong trường hợp ngân hàng còn dư địa tín dụng chung nhưng gặp giới hạn khi kiểm soát tăng trưởng tín dụng bất động sản, cơ chế mới có thể hỗ trợ quá trình cân đối và xem xét cấp vốn cho các dự án du lịch đủ điều kiện.
Đáng chú ý, chính sách đã chuyển tải một thông điệp về cách tiếp cận nguồn lực: không phải mọi hoạt động gắn với công trình xây dựng đều nên được nhìn nhận giống nhau, nhất là khi chúng tạo ra giá trị kinh tế từ dịch vụ, việc làm và dòng khách du lịch.
Từ tăng trưởng lượng khách đến năng lực tạo giá trị
8 tháng đầu năm 2026, Việt Nam đón 15,9 triệu lượt khách quốc tế, tăng 14,4%. Doanh thu dịch vụ lưu trú, ăn uống đạt 670,3 nghìn tỷ đồng, tăng 16,4%. Những kết quả này cho thấy nhu cầu thị trường đang mở rộng, đồng thời đặt ra yêu cầu nâng cấp năng lực phục vụ.
Mục tiêu được đặt ra tại Nghị quyết 26-NQ/TW về phát triển du lịch Việt Nam đến năm 2030 càng cho thấy quy mô nguồn lực cần huy động. Việt Nam hướng tới 45–50 triệu lượt khách quốc tế, 160 triệu lượt khách nội địa, tổng thu du lịch đạt 80–90 tỷ USD và khoảng 1,5 triệu buồng lưu trú du lịch.
Để đạt được những con số này, việc mở rộng số lượng phòng nghỉ chỉ là một phần của bài toán. Các điểm đến cần thêm sản phẩm vui chơi giải trí, dịch vụ ban đêm, trải nghiệm văn hóa, du lịch sinh thái và hệ thống dịch vụ chất lượng cao. Đây đều là những lĩnh vực đòi hỏi đầu tư dài hạn, trong đó tín dụng ngân hàng có thể đóng vai trò quan trọng.
Tuy nhiên, nguồn vốn chỉ thực sự phát huy hiệu quả khi được phân bổ vào những dự án có khả năng tạo ra giá trị bền vững. Doanh nghiệp cần chứng minh năng lực quản trị, phương án kinh doanh, hiệu quả khai thác và khả năng trả nợ. Ngân hàng cũng cần đánh giá chặt chẽ rủi ro, tránh để dòng vốn phục vụ mục tiêu phát triển du lịch bị cuốn vào hoạt động đầu cơ.
Bên cạnh đó, cơ chế tín dụng cần được đặt trong hệ sinh thái chính sách rộng hơn, bao gồm hạ tầng giao thông, hàng không, đất đai, thị thực, nhân lực và chuyển đổi số. Một khu nghỉ dưỡng được đầu tư hiện đại nhưng thiếu kết nối giao thông hoặc không có sản phẩm bổ trợ vẫn khó tạo ra sức hút dài hạn.
Công văn 8509 vì vậy có thể được xem là bước điều chỉnh nhằm hỗ trợ phân bổ nguồn lực phù hợp hơn với các ưu tiên phát triển kinh tế. Từ chính sách tín dụng đến năng lực triển khai dự án, điều quan trọng là tạo được sự kết nối để dòng vốn không dừng ở những công trình mới, mà chuyển hóa thành chất lượng dịch vụ, sức cạnh tranh và giá trị gia tăng cho toàn ngành Du lịch.
Minh Thành (t/h)