Bức tranh kinh doanh quý III/2026 của nhóm dầu khí được MBS Research đánh giá tiếp tục tích cực so với cùng kỳ. Tuy nhiên, nếu đặt cạnh quý II, nhiều doanh nghiệp lại dự kiến giảm lợi nhuận. Sự trái chiều này phản ánh rõ đặc điểm của ngành: cùng hưởng lợi từ một môi trường giá dầu thuận lợi nhưng mức độ và thời điểm hưởng lợi không giống nhau.
Giá dầu Brent đã vượt 100 USD/thùng trong bối cảnh căng thẳng tại Trung Đông làm gián đoạn các tuyến vận tải quan trọng. Nhưng giá dầu chỉ là một biến số trong kết quả kinh doanh. Với doanh nghiệp dịch vụ, yếu tố quyết định có thể là lượng hợp đồng; với vận tải là giá cước và cơ cấu đội tàu; còn với lọc hóa dầu lại là biên lợi nhuận chế biến.
Một thị trường, nhiều cách hưởng lợi
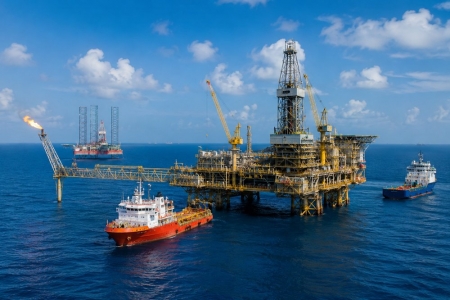
Ở thượng nguồn, tác động của giá dầu thường đi qua một bước trung gian là quyết định đầu tư của các nhà khai thác. Khi mặt bằng giá đủ hấp dẫn, các dự án có điều kiện được thúc đẩy, kéo theo nhu cầu về khoan, xây lắp, dịch vụ kỹ thuật và thiết bị.
Đây là lý do nhóm doanh nghiệp dịch vụ dầu khí đang có thêm dư địa từ chu kỳ đầu tư mới. Tổng vốn đầu tư dầu khí ngoài khơi toàn cầu năm 2026 được Rystad Energy dự kiến vượt 300 tỷ USD. Tại Việt Nam, Lô B - Ô Môn, Lạc Đà Vàng, Sư Tử Trắng 2B, Kình Ngư Trắng, Cá Voi Xanh và Nam Du - U Minh là những dự án được kỳ vọng tạo thêm khối lượng công việc.
PVS được MBS Research dự phóng lợi nhuận quý III đạt 412 tỷ đồng, tăng 27,2% so với cùng kỳ. PVD đạt khoảng 291 tỷ đồng, tăng 4,7%. Với PVD, giá thuê giàn khoan và hiệu suất khai thác là yếu tố trực tiếp hơn so với diễn biến giá dầu.
Như vậy, với thượng nguồn, giá dầu cao quan trọng nhưng chưa đủ. Giá trị thực sự nằm ở việc nó có kích hoạt đầu tư và tạo ra các hợp đồng mới hay không.
Ở trung nguồn, câu chuyện lại khác. Căng thẳng tại Trung Đông khiến lưu lượng qua Eo biển Hormuz giảm mạnh, trong khi tàu phải chuyển hướng qua Mũi Hảo Vọng. Nguồn cung vận tải hữu dụng bị thu hẹp, đẩy cước vận chuyển tăng mạnh. Cước tàu VLCC và Suezmax tăng lần lượt 67% và 83% so với đầu năm, theo MBS Research.
PVT nhờ đó được dự báo đạt 363 tỷ đồng lợi nhuận quý III, tăng 38% so với cùng kỳ. Tuy nhiên, doanh nghiệp không hưởng trọn mức tăng cước của mọi phân khúc bởi cơ cấu đội tàu chủ yếu gồm Aframax, tàu dầu sản phẩm và LPG.
Điều này cho thấy vị thế tài sản có thể quan trọng không kém diễn biến chung của thị trường.
Khi giá dầu không quyết định tất cả
Sự phân hóa càng rõ ở hạ nguồn. Lọc hóa dầu không hưởng lợi đơn giản từ việc dầu thô đắt lên. Doanh nghiệp phải cân đối giữa giá nguyên liệu đầu vào và giá các sản phẩm đầu ra, trong đó crack spread là một chỉ báo quan trọng.
BSR được dự phóng đạt 4.573 tỷ đồng lợi nhuận quý III, tăng tới 403,9% so với cùng kỳ nhưng giảm 38,7% so với quý II. Mức tăng theo năm rất lớn một phần do nền so sánh thấp của quý III/2025, trong khi crack spread cải thiện và Nhà máy Lọc dầu Dung Quất duy trì hiệu suất vận hành cao.
GAS cũng được dự báo tăng 16,4% lợi nhuận so với cùng kỳ lên 2.968 tỷ đồng, nhưng giảm mạnh so với quý II khi giá khí bình quân thấp hơn. PLX đạt khoảng 987 tỷ đồng, tăng 39,8% theo năm nhưng giảm 64,9% so với quý trước do quý II có khoản hoàn nhập dự phòng tạo mức lợi nhuận đột biến.
Những con số này cho thấy không thể dùng một thước đo duy nhất để đánh giá triển vọng toàn ngành. Giá dầu là điểm chung, nhưng cơ chế truyền dẫn từ giá dầu đến lợi nhuận lại khác nhau ở từng phân khúc.
Ở thượng nguồn, đó là quyết định đầu tư và lượng hợp đồng. Ở trung nguồn, đó là cung - cầu vận tải và cơ cấu tài sản. Ở hạ nguồn, đó là biên chế biến, sản lượng và giá bán. Ngoài ra, các khoản thu nhập bất thường hay hoàn nhập dự phòng cũng có thể khiến lợi nhuận giữa các quý biến động mạnh.
Vì vậy, bức tranh quý III/2026 của ngành dầu khí không đơn thuần là câu chuyện “giá dầu cao, doanh nghiệp hưởng lợi”. Điều đáng chú ý hơn là khả năng thích ứng của từng mắt xích trước cùng một cú sốc thị trường. Khi chu kỳ đầu tư mới tiếp tục được triển khai, lợi thế có thể thuộc về những doanh nghiệp có khả năng biến nhu cầu thị trường thành hợp đồng, duy trì hiệu suất tài sản và tạo dòng tiền ổn định thay vì chỉ phụ thuộc vào một đợt tăng giá dầu.
Nam Sơn (t/h)