Tăng trưởng phụ thuộc ngày càng lớn vào một số thị trường
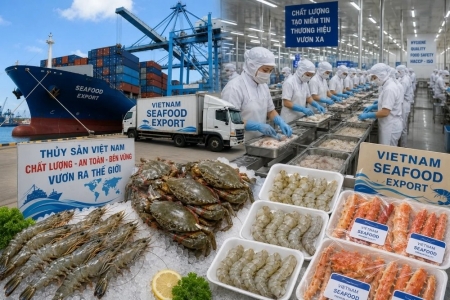
Theo ước tính, tháng 9/2026, xuất khẩu thủy sản đạt 1,135 tỷ USD, tăng 11,9% so với cùng kỳ. Qua đó, tổng kim ngạch 9 tháng đạt 9,103 tỷ USD, tăng 11,4%. Đây vẫn là kết quả tích cực trong bối cảnh thương mại thủy sản thế giới có nhiều biến động. Tuy nhiên, nhìn sâu vào cơ cấu thị trường, tăng trưởng của ngành đang dựa nhiều hơn vào một số điểm đến có sức mua tốt, thay vì được thúc đẩy đồng đều trên các thị trường chủ lực.
Trung Quốc – Hồng Kông tiếp tục là động lực nổi bật nhất. Riêng tháng 9, kim ngạch xuất khẩu sang thị trường này đạt khoảng 315 triệu USD, tăng 39,9%; lũy kế 9 tháng đạt 2,3 tỷ USD, tăng 33% so với cùng kỳ. Với tỷ trọng khoảng 25% tổng kim ngạch toàn ngành, Trung Quốc – Hồng Kông đang đóng góp đáng kể vào mức tăng trưởng chung.

ASEAN cũng ghi nhận diễn biến tích cực khi xuất khẩu tháng 9 tăng 45,4%, đưa kim ngạch 9 tháng lên 620 triệu USD, tăng 21%. Hàn Quốc tăng 6,1% trong 9 tháng, đạt 652 triệu USD. Những thị trường này đang trở thành điểm tựa quan trọng khi nhu cầu tại một số thị trường truyền thống chưa thực sự khởi sắc.
Ở chiều ngược lại, xuất khẩu sang Mỹ trong tháng 9 giảm 3,4%, còn 176 triệu USD. Tính chung 9 tháng, kim ngạch đạt 1,43 tỷ USD, chỉ tăng 0,9%. EU giảm 3% trong 9 tháng, xuống 843 triệu USD; Nhật Bản chỉ tăng 0,8%, đạt 1,25 tỷ USD.
Sự đối lập này cho thấy tăng trưởng xuất khẩu thủy sản chưa thực sự vững chắc. Việc phụ thuộc nhiều hơn vào Trung Quốc và một số thị trường châu Á giúp duy trì kim ngạch, nhưng cũng đặt ra yêu cầu đa dạng hóa đầu ra, tránh rủi ro khi sức mua hoặc chính sách nhập khẩu tại một thị trường lớn thay đổi.
Quý IV chịu sức ép kép từ nguyên liệu và sức mua
Không chỉ phân hóa về thị trường, cơ cấu ngành hàng cũng cho thấy những dấu hiệu tăng trưởng không đồng đều. Tôm tiếp tục giữ vai trò chủ lực với kim ngạch 9 tháng đạt 3,75 tỷ USD, tăng 11%. Tuy nhiên, riêng tháng 9, xuất khẩu tôm chỉ tăng 3,9%, thấp hơn đáng kể so với tốc độ tăng của toàn ngành.
Trong khi đó, cá tra có diễn biến khả quan hơn. Tháng 9, kim ngạch xuất khẩu mặt hàng này đạt khoảng 214 triệu USD, tăng 18,6%; lũy kế 9 tháng đạt 1,74 tỷ USD, tăng 10,7%. Cá ngừ đạt 716 triệu USD sau 9 tháng, tăng 3,5%. Một số nhóm hàng khác như mực, bạch tuộc đạt 606 triệu USD, tăng 15,4%; cua, ghẹ và giáp xác khác đạt 354 triệu USD, tăng 31,6%.
Dù vậy, mức tăng của một số nhóm hàng chưa đủ bù đắp những khó khăn ở các thị trường lớn. Với tôm, cạnh tranh nguồn cung từ các quốc gia xuất khẩu lớn tiếp tục gây sức ép. Cá tra có thêm cơ hội nhờ nguồn cung một số loại cá thịt trắng trên thế giới thắt chặt, nhưng vẫn phải cạnh tranh về giá và đáp ứng yêu cầu chất lượng của nhà nhập khẩu.
Bước sang quý IV, triển vọng xuất khẩu được dự báo chậm lại khi nhiều đơn hàng phục vụ mùa tiêu dùng cuối năm đã được các nhà nhập khẩu đặt và giao hàng sớm. Nhu cầu bổ sung vì thế khó duy trì nhịp độ cao như quý III. Cùng với đó, tình trạng thiếu nguyên liệu ở một số ngành hàng, chi phí sản xuất và yêu cầu truy xuất nguồn gốc tiếp tục là những yếu tố hạn chế khả năng mở rộng đơn hàng.
Với kim ngạch 9 tháng đạt hơn 9,1 tỷ USD, mục tiêu xuất khẩu thủy sản cả năm khoảng 12 tỷ USD vẫn có cơ sở để hướng tới. Tuy nhiên, ngành cần tận dụng tốt sức mua tại Trung Quốc, ASEAN và các thị trường còn dư địa, đồng thời tìm cách cải thiện đơn hàng tại Mỹ, EU và Nhật Bản.
Quan trọng hơn, tăng trưởng trong những tháng cuối năm không chỉ nằm ở việc mở rộng thị trường mà còn ở khả năng bảo đảm nguồn nguyên liệu, duy trì chất lượng và đáp ứng các tiêu chuẩn nhập khẩu. Đây sẽ là yếu tố quyết định để ngành thủy sản giữ được kết quả tích cực, thay vì chỉ dựa vào mức tăng cao của một vài thị trường.
Nam Sơn (t/h)