Khi rác thải trở thành nguyên liệu sản xuất
Ngành nhựa Việt Nam hiện có hơn 6.000 doanh nghiệp, quy mô ước đạt 34,3 tỷ USD năm 2025. Kim ngạch xuất khẩu năm 2025 khoảng 10 tỷ USD và trong 9 tháng đầu năm 2026 tiếp tục tăng 13%, đạt 8,9 tỷ USD.
Quy mô sản xuất và xuất khẩu ngày càng lớn cũng đồng nghĩa lượng sản phẩm nhựa đưa ra thị trường tăng lên. Trong khi đó, yêu cầu về thu hồi, tái sử dụng và tái chế đang trở thành một phần quan trọng trong chuỗi giá trị, đặc biệt khi các thị trường xuất khẩu ngày càng siết tiêu chuẩn môi trường.
Theo Hiệp hội Nhựa Việt Nam (VPA), nếu được phân loại và thu gom phù hợp, chất thải nhựa có thể trở thành nguồn nguyên liệu đầu vào cho sản xuất. Đây là sự thay đổi đáng chú ý trong cách tiếp cận của ngành: từ xử lý rác thải sau tiêu dùng sang coi vật liệu này là một nguồn tài nguyên có khả năng tạo thêm giá trị.
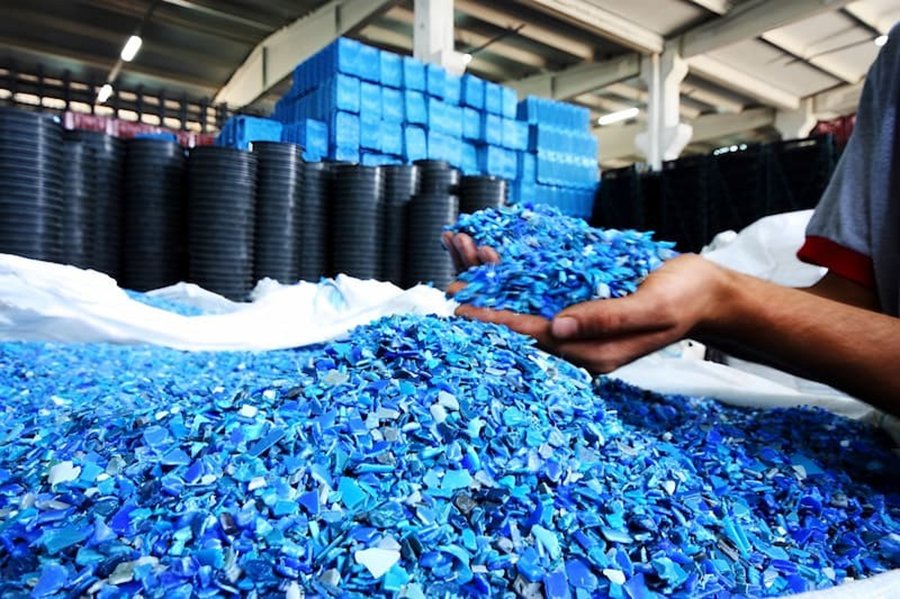
Ông Đinh Đức Thắng, Chủ tịch VPA, cho rằng giá trị của nhựa cần được nhìn nhận trong toàn bộ vòng đời, từ thiết kế, sản xuất, sử dụng đến thu gom, tái sử dụng và tái chế. Khi chất thải được đưa trở lại chu trình sản xuất, doanh nghiệp vừa giảm áp lực môi trường, vừa có thêm nguồn nguyên liệu.
Cơ chế trách nhiệm mở rộng của nhà sản xuất (EPR) được kỳ vọng tạo thêm động lực cho quá trình này. Việc doanh nghiệp phải quan tâm nhiều hơn đến sản phẩm sau sử dụng đang thúc đẩy liên kết giữa nhà sản xuất, đơn vị thu gom và cơ sở tái chế.
Thiếu nguyên liệu sạch vẫn là điểm nghẽn
Dù tiềm năng lớn, việc hình thành chuỗi nhựa tuần hoàn tại Việt Nam vẫn gặp nhiều trở ngại. Nút thắt nằm ở sự thiếu đồng bộ giữa phân loại, thu gom và tái chế, khiến nguồn nhựa tái sinh chưa ổn định về số lượng và chất lượng.
Đây cũng là vấn đề trực tiếp ảnh hưởng đến doanh nghiệp. Nhựa tái chế muốn quay trở lại dây chuyền sản xuất phải đáp ứng yêu cầu nhất định về độ sạch, thành phần và tính đồng nhất. Nếu nguồn nguyên liệu đầu vào không ổn định, chi phí xử lý tăng và doanh nghiệp khó duy trì sản xuất với quy mô lớn.
Trong khi đó, hơn 90% doanh nghiệp ngành nhựa có quy mô vừa và nhỏ. Hạn chế về vốn, công nghệ và mặt bằng khiến không phải doanh nghiệp nào cũng đủ khả năng đầu tư ngay vào các dây chuyền tái chế hoặc thay đổi thiết kế sản phẩm.
Ở thị trường xuất khẩu, sức ép còn lớn hơn khi các quy định như PPWR của châu Âu đặt yêu cầu ngày càng cao đối với khả năng tái chế, sử dụng nguyên liệu tái sinh và giảm lượng bao bì. Điều này buộc doanh nghiệp không chỉ thay đổi khâu sản xuất mà phải tính toán ngay từ thiết kế sản phẩm.
Theo VPA, ngành đang tập trung vào ba hướng gồm tăng cường phân loại, thu gom và tái chế; thiết kế sản phẩm dễ thu hồi; đồng thời giảm tỷ lệ nhựa nguyên sinh nhưng vẫn bảo đảm yêu cầu kỹ thuật.
Một số doanh nghiệp đã triển khai thu gom, tái chế với quy mô khoảng 500 tấn mỗi tháng, cho thấy thị trường nguyên liệu tái sinh đang từng bước hình thành.
Tuy nhiên, để mô hình tuần hoàn phát triển rộng hơn, cần sự kết nối đồng bộ giữa doanh nghiệp sản xuất, người tiêu dùng, hệ thống thu gom và cơ sở tái chế. Khi nguồn nguyên liệu sau sử dụng được thu hồi ổn định, ngành nhựa sẽ không chỉ giảm lượng chất thải thất thoát ra môi trường mà còn giảm sự phụ thuộc vào nguyên liệu nguyên sinh.
Với ngành nhựa Việt Nam, “chuyển xanh” vì thế không đơn thuần là thay đổi công nghệ. Đó còn là quá trình xây dựng một thị trường nguyên liệu mới, trong đó sản phẩm sau sử dụng được thu hồi, tái chế và tiếp tục tạo ra giá trị trong nền kinh tế.
Nam Sơn (t/h)