Từ kiểm tra hồ sơ sang nhận diện điểm bất thường
Ngân hàng Nhà nước đang lấy ý kiến dự thảo Thông tư quy định về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ và ngân hàng.
Điểm đáng chú ý của dự thảo không chỉ nằm ở việc mở rộng danh sách thông tin phải báo cáo, mà ở cách cơ quan quản lý sử dụng dữ liệu để nhận diện và phân loại rủi ro. Các tổ chức thuộc diện giám sát sẽ phải cung cấp thông tin về cơ cấu quản trị, điều hành, kiểm soát nội bộ, quy mô tài sản, mạng lưới hoạt động, công ty con, đối tác liên kết và nhân sự chuyên trách phòng, chống rửa tiền.
Dữ liệu về bộ máy lãnh đạo từ cấp Giám đốc khối đến Tổng Giám đốc, thành viên Hội đồng quản trị, Ban kiểm soát cùng tỷ lệ sở hữu vốn cũng được yêu cầu kê khai. Cơ quan quản lý đồng thời muốn nắm danh sách 10 cổ đông cá nhân nước ngoài và 10 cổ đông tổ chức nước ngoài lớn nhất tại mỗi đơn vị.
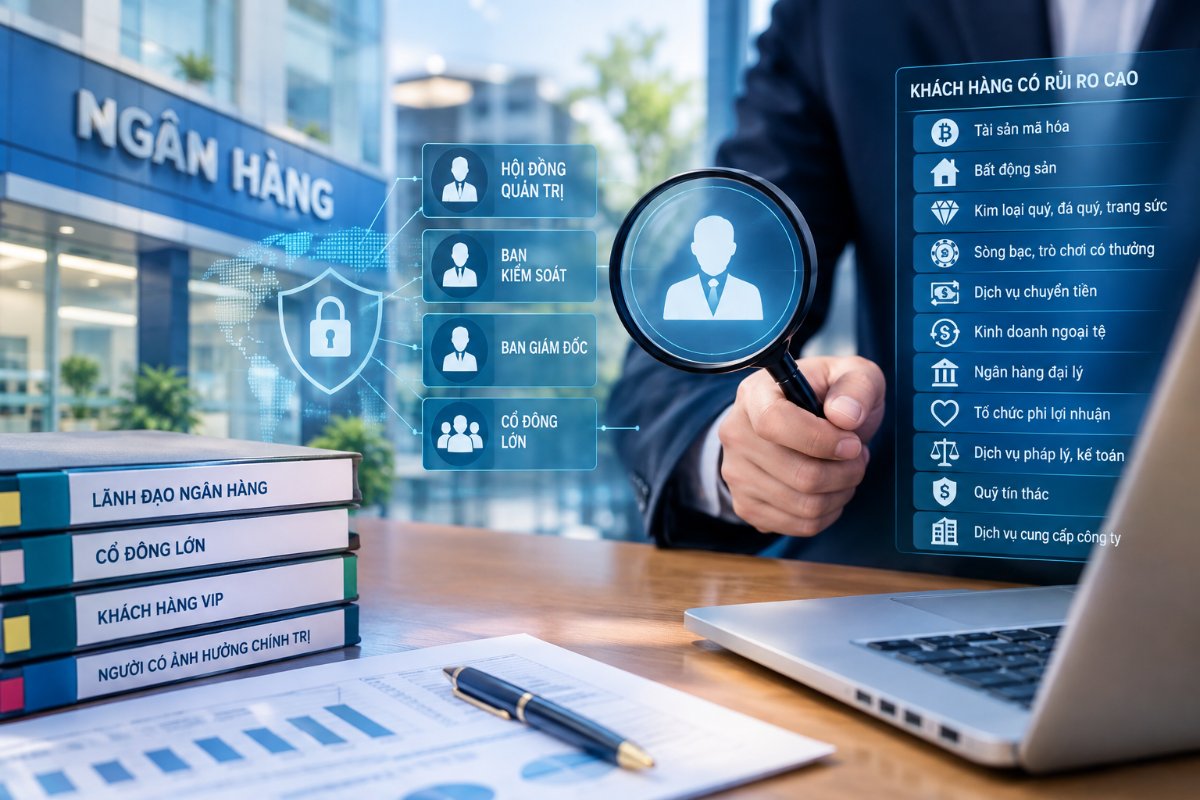
Việc thu thập sâu thông tin quản trị và sở hữu giúp làm rõ không chỉ một ngân hàng đang hoạt động như thế nào, mà còn ai có khả năng chi phối, mạng lưới liên quan ra sao và những yếu tố nào có thể làm gia tăng rủi ro từ bên trong.
Theo định hướng mới, giám sát phòng, chống rửa tiền sẽ không chỉ dừng ở việc xem tổ chức có ban hành quy trình hay thực hiện đúng quy định hay không. Vấn đề quan trọng hơn là quy trình đó có đủ khả năng nhận diện giao dịch bất thường, nhóm khách hàng nhạy cảm và những kênh có nguy cơ bị lợi dụng hay không.
Dữ liệu quyết định trọng tâm thanh tra
Một phần quan trọng trong dự thảo là yêu cầu phân loại toàn bộ khách hàng đang hoạt động theo ba mức rủi ro thấp, trung bình và cao. Các nhóm khách hàng VIP, khách hàng ưu tiên, người có ảnh hưởng chính trị (PEP), khách hàng tổ chức, khách hàng cư trú và không cư trú sẽ được thống kê, theo dõi riêng.
Cách phân loại này cho phép cơ quan quản lý hình thành bức tranh cụ thể hơn về rủi ro trong từng ngân hàng, thay vì chỉ đánh giá dựa trên quy mô tài sản hoặc số lượng giao dịch.
Các lĩnh vực như tài sản mã hóa, bất động sản, kinh doanh kim loại quý, đá quý và trang sức, sòng bạc, dịch vụ chuyển tiền, kinh doanh ngoại tệ, ngân hàng đại lý, dịch vụ pháp lý, kế toán, quỹ tín thác và dịch vụ cung cấp công ty cũng được đưa vào nhóm cần thống kê chuyên sâu.
Bên cạnh đó, dữ liệu giao dịch tại quầy, qua ngân hàng điện tử, ATM, chuyển tiền điện tử, tài trợ thương mại, thu đổi ngoại tệ và các giao dịch liên quan đến khu vực có rủi ro cao sẽ được tổng hợp để phục vụ phân tích.
Theo hồ sơ dự thảo, lĩnh vực tiền tệ và ngân hàng được đánh giá có rủi ro rửa tiền cao do lượng giao dịch lớn, tệp khách hàng rộng, sự phát triển của công nghệ tài chính và hoạt động xuyên biên giới. Phương pháp giám sát chỉ dựa trên tuân thủ trước đây vì thế chưa phản ánh đầy đủ mức độ rủi ro thực tế.
Từ năm 2023, NHNN đã từng bước kết hợp giám sát tuân thủ với giám sát dựa trên rủi ro, đồng thời áp dụng công cụ chấm điểm phân loại từ năm 2025. Dự thảo mới tiếp tục cụ thể hóa phương pháp này qua quy trình gồm thu thập và xử lý dữ liệu, giám sát theo rủi ro, sau đó báo cáo và đề xuất biện pháp xử lý.
Kết quả phân loại thấp, trung bình hoặc cao sẽ trở thành căn cứ để xác định đối tượng trọng điểm, tần suất, nội dung và quy mô thanh tra. Như vậy, mục tiêu không phải tăng kiểm tra với tất cả tổ chức, mà là đưa nguồn lực đến đúng nơi có nguy cơ lớn nhất.
Minh Thành (t/h)