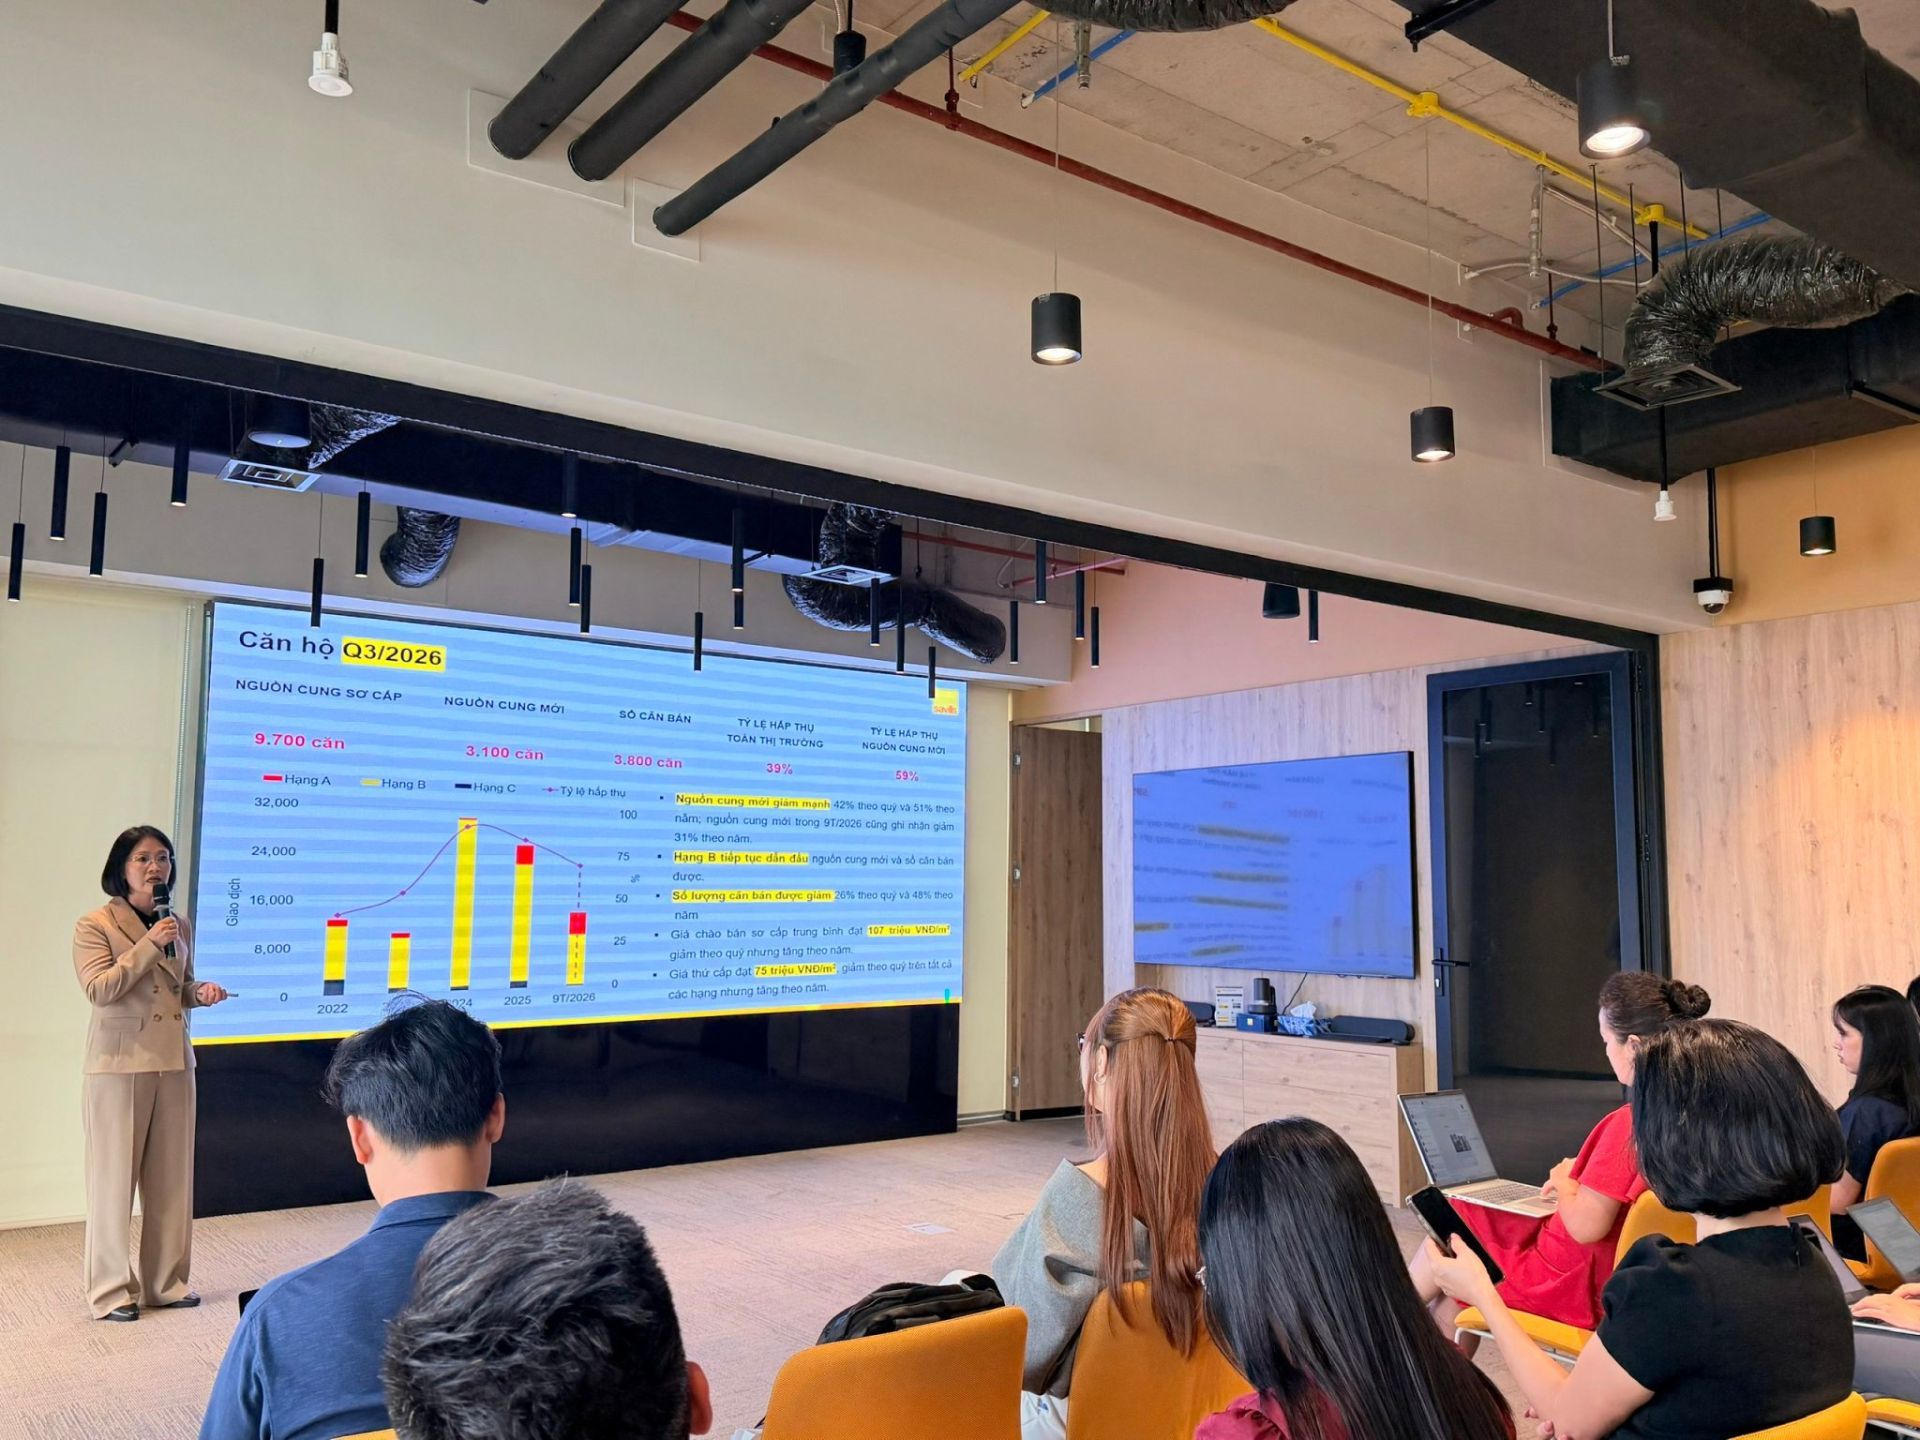
Theo bà Đỗ Thu Hằng - Giám đốc cấp cao Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, cho biết, những tín hiệu tích cực của kinh tế vĩ mô chưa chuyển hóa đồng đều thành sức cầu trên toàn thị trường bất động sản. Báo cáo quý III/2026 của Savills cho thấy phân khúc căn hộ vẫn suy giảm giao dịch, thị trường biệt thự và nhà liền kề duy trì thanh khoản khiêm tốn, trong khi các phân khúc thương mại và lưu trú có những diễn biến khác nhau tùy thuộc nguồn cung, vị trí và nhu cầu thuê.
Phân khúc văn phòng, bán lẻ mở rộng không gian mới
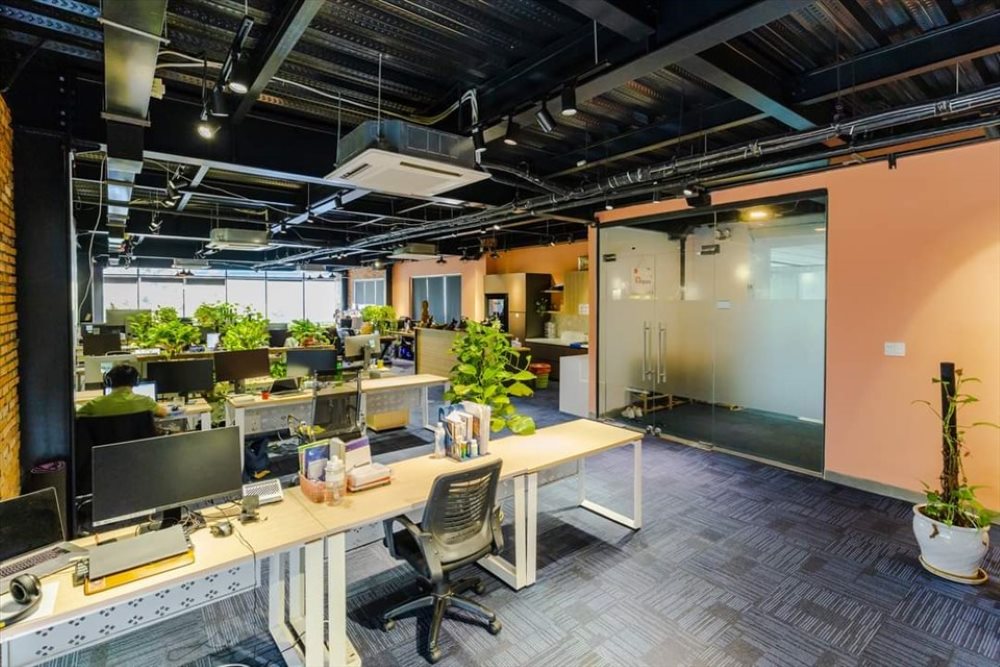
Ở phân khúc văn phòng, tổng nguồn cung Hà Nội đạt 2,4 triệu m2 tại 193 dự án, tăng nhẹ theo năm nhờ các dự án mới như Tiến Bộ Plaza, Oriental Square và IFC Westlake. Nguồn cung mới tập trung chủ yếu ở phía Tây và khu vực nội thành, trong khi Hoàn Kiếm tiếp tục hạn chế về văn phòng hạng A.
Công suất cho thuê toàn thị trường đạt 83%, giảm theo quý và theo năm do nguồn cung hạng A mới gia nhập. Dù vậy, giá thuê trung bình tăng 1% theo quý và 2% theo năm. Các giao dịch chuyển văn phòng chiếm vai trò chủ đạo, phản ánh nhu cầu nâng cấp không gian làm việc và tối ưu chi phí của doanh nghiệp.
Sự dịch chuyển này cho thấy thị trường văn phòng đang mở rộng ra ngoài khu vực trung tâm truyền thống, hướng tới những địa bàn có kết nối giao thông và hệ thống tiện ích ngày càng hoàn thiện.
Thị trường bán lẻ cũng ghi nhận xu hướng mở rộng tương tự. Tổng nguồn cung bán lẻ hiện đại đạt 1,8 triệu m2, tăng 1% theo năm. Ba trung tâm thương mại mới gồm Hanoi Centre, Hinode Mall Royal Park và Vincom Plaza Đan Phượng gia nhập thị trường, đưa công suất lên 90%; giá thuê gộp tầng trệt tăng 3% theo năm.
Hoạt động bán lẻ đang dần mở rộng ra các khu vực ngoại thành, trong đó Đan Phượng và Hoài Đức được bổ sung nguồn cung mới. Khu vực Starlake được kỳ vọng trở thành điểm đến bán lẻ quan trọng trong những năm tới. Riêng quý IV/2026, năm dự án dự kiến bổ sung 94.240 m² diện tích bán lẻ.
Diễn biến này diễn ra trong bối cảnh doanh thu bán lẻ hàng hóa và dịch vụ tiêu dùng của Hà Nội tăng trưởng tích cực. Tuy nhiên, nguồn cung mới cũng đòi hỏi các dự án phải có vị trí, mô hình kinh doanh và khả năng thu hút khách phù hợp để duy trì hiệu quả khai thác.
Phân khúc khách sạn nghỉ dưỡng tăng trưởng
Phân khúc khách sạn tiếp tục được hỗ trợ bởi đà tăng trưởng du lịch. Trong 9 tháng đầu năm 2026, Hà Nội đón 27,5 triệu lượt khách, tăng 6,2% theo năm. Toàn thị trường có 66 khách sạn với 11.073 phòng; công suất phòng đạt 71%, tăng 1 điểm phần trăm theo quý nhưng giảm 1 điểm phần trăm theo năm.
Giá phòng trung bình giảm 3% theo quý, song vẫn tăng 6% so với cùng kỳ năm trước. Điều này cho thấy nhu cầu du lịch và lưu trú tiếp tục hỗ trợ thị trường, nhưng hiệu quả kinh doanh vẫn chịu tác động từ biến động theo mùa và nguồn cung.
Trong quý IV/2026, bốn dự án khách sạn 5 sao dự kiến bổ sung 1.353 phòng. Từ năm 2027, thị trường có thể đón thêm hơn 7.000 phòng từ 48 dự án, khiến cạnh tranh về chất lượng dịch vụ và khả năng thu hút khách trở nên đáng chú ý hơn.
Với căn hộ dịch vụ, tổng nguồn cung đạt 6.700 căn tại 68 dự án, công suất duy trì trên 80%. Giá thuê trung bình tăng nhẹ theo quý và ổn định theo năm. Triển vọng phân khúc này được hỗ trợ bởi dòng vốn FDI vào Hà Nội đạt 4,07 tỷ USD trong 9 tháng năm 2026, tăng 5,9% so với cùng kỳ. Các hoạt động chuyên môn, khoa học và kỹ thuật chiếm hơn một nửa tổng vốn FDI, góp phần tạo nhu cầu lưu trú dài hạn từ chuyên gia nước ngoài và nhân sự quản lý.
Từ năm 2026 trở đi, 18 dự án dự kiến bổ sung hơn 2.200 căn hộ dịch vụ, chủ yếu tập trung tại khu vực nội thành và phía Tây. Nguồn cung mới tiếp tục được dẫn dắt bởi các đơn vị vận hành có thương hiệu.
Phân khúc căn hộ chung cư thanh khoản chậm, nhà liền thổ "im lìm"
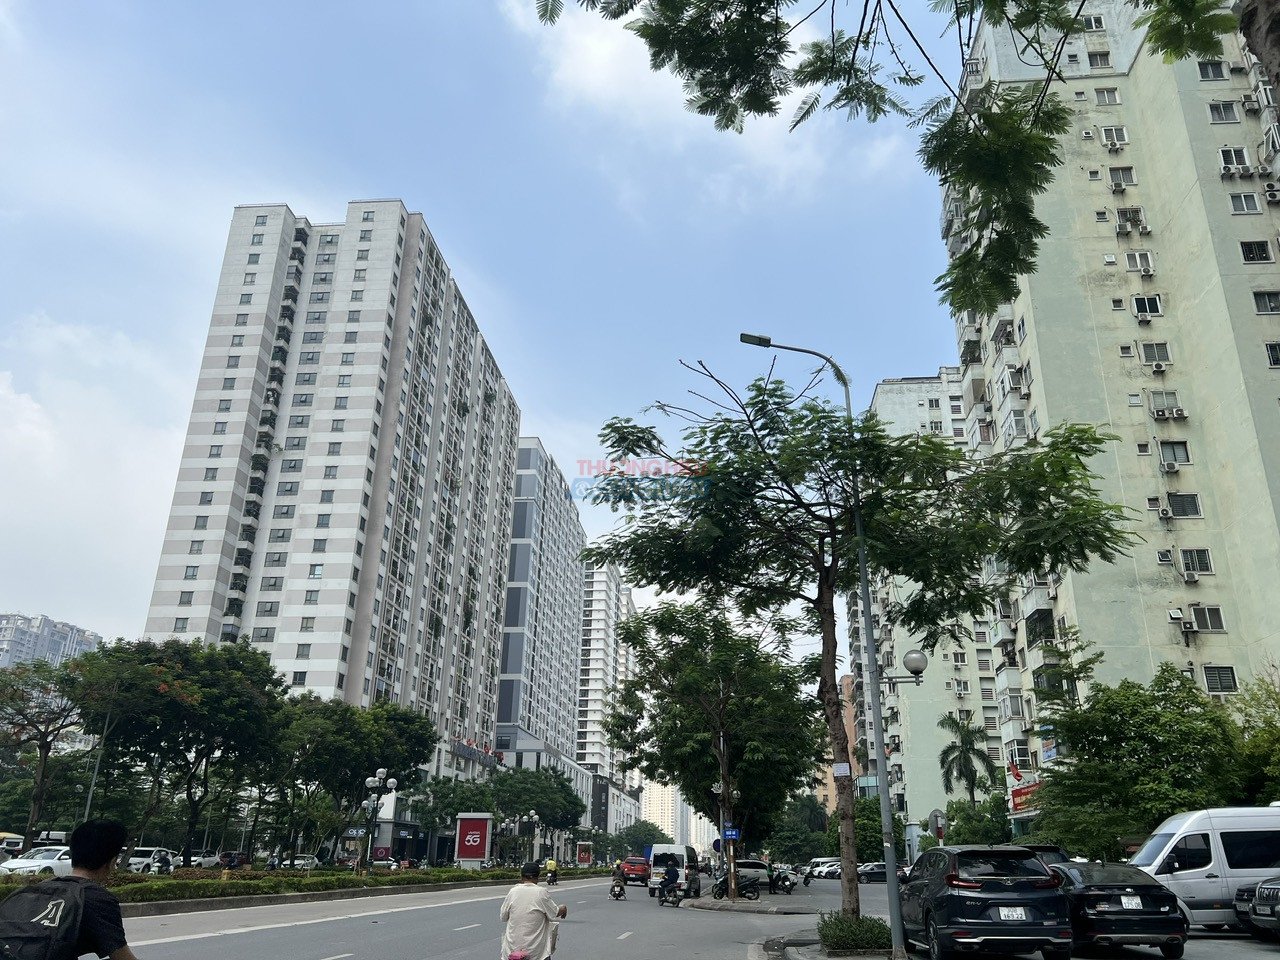
Ở phân khúc căn hộ, nguồn cung mới trong quý III/2026 chủ yếu thuộc hạng B, giảm 42% theo quý và 51% theo năm. Lượng căn hộ bán được giảm 26% so với quý trước và giảm 48% so với cùng kỳ năm ngoái. Căn hộ hạng B chiếm 73% tổng lượng giao dịch.
Diễn biến đáng chú ý là giá chào bán sơ cấp giảm nhẹ theo quý nhưng vẫn tăng theo năm. Trên thị trường thứ cấp, giá trung bình tiếp tục giảm quý thứ ba liên tiếp, dù vẫn cao hơn cùng kỳ năm trước. Khoảng cách giữa giá sơ cấp và thứ cấp lớn nhất ở phân khúc hạng A, đạt 28%, tiếp đến là hạng B với 17%.
Giá chào bán sơ cấp trung bình trong quý III đạt khoảng 107 triệu đồng mỗi m², giảm nhẹ so với quý trước nhưng vẫn tăng so với cùng kỳ năm ngoái. Với mức giá này, một căn hộ diện tích 70 m² có giá tham chiếu khoảng 7,5 tỷ đồng, chưa tính các khoản thuế, phí.
Thống kê của Savills cho thấy hơn 70% số căn hộ bán được trong quý có giá trên 6 tỷ đồng. Ngược lại, các sản phẩm có tổng giá trị 2-4 tỷ đồng gần như không còn hiện diện trên thị trường.
Những con số này cho thấy thị trường đang đối mặt với bài toán sức mua và khả năng chi trả, trong khi mặt bằng giá vẫn neo cao so với nhiều nhóm khách hàng. Đặc biệt, nguồn cung nhà ở vừa túi tiền chưa được cải thiện đáng kể. Theo Savills, kể từ năm 2022, nguồn cung sơ cấp căn hộ hạng C giảm trung bình 27% mỗi năm và dự kiến chỉ chiếm 12% nguồn cung tương lai.
Trong khi đó, thị trường biệt thự và nhà liền kề có nguồn cung tăng 5% theo năm, với các dự án tập trung đón đầu tiềm năng từ hạ tầng, dọc tuyến Metro số 5, khu vực lân cận Khu Công nghệ cao Hòa Lạc và sân vận động VinFast - Trống Đồng.
Dù nguồn cung mở rộng, thanh khoản vẫn khiêm tốn do người mua thận trọng trước những thay đổi trong định hướng quy hoạch và mặt bằng lãi suất cho vay cao. Giá sơ cấp tiếp tục duy trì ở mức cao, còn giá thứ cấp tăng theo năm. Giai đoạn từ quý IV/2026 đến năm 2029, thị trường dự kiến có thêm hơn 35.000 căn biệt thự, nhà liền kề.
Theo bà Hằng, tác động của hạ tầng đến bất động sản sẽ có tính chọn lọc, không đồng đều giữa các khu vực. Khả năng phục hồi thực tế vẫn phụ thuộc vào sức mua, khả năng chi trả và việc thị trường có những sản phẩm phù hợp với nhu cầu hay không.
Trong quý IV, thị trường Hà Nội dự kiến đón thêm khoảng 7.000 căn hộ từ 11 dự án mới. Về dài hạn, nguồn cung được kỳ vọng cải thiện nhờ các đại dự án và chính sách hỗ trợ phát triển nhà ở. Theo Savills, việc mở rộng hạ tầng giao thông, tăng kết nối giữa Hà Nội với các khu vực vùng ven và tỉnh lân cận có thể tạo thêm lựa chọn nhà ở, góp phần giảm áp lực về khả năng chi trả cho người mua.
Có thể thấy, bất động sản Hà Nội đang bước vào giai đoạn phân hóa rõ hơn. Các chỉ số kinh tế tích cực tạo nền tảng cho triển vọng dài hạn, nhưng hiệu quả của từng phân khúc sẽ phụ thuộc vào khả năng chuyển hóa tăng trưởng thành nhu cầu thực. Với thị trường nhà ở, bài toán trọng tâm vẫn là nguồn cung phù hợp khả năng chi trả; với bất động sản thương mại, vị trí, chất lượng vận hành và nhu cầu thuê sẽ quyết định sức cạnh tranh trong giai đoạn tới.
Thu Trang