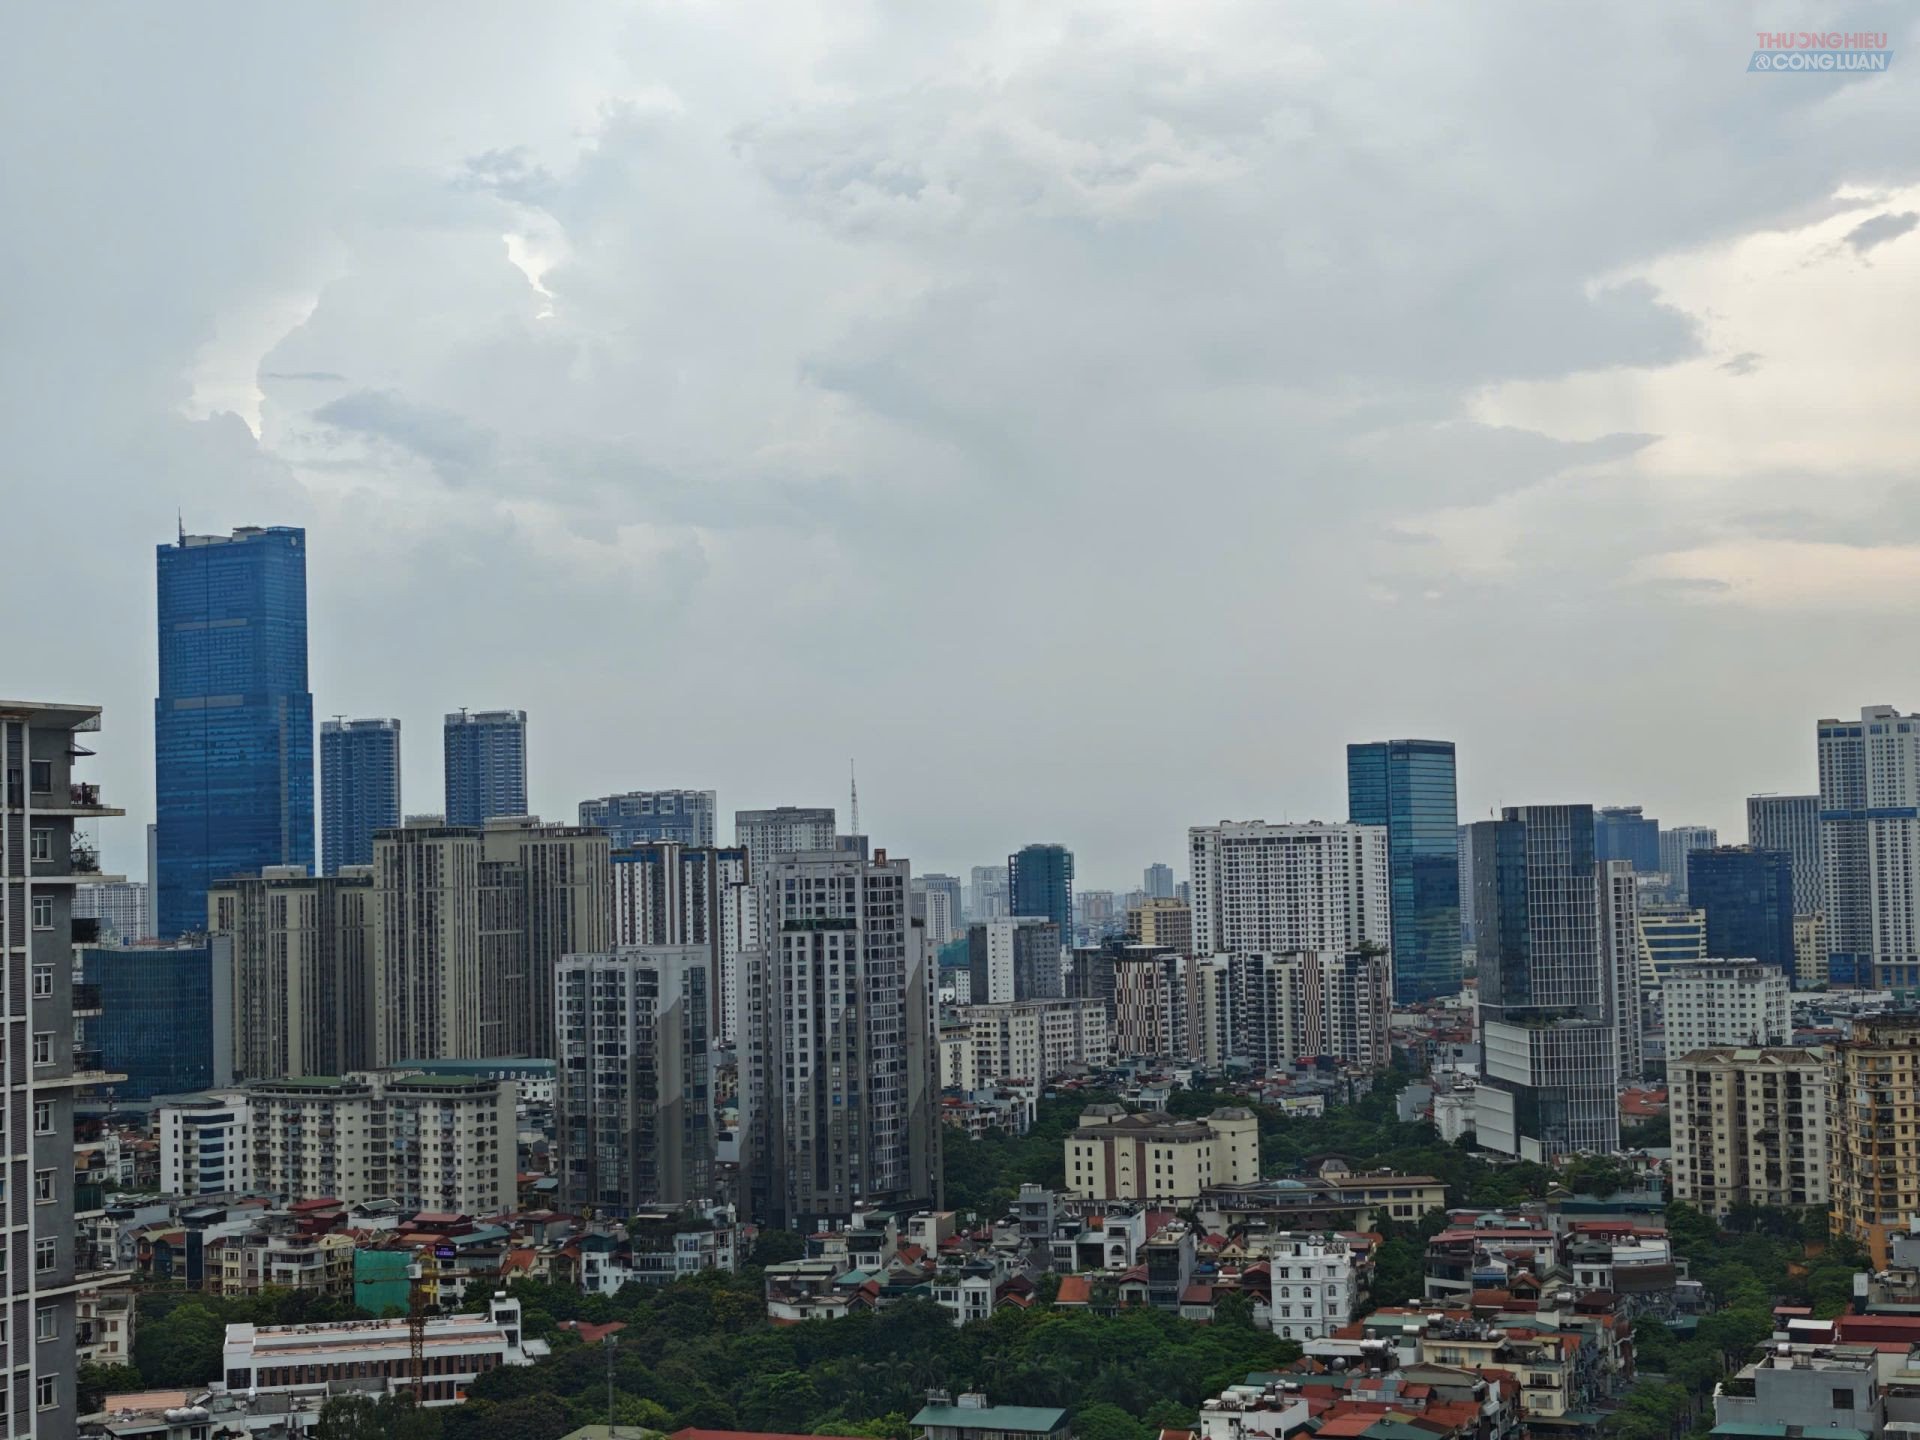
Theo Bộ Xây dựng, quý III/2026 cả nước có khoảng 92.004 giao dịch bất động sản thành công, bằng 92% quý II. Trong khi đó, số lượng bất động sản tồn kho được tổng hợp từ báo cáo của 27/34 địa phương khoảng 51.950 căn, lô/nền và có xu hướng tăng.
Thanh khoản trên thị trường thứ cấp cũng chưa có dấu hiệu bứt phá. Giá chung cư và đất nền tại các đô thị lớn đã có xu hướng điều chỉnh so với quý trước nhưng vẫn ở mức cao. Giao dịch chủ yếu tập trung vào những dự án có pháp lý hoàn chỉnh, vị trí thuận lợi và khả năng đáp ứng nhu cầu ở thực.
Hàng tồn kho tăng, nhưng nhu cầu nhà ở vẫn lớn
Những con số trên cho thấy vấn đề của thị trường hiện nay không đơn thuần nằm ở thiếu nguồn cung. Một bộ phận sản phẩm vẫn chưa được hấp thụ, trong khi người dân có nhu cầu ở thực lại gặp khó khăn về giá và khả năng tiếp cận nguồn vốn.
Theo Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh, cả nước hiện có 2.221 dự án bất động sản được thống kê, với tổng quy mô vốn đầu tư khoảng 6,87 triệu tỷ đồng. Tuy nhiên, lượng tồn kho gần 52.000 căn, lô/nền mới là số liệu do chủ đầu tư báo cáo, chưa phản ánh toàn bộ lượng vốn đang nằm tại các dự án dở dang và những khó khăn trên thị trường thứ cấp.
Trong khi đó, bài toán nhà ở cho người thu nhập thấp đang được thúc đẩy mạnh hơn. Đến nay, cả nước có 947 dự án nhà ở xã hội với quy mô 910.933 căn đã hoàn thành, đang triển khai hoặc được chấp thuận chủ trương đầu tư, tương đương khoảng 91% mục tiêu của Đề án xây dựng ít nhất 1 triệu căn nhà ở xã hội.
Riêng 9 tháng đầu năm, gần 47.000 căn nhà ở xã hội đã hoàn thành. Từ tháng 6 đến nay, 29 dự án được khởi công với quy mô 85.594 căn, trong đó nhà ở cho thuê chiếm khoảng 40%.
Như vậy, nguồn cung đang được cải thiện ở phân khúc được xác định là phục vụ nhu cầu thực. Tuy nhiên, để những dự án này thực sự đến được với người dân, bài toán tiếp theo là giá bán, điều kiện vay và khả năng trả nợ của người mua.
Khơi thông dòng vốn để thị trường hấp thụ tốt hơn
Một trong những điểm nghẽn lớn hiện nay là nguồn vốn. Đến ngày 31/8/2026, dư nợ tín dụng bất động sản đạt khoảng 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ của nền kinh tế.
Đối với các chương trình tín dụng nhà ở xã hội, dư nợ đạt hơn 51.000 tỷ đồng. Riêng chương trình tín dụng ưu đãi phát triển nhà ở xã hội đã được mở rộng từ 120.000 tỷ đồng lên hơn 153.000 tỷ đồng, với 11 ngân hàng thương mại tham gia.
Tuy nhiên, đến cuối tháng 8, số tiền cam kết cho vay mới đạt khoảng 50.300 tỷ đồng, trong khi doanh số giải ngân khoảng 17.500 tỷ đồng. Khoảng 15.000 tỷ đồng được giải ngân cho chủ đầu tư và 2.500 tỷ đồng cho người mua nhà.
Theo Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh, bất động sản có tính chất đầu tư dài hạn, trong khi nguồn vốn huy động của ngân hàng chủ yếu có kỳ hạn ngắn hơn, tiềm ẩn rủi ro thanh khoản. Vì vậy, cần đa dạng hóa các kênh huy động vốn, tạo nguồn vốn trung và dài hạn bền vững hơn cho thị trường.
Đối với nhà ở cho thuê, khó khăn càng rõ khi doanh nghiệp phải bỏ vốn lớn nhưng thời gian thu hồi vốn dài. Một số địa phương đề nghị nghiên cứu cơ chế tín dụng dài hạn, lãi suất ưu đãi và sử dụng nguồn lực từ Quỹ nhà ở để hình thành quỹ nhà cho thuê.
Trước thực tế này, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc yêu cầu các bộ, ngành tập trung khơi thông nguồn vốn, hướng tín dụng vào nhà ở xã hội, nhà ở cho thuê và người dân mua nhà để ở; đồng thời kiểm soát rủi ro tín dụng.
Bộ Xây dựng được yêu cầu rà soát lượng bất động sản tồn kho, nhà ở tái định cư và nhà ở thuộc tài sản công chưa sử dụng để nghiên cứu chuyển đổi công năng sang nhà ở xã hội, nhà ở cho thuê. Các địa phương phải bố trí quỹ đất sạch, tháo gỡ thủ tục và đẩy nhanh tiến độ dự án.
Đáng chú ý, Chính phủ cũng đặt yêu cầu phát triển thêm các kênh vốn trung và dài hạn như trái phiếu doanh nghiệp, thị trường vốn và các quỹ đầu tư phù hợp.
Trong bối cảnh giá nhà vẫn cao và thanh khoản chưa phục hồi mạnh, việc gia tăng nguồn cung sẽ chỉ phát huy hiệu quả khi đi cùng khả năng tiếp cận vốn và mức giá phù hợp với thu nhập. Đây cũng là yếu tố quyết định để thị trường chuyển từ trạng thái có sản phẩm nhưng khó hấp thụ sang phát triển dựa trên nhu cầu ở thực và khả năng chi trả của người dân.
Minh Thành (t/h)