Kinh tế tăng tốc, chứng khoán vẫn thiếu lực cầu
Nền kinh tế Việt Nam đang ghi nhận những tín hiệu tăng trưởng tích cực. GDP quý III/2026 tăng 9,95%, đưa mức tăng trưởng 9 tháng lên 9,01%. Trong đó, công nghiệp và xây dựng tăng 11,21%, dịch vụ tăng 8,69%; vốn đầu tư thực hiện toàn xã hội tăng 15,1%.
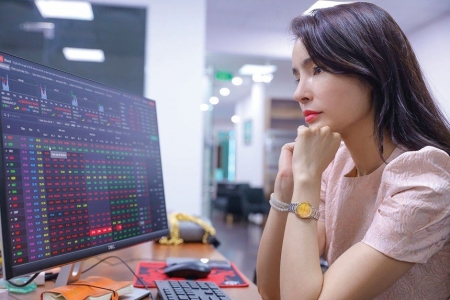
Tuy nhiên, thị trường chứng khoán chưa phản ánh tương xứng những kết quả này. VN-Index kết thúc tháng 9 tại 1.768,62 điểm, giảm 0,9% so với cuối năm 2025. Sau khi vượt mốc 1.800 điểm, chỉ số quay đầu điều chỉnh và tiếp tục rung lắc trong đầu tháng 10. Thanh khoản có thời điểm thấp hơn mức bình quân 20 phiên, cho thấy sức mua vẫn chưa đủ mạnh.
Theo nhận định của các chuyên gia, tăng trưởng kinh tế tạo nền tảng cho hoạt động doanh nghiệp, nhưng không đồng nghĩa dòng tiền sẽ lập tức chảy vào cổ phiếu. Một trong những lực cản hiện nay là mặt bằng lãi suất huy động tăng từ cuối quý III/2025 và duy trì áp lực trong những tháng đầu năm 2026. Khi tiền gửi ngân hàng trở nên hấp dẫn hơn, nhà đầu tư có xu hướng thận trọng với những tài sản biến động mạnh như cổ phiếu.
Bên cạnh đó, nguồn cung cổ phiếu gia tăng cũng tạo thêm áp lực. Theo phân tích của các chuyên gia, lượng cổ phiếu trên thị trường đã tăng từ khoảng 100 tỷ lên 260 tỷ cổ phiếu trong vòng 5 năm. Trong khi đó, nhà đầu tư nước ngoài liên tục bán ròng trong thời gian dài.
Khi lượng cổ phiếu lưu hành tăng nhanh nhưng dòng vốn mới chưa theo kịp, thị trường cần nhiều tiền hơn để duy trì đà tăng. Vì vậy, dù triển vọng kinh doanh có những điểm sáng, VN-Index vẫn có thể giằng co nếu lực cầu chưa đủ mạnh để hấp thụ lượng cung trên thị trường.
Định giá hấp dẫn, chờ chất xúc tác
Sau các nhịp điều chỉnh, định giá cổ phiếu Việt Nam đã trở nên cạnh tranh hơn so với một số thị trường trong khu vực. Theo dữ liệu của VinaCapital, P/E dự phóng năm 2026 của thị trường Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần).
Dù vậy, cổ phiếu rẻ chưa phải điều kiện đủ để thị trường tăng giá. Theo nhận định của các chuyên gia, dòng tiền chỉ thực sự cải thiện khi nhà đầu tư nhìn thấy những yếu tố có khả năng thay đổi xu hướng, như lãi suất thuận lợi hơn, thanh khoản phục hồi hoặc dòng vốn ngoại đảo chiều. Câu chuyện nâng hạng thị trường cũng có thể tạo thêm động lực trong các giai đoạn tiếp theo.
Thực tế cho thấy, thị trường chứng khoán thường phản ánh kỳ vọng trước khi kết quả kinh doanh và số liệu kinh tế thể hiện đầy đủ. Vì vậy, nhà đầu tư không nên chỉ dựa vào tốc độ tăng trưởng GDP để dự đoán diễn biến cổ phiếu, mà cần theo dõi cả dòng tiền và tâm lý thị trường.
Trong khoảng một tháng gần đây, số lượng cổ phiếu xuất hiện tín hiệu tích cực đã tăng lên, dù VN-Index vẫn có những phiên giảm điểm. Diễn biến này cho thấy cơ hội có thể đang phân hóa theo từng doanh nghiệp, thay vì lan tỏa trên diện rộng.
Với tầm nhìn trung hạn, vùng định giá thấp có thể mở ra cơ hội tích lũy từng phần, song cần ưu tiên doanh nghiệp có nền tảng tốt và triển vọng lợi nhuận rõ ràng. Trong ngắn hạn, nhà đầu tư nên duy trì tỷ trọng tiền mặt hợp lý, tránh giải ngân chỉ vì giá cổ phiếu đã giảm sâu.
Thị trường hiện không thiếu câu chuyện tăng trưởng, nhưng vẫn cần dòng vốn đủ mạnh để chuyển kỳ vọng thành đà tăng thực tế. Lãi suất, thanh khoản và diễn biến dòng vốn ngoại sẽ là những yếu tố quan trọng quyết định khả năng bứt phá của VN-Index trong thời gian tới.
Minh Thành (t/h)