DCM, BSR: Câu chuyện phục hồi gắn với giá hàng hóa
CTCP Tổng công ty Phân bón Dầu khí Cà Mau (DCM) đang được CTCK BIDV (BSC) khuyến nghị nắm giữ với giá mục tiêu 33.900 đồng/cổ phiếu.
Một trong những yếu tố hỗ trợ triển vọng kinh doanh là thời gian bảo dưỡng định kỳ nhà máy trong tháng 9/2026 được rút ngắn còn khoảng 12 ngày, so với mức trung bình khoảng 16 ngày của những năm trước. Việc giảm thời gian dừng máy được kỳ vọng hạn chế tác động tới sản lượng trong những tháng cuối năm.
Bên cạnh đó, giá phân bón tại khu vực Trung Đông đã tạo đáy và phục hồi lên gần 500 USD/tấn. Diễn biến này tạo thêm kỳ vọng cho mặt bằng giá ure và kết quả kinh doanh của doanh nghiệp trong thời gian tới.
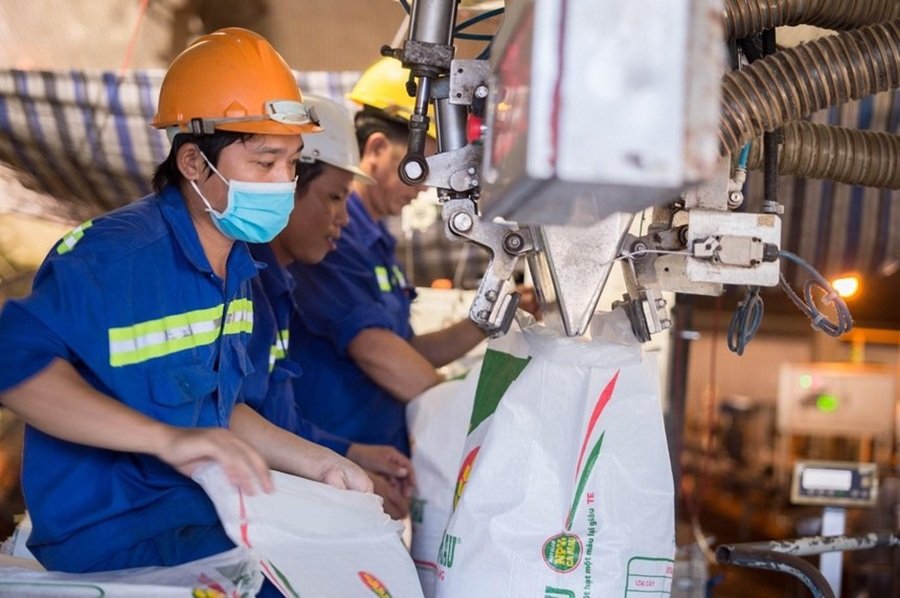
Tuy nhiên, DCM vẫn phải đối mặt với một số rủi ro, trong đó có áp lực hoàn thành chỉ tiêu doanh thu 19.000 tỷ đồng được giao, cùng biến động chính sách xuất khẩu của Trung Quốc và cạnh tranh từ nguồn hàng bao nhỏ tiểu ngạch.
Sau khi điều chỉnh mạnh từ vùng đỉnh khoảng 50.000 đồng xuống vùng 30.000 đồng/cổ phiếu, BSC cho rằng định giá DCM đã trở nên hấp dẫn hơn. Nhà đầu tư được khuyến nghị theo dõi tiến độ vận hành nhà máy sau bảo dưỡng, khả năng hoàn thành kế hoạch doanh thu quý IV và diễn biến giá ure thế giới.
Ở nhóm lọc hóa dầu, CTCK Phú Hưng (PHS) đưa ra khuyến nghị tăng tỷ trọng đối với Tổng công ty Lọc hóa dầu Việt Nam (BSR), với giá trị hợp lý 31.150 đồng/cổ phiếu, tương ứng tiềm năng tăng khoảng 17,1% so với thị giá được đánh giá tại thời điểm báo cáo.
BSR hiện đáp ứng khoảng 30% nhu cầu xăng dầu trong nước, qua đó có lợi thế về thị trường tiêu thụ và giảm một phần rủi ro logistics. Đáng chú ý, doanh nghiệp đã nâng số chủng loại dầu thô có thể chế biến lên 40 loại, giúp tăng khả năng lựa chọn nguyên liệu trong bối cảnh thị trường dầu mỏ biến động.
Nền tảng tài chính cũng là điểm được PHS đánh giá tích cực. BSR có khoảng 53.700 tỷ đồng tiền và gần như không có nợ vay dài hạn; trong khi phần lớn tài sản cố định hữu hình đã được khấu hao, với tỷ lệ khoảng 77,7% vào cuối nửa đầu năm 2026.
Dù vậy, BSR vẫn chịu rủi ro mang tính chu kỳ của ngành lọc dầu, đặc biệt nếu crack spread diesel suy giảm mạnh hơn dự kiến trong quý IV/2026 và năm 2027.
Luật Dầu khí mới mở thêm kỳ vọng cho nhóm thượng nguồn
Không chỉ dựa vào biến động giá dầu, triển vọng nhóm dầu khí còn được đặt trong bối cảnh hành lang pháp lý đang tiếp tục được hoàn thiện.
Theo đánh giá của CTCK VPBank, Luật Dầu khí năm 2026, được Quốc hội khóa XVI thông qua và dự kiến có hiệu lực từ ngày 1/3/2027, sẽ tiếp tục hoàn thiện cơ sở pháp lý cho hoạt động dầu khí trong giai đoạn mới.
Điểm đáng chú ý là tác động của chính sách được dự báo không phân bổ đồng đều giữa các phân khúc. Nhóm doanh nghiệp thượng nguồn như PVS và PVD được đánh giá có mức độ hưởng lợi trực tiếp hơn khi hoạt động tìm kiếm, thăm dò, phát triển mỏ và đầu tư dự án được thúc đẩy.
Trong khi đó, các doanh nghiệp trung và hạ nguồn như BSR và GAS có thể hưởng lợi theo độ trễ, khi các dự án thượng nguồn tạo thêm nguồn dầu thô, khí và condensate cho chuỗi giá trị.
Đặc biệt, sự phát triển của các dự án năng lượng mới cũng mở ra dư địa cho những doanh nghiệp có năng lực chế tạo cơ khí dầu khí trên biển, dịch vụ khoan hoặc các giải pháp thu giữ, lưu trữ carbon. Đây được xem là những lĩnh vực có thể hưởng lợi khi chuỗi đầu tư năng lượng bước sang giai đoạn mở rộng.
Như vậy, nhóm cổ phiếu dầu khí hiện không chỉ có câu chuyện từ giá dầu mà còn được hỗ trợ bởi chu kỳ đầu tư và thay đổi chính sách. Tuy nhiên, diễn biến giá hàng hóa, tiến độ các dự án lớn và khả năng chuyển hóa cơ hội chính sách thành kết quả kinh doanh thực tế vẫn là những yếu tố nhà đầu tư cần theo dõi.
Nam Sơn (t/h)