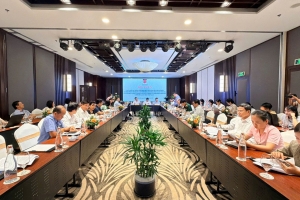
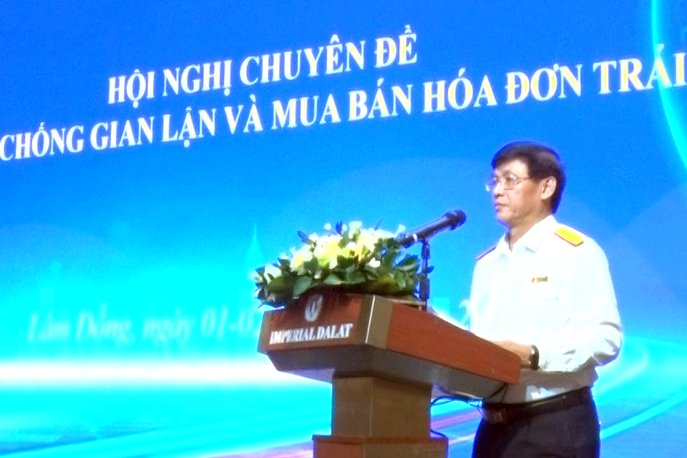
Cụ thể, phát biểu tại hội nghị, ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế nhấn mạnh, công tác phòng, chống gian lận hóa đơn không chỉ đơn thuần là bảo vệ nguồn thu ngân sách nhà nước. Mà quan trọng hơn là bảo vệ quyền, lợi ích hợp pháp của người nộp thuế, bảo đảm sự công bằng và xây dựng môi trường kinh doanh lành mạnh, minh bạch. Do đó, toàn ngành phải kết hợp chặt chẽ giữa phòng ngừa, hỗ trợ tuân thủ với phát hiện, xử lý nghiêm các hành vi vi phạm.
Theo đó, Phó Cục trưởng Cục Thuế đề nghị ngành Thuế cần tập trung thực hiện 5 nhóm nhiệm vụ trọng tâm, cụ thể như sau:
Một là, nâng cao tính chủ động trong phòng ngừa, phát hiện sớm và xử lý rủi ro về hóa đơn. Công tác phòng ngừa cần được thực hiện thường xuyên, gắn với các khâu đăng ký thuế, sử dụng hóa đơn, kê khai, nộp thuế và hoàn thuế…
Hai là, khai thác hiệu quả dữ liệu, đổi mới phương pháp phân tích và kiểm tra thuế. Cơ quan thuế cần kết hợp dữ liệu hóa đơn với thông tin kê khai, nộp thuế, hoàn thuế và các nguồn thông tin được thu thập, chia sẻ hợp pháp để đối chiếu, đánh giá rủi ro. Đối với các giao dịch có dấu hiệu liên kết, cần mở rộng phân tích theo chuỗi, mạng lưới, xác định đúng các chủ thể và quan hệ giao dịch cần tập trung xác minh…
Ba là, tăng cường phối hợp giữa các đơn vị, địa phương và các cơ quan chức năng. Đối với những vụ việc liên quan đến nhiều địa bàn, cần xác định rõ đầu mối chủ trì, trách nhiệm phối hợp và phương thức trao đổi kết quả, bảo đảm thông tin được cung cấp kịp thời, thống nhất và liên tục…
Bốn là, xử lý nghiêm vi phạm, đúng pháp luật, đồng thời bảo vệ quyền và lợi ích hợp pháp của người nộp thuế. Đối với hành vi gian lận, mua bán hóa đơn trái phép, nhất là hành vi cố ý, có tổ chức, các đơn vị phải kiên quyết xử lý theo quy định; trường hợp có dấu hiệu tội phạm phải kịp thời chuyển hồ sơ đến cơ quan có thẩm quyền…
Năm là, chủ động kiến nghị hoàn thiện chính sách, quy trình quản lý và nâng cao năng lực tổ chức thực hiện. Từ thực tiễn quản lý, các đơn vị cần phân định rõ những bất cập thuộc quy định pháp luật, quy trình nghiệp vụ hay khâu tổ chức thực hiện; đồng thời, mỗi kiến nghị cần xác định cụ thể vướng mắc, căn cứ, giải pháp và thẩm quyền giải quyết.
Những nội dung thuộc thẩm quyền cần được chủ động xem xét, xử lý; những nội dung vượt thẩm quyền phải được tổng hợp, báo cáo kịp thời. Việc hoàn thiện chính sách, quy trình phải đồng thời đáp ứng yêu cầu phòng, chống gian lận và đơn giản hóa thủ tục, không làm phát sinh gánh nặng không cần thiết cho người nộp thuế.
Tuấn Ngọc