Đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt hơn 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ.
Tuy nhiên, tốc độ tăng tín dụng không đồng nghĩa mọi doanh nghiệp đều dễ vay vốn hơn. Khảo sát của Ngân hàng Nhà nước cho thấy, rủi ro tín dụng được các tổ chức tín dụng đánh giá tiếp tục tăng nhẹ. Trong đó, doanh nghiệp nhỏ và vừa và nhóm doanh nghiệp cổ phần, trách nhiệm hữu hạn, tư nhân được xem là những nhóm có mức độ rủi ro cao hơn.
Đây cũng là nghịch lý của thị trường vốn: nhu cầu vay tăng nhưng khả năng chấp nhận rủi ro của bên cho vay không thể tăng tương ứng.
Khoảng trống vốn vẫn còn lớn
Theo bà Đặng Lưu Phương Anh, Giám đốc Giải pháp Khách hàng và Cấu trúc Giao dịch Nguồn vốn, Nhóm Ngân hàng Thế giới khu vực châu Á - Thái Bình Dương, doanh nghiệp nhỏ và vừa đóng góp khoảng 40% GDP, tạo 50% việc làm nhưng khoảng 62% nhu cầu vốn chưa được đáp ứng.
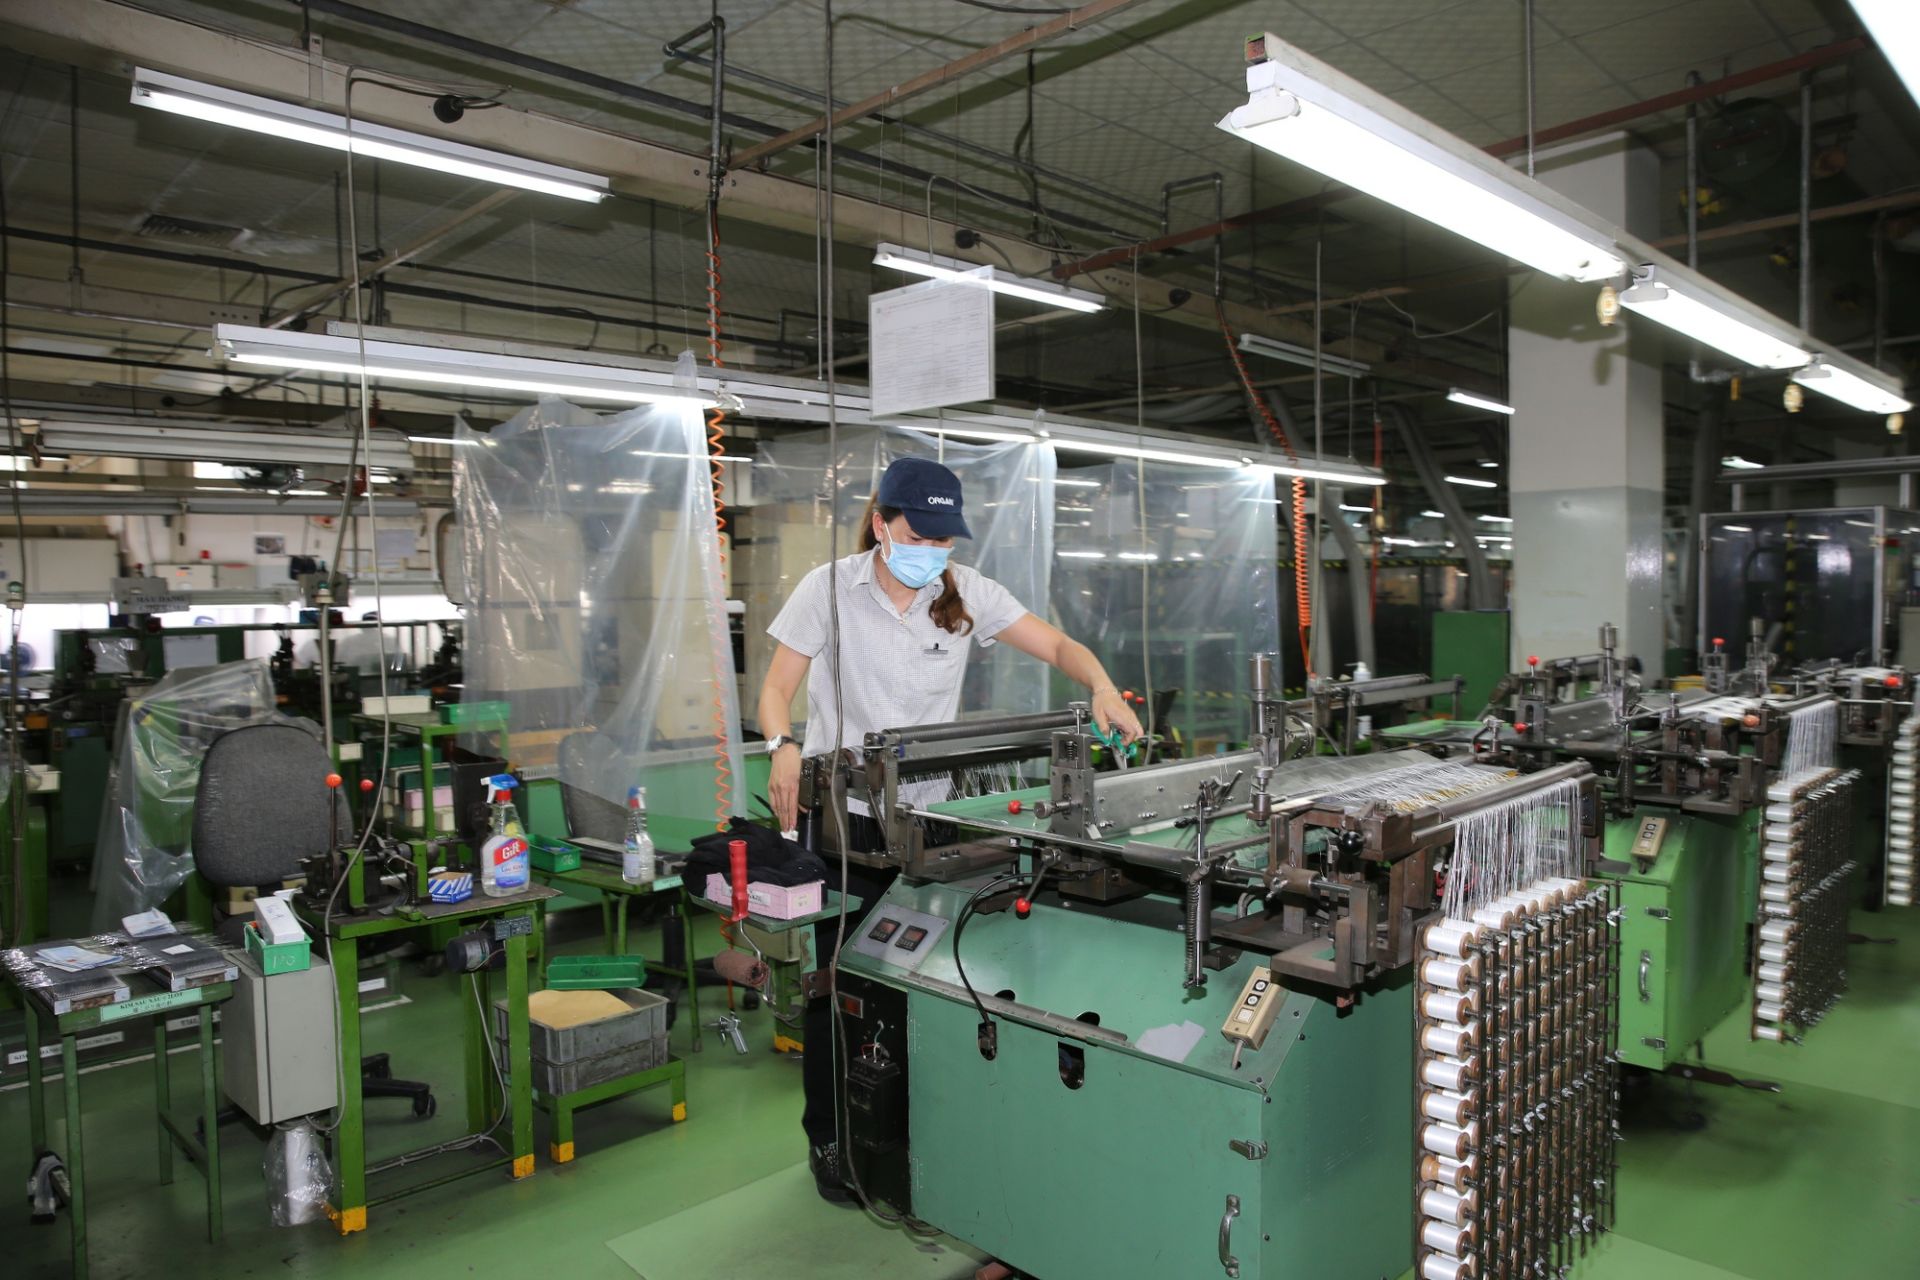
Nghiên cứu của IFC ước tính khoảng trống tài chính của khu vực doanh nghiệp nhỏ và vừa tại Việt Nam khoảng 21,7 tỷ USD. Với hạ tầng, nhu cầu vốn đầu tư mới đến năm 2040 được dự báo gần 600 tỷ USD, trong đó khoảng 100 tỷ USD có thể chưa có nguồn tài chính đáp ứng.
Trong khi đó, nhiều doanh nghiệp gặp trở ngại về tài sản bảo đảm, minh bạch tài chính, dòng tiền và khả năng chứng minh hiệu quả phương án kinh doanh. Đây lại chính là những yếu tố khiến ngân hàng phải thận trọng hơn khi cấp tín dụng.
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, nhu cầu vốn sẽ tiếp tục tăng ở các lĩnh vực như hạ tầng, chuyển đổi xanh, chuyển đổi số và nông nghiệp hiện đại. Điều này đòi hỏi phải huy động thêm các nguồn lực ngoài tín dụng ngân hàng truyền thống.
Chia sẻ rủi ro để mở thêm “cửa” tín dụng
Thay vì chỉ yêu cầu ngân hàng cho vay nhiều hơn, cơ chế chia sẻ rủi ro tín dụng (RSF) và bảo lãnh tín dụng một phần (PCG) đang được đề xuất như một hướng tiếp cận mới.
Về bản chất, ngân hàng vẫn thẩm định khoản vay, nhưng trong trường hợp phát sinh tổn thất, một phần rủi ro sẽ được chia sẻ với bên bảo lãnh hoặc tổ chức tham gia cơ chế. Điều này có thể tạo thêm dư địa để ngân hàng cấp vốn cho những doanh nghiệp có dự án khả thi nhưng thiếu tài sản bảo đảm hoặc chưa đáp ứng đầy đủ tiêu chuẩn tín dụng thông thường.
Tại Vietcombank, nhu cầu vốn cho các dự án năng lượng đang được xem xét đã vượt 900.000 tỷ đồng, trong khi ngân hàng đã tài trợ khoảng 50.000 tỷ đồng cho năng lượng và 70.000 tỷ đồng cho giao thông. Con số này cho thấy nhu cầu vốn dài hạn đang rất lớn, nhưng năng lực hấp thụ rủi ro của từng ngân hàng có giới hạn.
Đại diện Vietcombank đề xuất thí điểm cơ chế chia sẻ rủi ro với hạ tầng, năng lượng, tín dụng xanh và doanh nghiệp nhỏ và vừa trong chuỗi cung ứng. Đại diện VPBank cũng đề xuất thành lập nhóm chuyên sâu với sự tham gia của IFC, cơ quan quản lý, Hiệp hội Ngân hàng và các tổ chức tín dụng để nghiên cứu mô hình phù hợp.
Theo ông Trần Anh Quý, Phó Vụ trưởng Vụ Tín dụng, Ngân hàng Nhà nước, việc tiếp cận các công cụ chia sẻ rủi ro của IFC có thể giúp ngân hàng nâng cao năng lực quản trị rủi ro. Tuy nhiên, Việt Nam cần tiếp tục làm rõ cơ sở pháp lý, trách nhiệm của từng bên và cách xử lý khi khoản vay phát sinh tổn thất.
Mở rộng tín dụng vì thế không chỉ là bài toán “bơm thêm vốn”, mà còn là bài toán phân bổ rủi ro. Nếu cơ chế này được thiết kế minh bạch và phù hợp, ngân hàng có thêm dư địa cho vay, còn doanh nghiệp có thêm cơ hội tiếp cận nguồn vốn dài hạn mà không làm suy giảm các chuẩn mực an toàn của hệ thống.
Minh Thành (t/h)