Lợi nhuận tăng mạnh nhưng chưa thể chủ quan
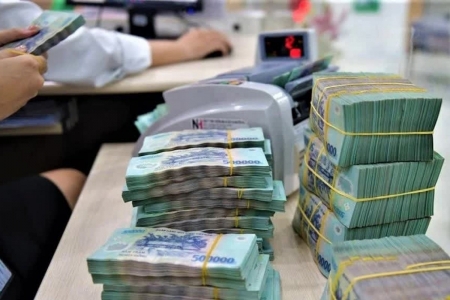
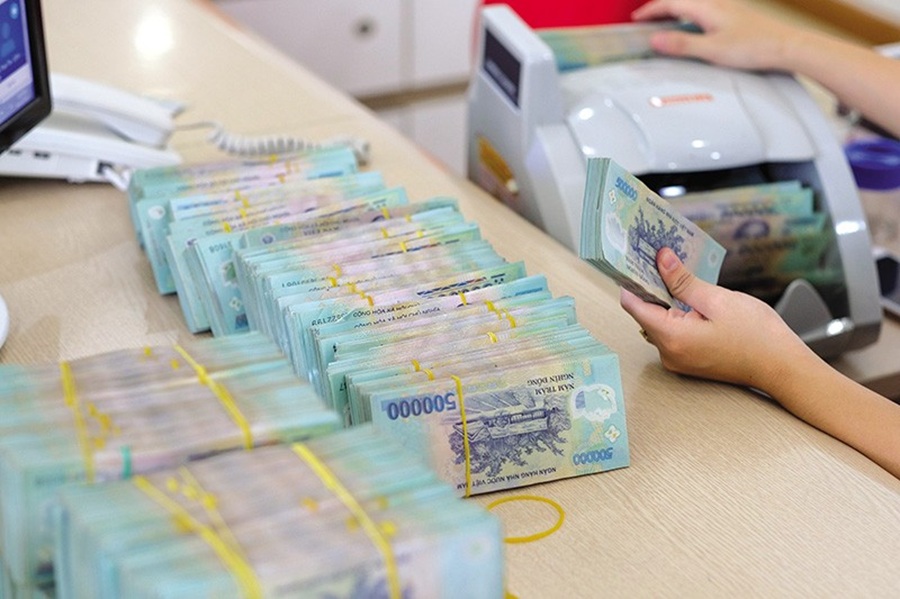
Kết quả kinh doanh 9 tháng đang cho thấy ngành ngân hàng tiếp tục giữ được đà tăng trưởng tích cực. Một số nhà băng đã hoàn thành phần lớn, thậm chí toàn bộ kế hoạch lợi nhuận năm, trong khi tín dụng và tổng tài sản tiếp tục mở rộng.
ABBank là trường hợp đáng chú ý khi lợi nhuận trước thuế 9 tháng ước đạt khoảng 4.540 tỷ đồng, tăng 97% so với cùng kỳ và hoàn thành 100% kế hoạch năm. Tổng tài sản vượt 276.000 tỷ đồng, tăng hơn 25% so với đầu năm, trong khi tỷ lệ nợ xấu vẫn dưới 1,5%.
SHB cũng ghi nhận lợi nhuận trước thuế 9 tháng khoảng 14.300 tỷ đồng, tăng 17% và hoàn thành 81% kế hoạch cả năm. Dư nợ tín dụng đạt khoảng 680.000 tỷ đồng, còn tổng tài sản lên 990.000 tỷ đồng.
Tại Vietbank, lợi nhuận trước thuế riêng lẻ tạm tính đạt 1.297 tỷ đồng, tăng 50%. Nam A Bank đạt hơn 4.700 tỷ đồng lợi nhuận trước thuế, tăng 25% và hoàn thành 75,8% kế hoạch năm.
Ở nhóm ngân hàng có vốn nhà nước, tín dụng tiếp tục tăng, trong đó Agribank ghi nhận dư nợ cho vay nền kinh tế tăng 8,8% sau 9 tháng, huy động vốn tăng 8,2%.
Những kết quả này cho thấy tăng trưởng tín dụng vẫn đang đóng vai trò quan trọng trong cải thiện thu nhập của ngân hàng. Tuy nhiên, quy mô tăng nhanh cũng đặt ra yêu cầu kiểm soát chất lượng tài sản, đặc biệt khi chi phí vốn chưa thực sự thuận lợi.
Biên lãi trở thành “phép thử” cuối năm
Theo các dự báo trên thị trường, lợi nhuận ngành ngân hàng trong năm 2026 vẫn có thể tăng trưởng ở mức cao. MBS ước tính lợi nhuận của 13 ngân hàng niêm yết trong danh mục theo dõi tăng 19,1% so với cùng kỳ. Một số ngân hàng tư nhân như VPBank, HDBank cũng được kỳ vọng có mức tăng trưởng nổi bật.
Tuy nhiên, lợi nhuận tăng không đồng nghĩa biên sinh lời đang được cải thiện tương ứng. Áp lực lớn hiện nay đến từ chi phí huy động khi một số ngân hàng phải duy trì lãi suất tiền gửi ở mức cao để thu hút nguồn vốn và bảo đảm thanh khoản.
Khi lãi suất đầu vào tăng, trong khi khả năng tăng lãi suất cho vay bị giới hạn bởi sức hấp thụ vốn của nền kinh tế và cạnh tranh giữa các ngân hàng, NIM có nguy cơ tiếp tục thu hẹp.
Theo khảo sát xu hướng kinh doanh quý IV của Ngân hàng Nhà nước, 86,1% tổ chức tín dụng kỳ vọng lợi nhuận trước thuế năm 2026 tăng trưởng dương. Dù vậy, chất lượng tài sản vẫn là yếu tố cần theo dõi khi mặt bằng lãi suất duy trì cao và khả năng phục hồi của một số nhóm khách hàng chưa đồng đều.
Theo các chuyên gia, lợi thế trong những tháng cuối năm sẽ nghiêng về các ngân hàng có nền tảng huy động tốt, chi phí vốn thấp và chất lượng tài sản ổn định. Đây là những yếu tố giúp nhà băng hạn chế tác động từ xu hướng thu hẹp NIM.
Bên cạnh đó, khả năng mở rộng tín dụng vào những lĩnh vực có hiệu quả cao cũng sẽ ảnh hưởng trực tiếp đến lợi nhuận. Tuy nhiên, tăng trưởng tín dụng quá nhanh nếu không đi cùng kiểm soát rủi ro có thể tạo áp lực lên chi phí dự phòng trong những kỳ tiếp theo.
Vì vậy, chặng cuối năm được xem là cuộc cân bằng giữa tăng trưởng tín dụng, chi phí vốn và chất lượng tài sản. Những ngân hàng đang báo lãi nghìn tỷ có lợi thế về kết quả tích lũy, nhưng để duy trì đà tăng trưởng sang năm 2027, bài toán quan trọng hơn sẽ là giữ được hiệu quả sinh lời trong điều kiện cạnh tranh huy động vốn ngày càng lớn.
Nam Sơn (t/h)