Tại Hội thảo “Kết nối thông minh - Kiến tạo hệ sinh thái số”, ông Lưu Nguyên Trí, Phó Trưởng ban Công nghệ, chuyển đổi số và tự động hóa, Cục Thuế (Bộ Tài chính) cho rằng, thanh toán số đang trở thành một trong những nền tảng thúc đẩy hiện đại hóa quản lý thuế.
Điểm đáng chú ý nằm ở khả năng kết nối dữ liệu. Khi thông tin thanh toán được đối chiếu với hóa đơn điện tử, hồ sơ kê khai và các dữ liệu liên quan, cơ quan thuế có thêm cơ sở để đánh giá hoạt động kinh doanh, phát hiện những trường hợp có dấu hiệu chênh lệch giữa dòng tiền và doanh thu khai báo.
Không phải dòng tiền nào cũng là doanh thu
Việc khai thác dữ liệu thanh toán có thể giúp cơ quan thuế chuyển mạnh hơn từ cách quản lý thủ công sang quản lý dựa trên dữ liệu và mức độ rủi ro. Thay vì kiểm tra dàn trải, nguồn lực có thể được tập trung vào những trường hợp có dấu hiệu bất thường cần xác minh.
Tuy nhiên, đây cũng là điểm cần được phân định rõ. Theo ông Lưu Nguyên Trí, không phải mọi khoản tiền phát sinh trên tài khoản đều là doanh thu chịu thuế.
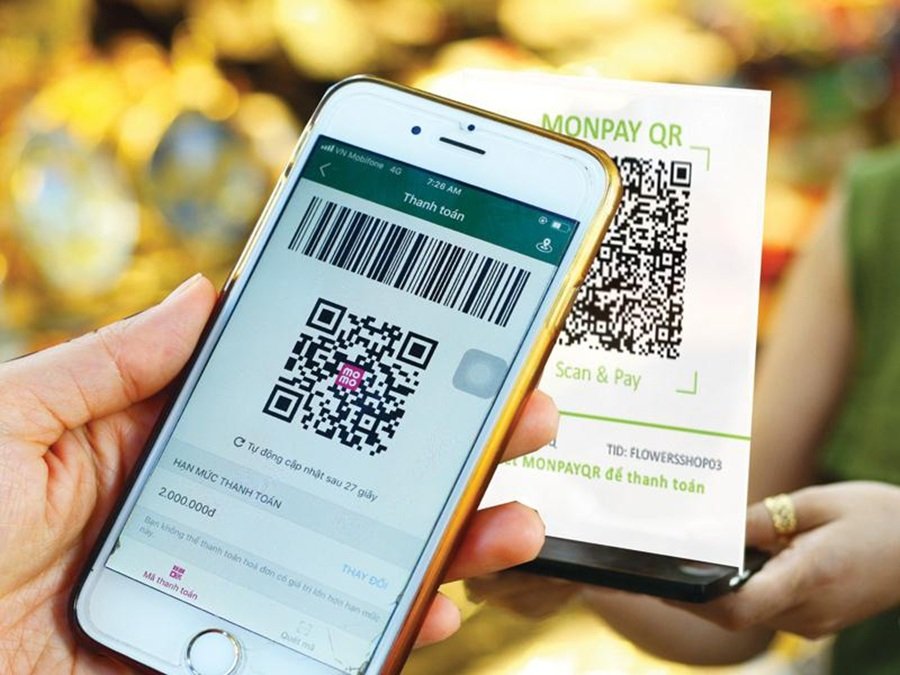
Một tài khoản có thể phát sinh nhiều loại giao dịch khác nhau. Vì vậy, việc xác định nghĩa vụ thuế phải căn cứ vào bản chất giao dịch, hồ sơ và các quy định pháp luật có liên quan, thay vì chỉ dựa vào số tiền được ghi nhận trong dữ liệu thanh toán.
Cách tiếp cận này vừa giúp cơ quan thuế có thêm công cụ chống thất thu, vừa hạn chế nguy cơ người nộp thuế phải giải trình đối với những giao dịch không phát sinh nghĩa vụ thuế.
Dữ liệu phải đi cùng thuận tiện cho người nộp thuế
Thanh toán số không chỉ tạo thêm dữ liệu cho cơ quan quản lý, mà còn có thể giảm chi phí tuân thủ cho người dân và doanh nghiệp.
Khi các hệ thống được kết nối, người nộp thuế có thể thuận tiện hơn trong theo dõi dòng tiền, đối soát doanh thu và thực hiện nghĩa vụ thuế. Với doanh nghiệp và hộ kinh doanh, đây cũng là cơ sở để tích hợp các dịch vụ thuế điện tử vào quy trình vận hành, giảm phụ thuộc vào hồ sơ thủ công.
Theo đại diện Cục Thuế, quản lý thuế dựa trên dữ liệu cần hướng tới việc nhận diện đúng rủi ro và phân bổ nguồn lực hiệu quả. Những người nộp thuế tuân thủ tốt cần được hạn chế các yêu cầu giải trình không cần thiết, trong khi trường hợp có dấu hiệu bất thường phải được kiểm tra, xác minh phù hợp.
Như vậy, giá trị lớn nhất của thanh toán số đối với quản lý thuế không chỉ nằm ở việc tạo ra nhiều dữ liệu hơn, mà ở khả năng sử dụng dữ liệu đúng mục đích và đúng bản chất giao dịch.
Định hướng này cũng đặt ra yêu cầu cao hơn về kết nối, xử lý và đối chiếu dữ liệu giữa các hệ thống. Khi dữ liệu được sử dụng để đánh giá rủi ro, tính chính xác, đầy đủ và phù hợp của thông tin trở thành yếu tố quan trọng để tránh những đánh giá thiếu căn cứ.
Theo ông Lưu Nguyên Trí, quan điểm xuyên suốt của ngành thuế là lấy người nộp thuế làm trung tâm, dữ liệu làm nền tảng, công nghệ làm công cụ và hiệu quả phục vụ làm thước đo. Trong đó, tăng cường minh bạch phải đi cùng đơn giản hóa thủ tục và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
Sự phát triển của thanh toán số vì vậy đang tạo ra một thay đổi đáng kể trong quản lý thuế: từ quản lý dựa nhiều vào hồ sơ sang quản lý dựa trên dữ liệu và rủi ro. Nhưng để chuyển đổi này thực sự hiệu quả, dữ liệu cần được dùng như công cụ hỗ trợ xác minh, chứ không trở thành căn cứ máy móc để quy mọi dòng tiền thành doanh thu chịu thuế.
Minh Thành (t/h)