Doanh thu tăng chưa chắc lợi nhuận tăng
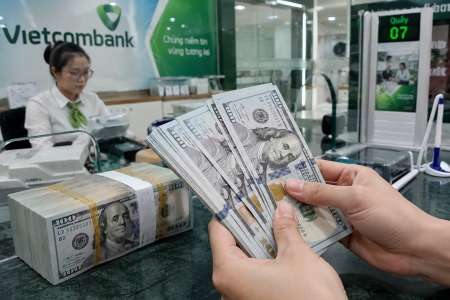
Fed tăng lãi suất thêm 25 điểm cơ bản trong tháng 9, đưa biên độ lãi suất điều hành lên 3,75-4%. Trong nước, tỷ giá trung tâm ngày 23/9 ở mức 25.635 đồng/USD, trong khi giá bán USD tại một số ngân hàng thương mại lên 26.180 đồng/USD.
Với doanh nghiệp xuất khẩu, tỷ giá là một trong những kênh truyền dẫn đáng chú ý từ chính sách tiền tệ Mỹ. Khi USD tăng giá so với VND, mỗi USD doanh thu xuất khẩu khi quy đổi có thể mang về nhiều VND hơn.
Nhưng đây mới chỉ là một nửa câu chuyện.
Nếu doanh nghiệp phải nhập khẩu nguyên liệu, máy móc hoặc có khoản vay bằng USD, chi phí cũng tăng theo. Vì vậy, yếu tố quyết định không nằm đơn thuần ở tỷ trọng doanh thu xuất khẩu, mà là doanh nghiệp thực sựthu USD bao nhiêu và phải chi USD bao nhiêu.
Ngành điều là ví dụ rõ nét. Trong 7 tháng đầu năm 2026, Việt Nam nhập khẩu hơn 1,8 triệu tấn điều thô, trị giá trên 3 tỷ USD. Các doanh nghiệp vừa phải thanh toán lượng lớn nguyên liệu bằng ngoại tệ, vừa tạo nguồn thu USD từ xuất khẩu sản phẩm. Dòng tiền vào - ra bằng USD tạo ra một lớp “phòng vệ tự nhiên”, nhưng mức độ bảo vệ phụ thuộc vào chênh lệch giữa hai dòng tiền và thời điểm thanh toán.
Ngược lại, doanh nghiệp nhập khẩu thuần nhưng bán hàng chủ yếu trong nước sẽ chịu sức ép rõ hơn khi USD tăng. Chi phí đầu vào và nghĩa vụ trả nợ ngoại tệ tăng trong khi doanh thu không tăng tương ứng.
Phân hóa ngay trong nhóm xuất khẩu
Sự khác biệt này đang thể hiện khá rõ ở các doanh nghiệp niêm yết.
Với Vĩnh Hoàn (VHC), doanh thu xuất khẩu tháng 8/2026 chiếm hơn 74% tổng doanh thu. Trong khi đó, doanh nghiệp không có nghĩa vụ nợ USD lớn. Cơ cấu này giúp VHC có khả năng hưởng lợi tương đối rõ khi doanh thu ngoại tệ được quy đổi sang VND, dù hiệu quả cuối cùng vẫn phụ thuộc giá nguyên liệu, logistics và giá bán.
Trong khi đó, Nam Việt (ANV) cho thấy tỷ giá thuận lợi không thể bù đắp hoàn toàn sức ép chi phí. 6 tháng đầu năm, doanh thu của doanh nghiệp tăng 33% lên 3.778 tỷ đồng, nhưng lợi nhuận sau thuế giảm 39%, còn 330 tỷ đồng. Chi phí nguyên liệu và logistics tăng đã thu hẹp biên lợi nhuận, cho thấy tăng trưởng doanh thu xuất khẩu chưa đồng nghĩa với tăng trưởng lợi nhuận.
Ở nhóm gỗ và đá, Phú Tài (PTB) có cơ cấu khác khi khoảng 60-70% doanh thu đến từ xuất khẩu gỗ sang Mỹ. Theo phân tích của Công ty Chứng khoán Kỹ Thương, doanh nghiệp có nợ USD không đáng kể và giá vốn bằng USD cũng không lớn. Vì vậy, phần doanh thu ngoại tệ quy đổi có thể tạo tác động tích cực rõ hơn.
Ngành dệt may lại phức tạp hơn. Các doanh nghiệp như Thành Công (TCM), TNG vừa thu USD từ xuất khẩu, vừa phụ thuộc nhất định vào nguyên phụ liệu nhập khẩu. USD tăng vì thế tạo tác động hai chiều, với lợi ích từ doanh thu phải được đặt cạnh chi phí đầu vào.
Ngoài tỷ giá, sức mua tại thị trường Mỹ cũng là biến số quan trọng. Nếu chính sách tiền tệ thắt chặt kéo dài khiến người tiêu dùng thận trọng hơn, doanh nghiệp xuất khẩu có thể phải đối mặt với đơn hàng giảm hoặc áp lực giá bán, làm suy giảm lợi ích từ tỷ giá.
Vì vậy, trong bối cảnh USD biến động, thước đo quan trọng đối với doanh nghiệp xuất khẩu không chỉ là tỷ lệ doanh thu nước ngoài. Nhà đầu tư và doanh nghiệp cần nhìn vào dòng tiền USD ròng, chi phí nhập khẩu, nợ ngoại tệ và khả năng chuyển biến động tỷ giá vào giá bán. Chính những yếu tố này sẽ quyết định USD mạnh lên trở thành lợi thế hay trở thành một nguồn áp lực mới đối với lợi nhuận.
Nam Sơn (t/h)