# tín dụng

SeABank được Moody’s nâng xếp hạng tín nhiệm nhiều hạng mục, đánh giá triển vọng Tích cực
Ngày 28/07/2026, tổ chức xếp hạng tín nhiệm quốc tế Moody's Ratings công bố báo cáo đánh giá tín nhiệm mới nhất đối với Ngân hàng TMCP Đông Nam Á (SeABank, HOSE: SSB), nâng Xếp hạng Tín dụng Cơ bản (BCA) và BCA Điều chỉnh lên Ba3, Xếp hạng Rủi ro Đối tác (CRRs) dài hạn lên Ba2 và Đánh giá Rủi ro Đối tác (CR) dài hạn lên Ba2(cr), đồng thời duy trì xếp hạng Ba3 đối với Xếp hạng Tiền gửi dài hạn và Xếp hạng Nhà phát hành. Moody's cũng điều chỉnh triển vọng của SeABank từ Ổn định lên Tích cực.
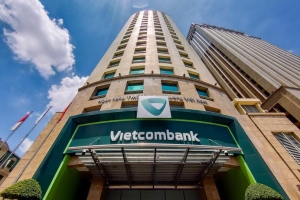
Vietcombank tăng lãi suất cho vay bình quân lên 7,5%/năm
Lãi suất cho vay bình quân của Vietcombank tiếp tục tăng lên 7,5%/năm trong tháng 6/2026, đánh dấu tháng tăng thứ năm liên tiếp. Cùng với đó, biên chênh lệch giữa lãi suất cho vay và lãi suất tiền gửi cũng nới rộng, phản ánh xu hướng điều chỉnh mặt bằng lãi suất của ngân hàng.
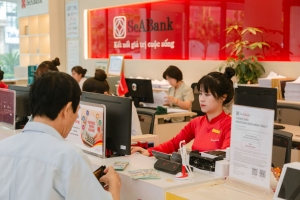
Thấy gì từ việc Moody's nâng xếp hạng tín nhiệm cho SeABank?
Moody's Ratings vừa nâng nhiều hạng mục xếp hạng tín nhiệm của Ngân hàng TMCP Đông Nam Á (SeABank) và điều chỉnh triển vọng từ “Ổn định” lên “Tích cực”. Đằng sau quyết định này không chỉ là sự thay đổi về các chỉ số xếp hạng, mà còn phản ánh cách một tổ chức xếp hạng quốc tế nhìn nhận năng lực tài chính, quản trị rủi ro và triển vọng phát triển của Ngân hàng trong giai đoạn tới.

Tín dụng không chạy theo hạn mức, phải đo hiệu quả dòng vốn
Thông điệp mới về điều hành tín dụng đang được đặt ra trong bối cảnh nền kinh tế cần một lượng vốn lớn hơn để duy trì tăng trưởng cao. Thay vì coi hạn mức tín dụng là một “chiếc trần” cố định, yêu cầu đặt ra với Ngân hàng Nhà nước (NHNN) là điều hành linh hoạt theo diễn biến thực tế, đồng thời kiểm soát để dòng vốn thực sự tạo ra năng lực sản xuất và tăng trưởng.

Tín dụng tăng mạnh, doanh nghiệp vẫn khó chạm dòng vốn
Tín dụng toàn nền kinh tế đang tăng với tốc độ cao, các ngân hàng liên tục tung ra những gói vay ưu đãi quy mô lớn, nhưng không phải doanh nghiệp nào cũng dễ dàng tiếp cận nguồn vốn. Rào cản về tài sản bảo đảm, hồ sơ tài chính, dòng tiền và khả năng chứng minh phương án kinh doanh vẫn khiến một bộ phận doanh nghiệp đứng ngoài dòng vốn ngân hàng.

Cuộc đua giảm lãi suất cho doanh nghiệp nhỏ và vừa bắt đầu
Một mặt bằng tín dụng ưu đãi mới đang được hình thành khi nhiều ngân hàng bắt đầu triển khai các chương trình cho vay với lãi suất thấp hơn thông thường dành cho doanh nghiệp nhỏ và vừa. Động thái này được kỳ vọng giúp giảm chi phí vốn, cải thiện khả năng tiếp cận tín dụng và tạo thêm dư địa để doanh nghiệp mở rộng sản xuất, kinh doanh trong những tháng cuối năm.

Hơn 11 triệu tỷ đồng nằm trong ngân hàng, vì sao vốn vẫn khó vào sản xuất?
Tiền gửi của người dân tại các tổ chức tín dụng đã vượt 11 triệu tỷ đồng, nhưng dòng vốn từ ngân hàng vào khu vực sản xuất vẫn chưa thực sự thông suốt. Nghịch lý nằm ở chỗ nguồn vốn trong hệ thống dồi dào, song doanh nghiệp và ngân hàng vẫn chưa thể gặp nhau ở điểm cần thiết.
Dòng vốn ngân hàng tăng tốc cuối năm: Cơ hội mở rộng tín dụng đi cùng áp lực kiểm soát rủi ro
Hơn 400.000 tỷ đồng tín dụng ưu đãi đang được các ngân hàng chuẩn bị triển khai, tạo thêm dư địa vốn cho doanh nghiệp và nền kinh tế trong những tháng cuối năm. Tuy nhiên, vấn đề quan trọng không chỉ là tăng trưởng tín dụng bao nhiêu, mà là khả năng đưa vốn vào đúng lĩnh vực, đúng doanh nghiệp và tạo ra giá trị thực.
Ngân hàng trước áp lực cân đối nguồn vốn khi tín dụng tăng nhanh
Tín dụng tiếp tục được đẩy mạnh để đáp ứng nhu cầu vốn cho nền kinh tế, nhưng tốc độ tăng trưởng nhanh hơn huy động đang đặt hệ thống ngân hàng trước bài toán cân đối nguồn vốn. Trong bối cảnh đó, câu chuyện những tháng cuối năm không chỉ là lãi suất có tăng hay giảm, mà còn là khả năng các ngân hàng tìm kiếm nguồn vốn mới để vừa mở rộng tín dụng, vừa bảo đảm thanh khoản và kiểm soát chi phí.
Lãi suất huy động phân hóa, cuộc đua nguồn vốn dài hạn nóng lên
Mặt bằng lãi suất tiết kiệm đầu tháng 9/2026 chưa có dấu hiệu tăng mạnh trên diện rộng, nhưng các mức lãi suất cao vẫn xuất hiện ở một số ngân hàng và đi kèm điều kiện về số dư, kỳ hạn hoặc kênh gửi. Đằng sau cuộc đua này là nhu cầu gia tăng nguồn vốn trung và dài hạn khi tín dụng tiếp tục mở rộng.
Tạo dư địa hạ chi phí vốn, hỗ trợ doanh nghiệp tăng trưởng
Thanh khoản hệ thống ngân hàng đang có dấu hiệu cải thiện khi tốc độ huy động vốn bằng VND đã vượt tốc độ tăng tín dụng. Tuy nhiên, nhu cầu vốn cho sản xuất, kinh doanh và đầu tư tiếp tục gia tăng, đòi hỏi chính sách tiền tệ phải vừa bảo đảm an toàn hệ thống, vừa tạo thêm dư địa để giảm chi phí vốn cho doanh nghiệp trong giai đoạn cuối năm.
Nới trần tín dụng, mở thêm cửa vốn cho các siêu dự án
Đề xuất nâng giới hạn cấp tín dụng cho một nhóm khách hàng lên tới 52% vốn tự có đang tạo thêm dư địa huy động vốn cho các dự án hạ tầng quy mô rất lớn. Tuy nhiên, cùng với khả năng cung ứng những khoản tín dụng lớn hơn, các ngân hàng cũng phải đối mặt với yêu cầu cao hơn về quản trị rủi ro, cân đối nguồn vốn và kiểm soát chênh lệch kỳ hạn.

Mở thêm “đường vốn” để tăng trưởng không lệ thuộc tín dụng
Tín dụng đang tăng nhanh hơn huy động, trong khi nhu cầu vốn cho hạ tầng, sản xuất và các dự án quy mô lớn tiếp tục mở rộng. Bài toán đặt ra không chỉ là huy động thêm tiền cho nền kinh tế, mà quan trọng hơn là xây dựng một cơ cấu nguồn vốn đủ dài, đủ đa dạng và phân bổ hiệu quả hơn.

Tín dụng tăng nhanh, ngân hàng bước vào cuộc đua vốn đắt
Tín dụng tăng tốc trong nửa đầu năm 2026 đang tạo ra một bài toán mới cho hệ thống ngân hàng: nguồn vốn huy động không theo kịp tốc độ cho vay, buộc nhiều nhà băng phải tìm đến giấy tờ có giá và trái phiếu với chi phí cao hơn đáng kể. Khi tín dụng tiếp tục mở rộng, áp lực không chỉ nằm ở thanh khoản mà còn có thể lan sang biên lợi nhuận của ngân hàng.
Cảnh giác bẫy lừa đảo từ dịch vụ rút tiền thẻ tín dụng
Từ lời mời hỗ trợ rút tiền mặt từ thẻ tín dụng với tỷ lệ lên tới 75% hạn mức, không mất phí và được trả góp, một nhóm đối tượng đã lừa đảo hơn 200 nạn nhân, thực hiện hơn 7.000 giao dịch và chiếm đoạt 24 tỷ đồng của người bị hại chỉ trong 10 tháng hoạt động.