Giá nhà khó giảm đồng loạt, ưu đãi trở thành công cụ cạnh tranh
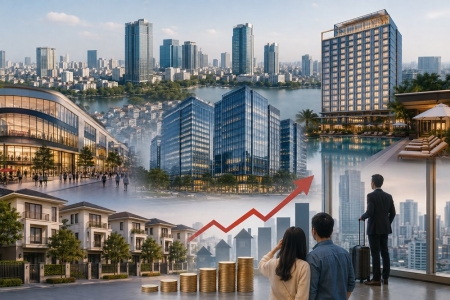
Thị trường bất động sản bước vào giai đoạn điều chỉnh khi chi phí vay vốn tăng, trong khi mặt bằng giá nhà vẫn neo cao. Lãi suất cho vay mua nhà phổ biến trong khoảng 10–15% khiến người mua phải tính toán kỹ hơn khả năng trả nợ, còn doanh nghiệp chịu sức ép duy trì thanh khoản và thu hồi vốn.
Trong bối cảnh đó, giảm giá trực tiếp không phải lựa chọn duy nhất. Nhiều chủ đầu tư có thể sử dụng chính sách giãn tiến độ thanh toán, hỗ trợ lãi suất, chiết khấu hoặc kéo dài thời gian thanh toán để thu hút khách hàng. Những ưu đãi này giúp giảm áp lực tài chính ban đầu, nhưng cũng khiến giá giao dịch thực tế có thể thấp hơn đáng kể so với giá niêm yết.
Theo nhận định của các chuyên gia, thị trường khó xuất hiện một đợt giảm giá diện rộng từ 5–10% đối với giá sơ cấp. Thay vào đó, mức điều chỉnh sẽ phụ thuộc vào vị trí dự án, tiến độ triển khai, sức cầu và áp lực tài chính của chủ đầu tư. Sau khi tính các chính sách ưu đãi, giá thực tế tại một số dự án có thể thấp hơn giá công bố khoảng 7–12%. Với những dự án thứ cấp thanh khoản yếu, người bán có thể phải giảm giá khoảng 5–8% để tìm được người mua.

Nguồn cung được cải thiện cũng chưa đồng nghĩa với việc thị trường phục hồi đồng đều. Theo số liệu được công bố, cả nước có 5.012 dự án gặp vướng mắc, trong đó 3.557 dự án đã được tháo gỡ, tương đương 71%. Tại TP. Hồ Chí Minh, khoảng 650 dự án đã được xử lý vướng mắc; riêng 7 tháng đầu năm 2026, có 37 dự án đủ điều kiện huy động vốn, cung cấp hơn 27.300 căn nhà.
Việc khơi thông pháp lý tạo thêm nguồn cung, nhưng khả năng tiêu thụ vẫn phụ thuộc vào giá bán và sức mua thực tế. Những sản phẩm có mức giá phù hợp, pháp lý rõ ràng và tiến độ bảo đảm sẽ có lợi thế hơn các dự án dựa chủ yếu vào kỳ vọng tăng giá.
Dòng tiền quyết định sức bền của doanh nghiệp
Bước sang năm 2027, áp lực lớn đối với doanh nghiệp bất động sản không chỉ nằm ở chi phí vốn mà còn ở khả năng cân đối dòng tiền. Khi tốc độ bán hàng chậm lại, tiền thu về không đủ bù chi phí lãi vay, xây dựng và nghĩa vụ tài chính, doanh nghiệp có thể phải cơ cấu lại danh mục đầu tư, chuyển nhượng tài sản hoặc tìm kiếm đối tác để bổ sung nguồn lực.
Theo đánh giá của giới chuyên gia, thị trường sẽ phân hóa rõ hơn giữa các doanh nghiệp có nền tảng tài chính tốt với những đơn vị phụ thuộc nhiều vào vốn vay và khả năng huy động vốn mới. Quỹ đất lớn không còn là lợi thế tuyệt đối nếu dự án chưa thể triển khai hoặc sản phẩm không phù hợp với nhu cầu của khách hàng.
Xu hướng phát triển cũng có thể dịch chuyển theo hướng chú trọng phân khúc vừa túi tiền, nhà ở xã hội và sản phẩm phục vụ nhu cầu ở thực. Đây là những phân khúc có khả năng tiếp cận nhóm khách hàng rộng hơn, dù hiệu quả đầu tư vẫn phụ thuộc vào giá đất, chi phí xây dựng và cơ chế phát triển dự án.
Bên cạnh đó, các công trình hạ tầng như đường vành đai, tuyến metro, kết nối liên vùng và sân bay Long Thành được kỳ vọng mở rộng không gian phát triển đô thị. Tuy nhiên, tác động của hạ tầng sẽ không phân bổ đồng đều. Những dự án có kết nối thực chất, tiến độ rõ ràng và gắn với nhu cầu dân cư có cơ sở tạo giá trị bền vững hơn các khu vực tăng giá chủ yếu theo kỳ vọng.
Nhìn chung, năm 2027 có thể không phải giai đoạn giá bất động sản giảm sâu trên diện rộng, mà là thời kỳ thị trường điều chỉnh theo chất lượng tài sản và năng lực tài chính. Doanh nghiệp muốn duy trì sức cạnh tranh sẽ phải kiểm soát nợ vay, linh hoạt chính sách bán hàng và lựa chọn sản phẩm sát nhu cầu. Khả năng tạo dòng tiền thực sẽ ngày càng quan trọng, thay vì chỉ dựa vào quy mô quỹ đất hay kỳ vọng tăng giá.
Minh Thành (t/h)